מיסוי שותפויות 2026 בישראל מתייחס למערכת הכללים והתקנות החלים על שותפויות מסוגים שונים, לרבות שותפויות כלליות, מוגבלות ועסקי משפחה. המערכת נועדה להבטיח גביית מסים הוגנת ויעילה, תוך התחשבות במבנה הייחודי של ישויות אלו. הבנת עקרונות המיסוי ויישום תכנון מס אסטרטגי הינם קריטיים לשמירה על יציבות פיננסית ולמיקסום רווחיות העסק בשנת 2026.
מבוא: מיסוי שותפויות בישראל 2026 – מה חייבים לדעת?
שוק העסקים בישראל מתפתח באופן מתמיד, ועימו גם רגולציית המס. מיסוי שותפויות 2026 טומן בחובו ניואנסים רבים הדורשים הבנה מעמיקה ותכנון מקצועי. אנו מבינים כי יזמים ובעלי עסקים המנהלים שותפויות, בין אם עם שותפים זרים או בני משפחה, נדרשים לנווט במבוך של חוקים ותקנות. מדריך זה נועד לספק לכם, בעלי העסקים והשותפים, את הכלים הנדרשים להבנת המערכת ולהתמודדות יעילה עם אתגרי המיסוי בשנת 2026.
מהי שותפות לצרכי מס בישראל?
לצרכי מס, שותפות בישראל מוגדרת כישות משפטית שאינה נפרדת משותפיה, למעט מקרים חריגים. המשמעות היא שרווחי השותפות מיוחסים ישירות לשותפים, והם אלו שחייבים במס על חלקם ברווחים, כל אחד לפי שיעור המס האישי שלו. אנו רואים בכך יתרון מסוים בשקיפות, אך גם מורכבות בדיווח ובתכנון.
ההבדלים בין שותפות כללית לשותפות מוגבלת מס
קיימים שני סוגים עיקריים של שותפויות בישראל: שותפות כללית ושותפות מוגבלת מס. בשותפות כללית, כל השותפים נושאים באחריות בלתי מוגבלת לחובות השותפות, וכל אחד מהם יכול לייצג אותה. לעומת זאת, בשותפות מוגבלת (שמכונה גם שותפות מוגבלת מס), יש שותף כללי אחד לפחות הנושא באחריות בלתי מוגבלת, ושאר השותפים הם שותפים מוגבלים, שחבותם מוגבלת לסכום השקעתם. הבדלים אלו משליכים באופן ישיר על חשיפת המס והסיכון של כל אחד מהשותפים.
למה תכנון מס שותפות הוא קריטי בשנת 2026?
תכנון מס שותפות ועסקי משפחה בישראל 2026 – פגישת ייעוץ אסטרטגית לבניית מבנה מס אופטימלי
תכנון מס שותפות בשנת 2026 הוא קריטי בשל השינויים הרגולטוריים המתמידים והצורך באופטימיזציה של מבנה המס. אי תכנון נכון עלול להוביל לחבות מס גבוהה מהנדרש, לקנסות ולסנקציות מצד רשות המסים. אנו ממליצים לכל שותפות לבחון את מבנה המס שלה בקפידה, להבין את השלכותיו ולפעול באופן אקטיבי למיקסום היתרונות ולמזעור החסרונות, תוך הסתייעות במומחים בתחום. המדריך הזה מיועד לבעלי עסקים, יזמים ושותפים פעילים המעוניינים להבין לעומק את דיני מיסוי שותפויות 2026 וליישם תכנון מס חכם.
סוגי שותפויות ומאפייני המיסוי שלהן
הבנת סוגי השותפויות השונים ומאפייני המיסוי הייחודיים לכל אחד מהם היא אבן יסוד בתכנון מס אפקטיבי. כל מבנה שותפות מציע יתרונות וחסרונות שונים מבחינת חבות מס, אחריות משפטית וגמישות תפעולית. אנו נבחן כעת את הסוגים העיקריים ואת אופן מיסוי שותפויות 2026 בהקשרם.
שותפות כללית – הכנסות שותפות מיסוי ועקרונות בסיסיים
שותפות כללית היא מבנה נפוץ לעסקים קטנים ובינוניים, בהם השותפים מעורבים באופן פעיל בניהול ומוכנים לקחת אחריות מלאה. הכנסות שותפות מיסוי במקרה זה מתבצעות ברמת השותפים עצמם: כל שותף מדווח על חלקו היחסי ברווחי השותפות כהכנסה עסקית בדוח המס האישי שלו. השותפות עצמה אינה משלמת מס חברות, אך נדרשת להגיש דוח שותפות לרשות המסים המשקף את הכנסותיה והוצאותיה. חשוב לציין שכללי ניכוי ההוצאות וההכרה בהפסדים חלים ברמת השותפים, ושיעור המס הסופי נקבע לפי מדרגות המס האישיות של כל שותף.
שותפות מוגבלת מס – יתרונות וחסרונות בישראל 2026
שותפות מוגבלת מס (שותפות קומנדיט) מהווה פתרון למצבים בהם יש שותפים המעוניינים להשקיע מבלי להיות מעורבים בניהול השוטף, ותוך הגבלת אחריותם. בשנת 2026, מבנה זה יכול להיות אטרקטיבי למשקיעים פסיביים. יתרונותיו כוללים הגבלת סיכון לשותפים המוגבלים וגמישות מסוימת בחלוקת רווחים. עם זאת, חסרונותיו כוללים מורכבות רבה יותר בהקמה ובניהול, ודרישות דיווח מחמירות יותר. יש לוודא כי מבנה זה אכן מתאים לצרכים העסקיים והאישיים, ולקבל ייעוץ מקיף מעורך דין מס שותפויות.
שותפות בין בני זוג – היבטי מס ייחודיים
שותפות בין בני זוג מעוררת שאלות ייחודיות בתחום המיסוי, במיוחד בכל הנוגע לייחוס הכנסות. עקרון ההפרדה הרכושית בין בני זוג אינו תמיד חל באופן מלא לצרכי מס הכנסה, מה שיכול להשפיע על מדרגות המס ועל ניצול נקודות זיכוי. אנו ממליצים לבני זוג המנהלים עסק משותף לבחון את האפשרות להירשם כשותפות לצרכי מס, או לחילופין, לבדוק את הכדאיות של הקמת חברה משפחתית מיסוי. תכנון מוקפד יכול למנוע חבות מס מיותרת ולהבטיח ניצול אופטימלי של ההטבות הקיימות.
שותפות מקצועית – רואי חשבון, עורכי דין ורופאים
שותפויות מקצועיות, כגון משרדי רואי חשבון, עורכי דין ומרפאות, כפופות לכללי מיסוי שותפויות 2026 תוך התחשבות במאפיינים הייחודיים של מקצועות אלו. לעיתים קרובות, מקצועות אלו דורשים הקפדה על כללי אתיקה ורגולציה ספציפיים, המשפיעים גם על מבנה השותפות ועל אופן חלוקת הרווחים. אנו רואים חשיבות רבה בהתאמת מבנה המס לאופי הפעילות המקצועית, תוך התייחסות לכללי ניכוי הוצאות, הכנסות שותפות מיסוי מיוחדות ועוד. לדוגמה, סוגיות כמו הכנסה ממוניטין או חלוקת רווחים מבוססת ביצועים דורשות התייחסות פרטנית.
חברה משפחתית מיסוי – המסגרת החוקית בישראל
חברה משפחתית מיסוי היא חלופה מבנית חשובה לשותפות, במיוחד עבור עסקי משפחה מס ישראל. מסלול זה מאפשר לחברה להירשם כחברה רגילה, אך לצרכי מס היא ממוסה כשותפות, כאשר הכנסותיה מיוחסות לבעל מניות יחיד הנקרא
מע"מ עסקים דיגיטליים 2026 מתייחס למערכת הכללים והחובות החלים על עסקים הפועלים בזירה המקוונת בישראל, לרבות מסחר אלקטרוני, שירותים דיגיטליים ופלטפורמות בינלאומיות. מערכת זו נועדה להבטיח גביית מס הוגנת ושוויונית, תוך התאמה לשינויים הטכנולוגיים והכלכליים המאפיינים את העידן הדיגיטלי המודרני, והיא קריטית להבנת ההתנהלות הפיננסית הנכונה של כל עסק מקוון בישראל.
ברוכים הבאים למדריך המקיף שלנו לשנת 2026, המיועד לבעלי עסקים דיגיטליים, יזמים, פרילנסרים ועוסקים מורשים הפועלים בזירת המסחר האלקטרוני בישראל ובעולם. אנו מבינים את המורכבות והאתגרים הכרוכים בהבנת רגולציית המס, ובפרט את השינויים התכופים בתחום מע"מ עסקים דיגיטליים 2026. מטרתנו היא לספק לכם ידע מעמיק וכלים מעשיים להתנהלות פיננסית נכונה ויעילה, תוך ציות מלא לחוקי המס העדכניים.
המדריך הזה מיועד לכל מי שמעורב בעסקי אונליין בישראל וזקוק להבנה ברורה של חובות המע"מ, הן בעת מכירת מוצרים ושירותים מקומיים והן בעסקאות בינלאומיות. אנו שואפים להנגיש מידע מורכב בצורה ברורה ומובנית, על מנת שתוכלו לקבל החלטות מושכלות ולמזער סיכונים מיותרים. אנו מאמינים כי עם הידע הנכון, ניתן לנווט בהצלחה במבוך הרגולטורי.
מבוא: רגולציה ועדכוני מע"מ עסקים דיגיטליים 2026
השוק הדיגיטלי בישראל ממשיך לצמוח בקצב מהיר, מציב אתגרים והזדמנויות חדשות בפני רשויות המס. בשנת 2026, אנו עדים להמשך התפתחות הרגולציה בתחום, במטרה להבטיח שקיפות וגביית מס הוגנת גם בעסקאות חוצות גבולות ובעולם השירותים הדיגיטליים. השינויים הללו מחייבים כל עסק דיגיטלי להכיר היטב את הוראות החוק ולפעול בהתאם.
רשות המסים בישראל ממשיכה להדק את הפיקוח על עסקאות דיגיטליות, תוך התאמה למגמות בינלאומיות ויישום המלצות ארגונים כגון ה-OECD. אנו רואים התמקדות גוברת בחובות הדיווח של פלטפורמות דיגיטליות ובהבהרת כללי המיסוי עבור שירותים הנצרכים בישראל, גם אם ספק השירות ממוקם בחו"ל. הבנת עדכוני מע"מ עסקים דיגיטליים 2026 היא קריטית להיערכות נכונה.
הבסיס החוקי: איך עובד מע"מ מסחר אלקטרוני ישראל?
חוק מס ערך מוסף בישראל קובע את העקרונות הבסיסיים לחיוב מע"מ על עסקאות, לרבות אלו המתבצעות במסגרת מסחר אלקטרוני. באופן כללי, כל עסקה בישראל חייבת במע"מ בשיעור הקבוע בחוק, אלא אם כן נקבע אחרת במפורש. הדבר חל גם על מכירת מוצרים ושירותים דרך האינטרנט, הן ללקוחות פרטיים והן לעסקים אחרים.
האתגר המרכזי בתחום מע"מ מסחר אלקטרוני ישראל טמון באיתור מקום העסקה וסוגה, שכן אלו קובעים אם העסקה חייבת במע"מ, פטורה ממע"מ או חייבת בשיעור אפס. אנו ממליצים לכל עוסק דיגיטלי לבחון היטב את מודל הפעילות שלו ולהתייעץ עם מומחים כדי להבטיח עמידה מלאה בדרישות החוק. להבנה מעמיקה יותר של שינויים וחקיקות עדכניות, אנו מזמינים אתכם לקרוא את המדריך שלנו בנושא חדשות מס מעודכנות לשנת 2026: המדריך המלא לשינויים וחקיקות.
עוסק מורשה דיגיטל: חובות רישום, דיווח ותיעוד
כל אדם או תאגיד המבצע עסקאות בישראל באופן קבוע ומתמשך, לרבות באמצעות פלטפורמות דיגיטליות, מחויב להירשם כעוסק מורשה ברשות המסים, במידה ועובר את תקרת העוסק הפטור. רישום כ-עוסק מורשה דיגיטל מטיל עליו חובות דיווח תקופתיים לרשות המסים, הגשת הצהרות מע"מ וניהול ספרי חשבונות כחוק. אי עמידה בחובות אלו עלולה לגרור קנסות וסנקציות.
ניהול תיעוד מדויק הוא אבן יסוד בעמידה בחובות המע"מ. עוסקים דיגיטליים צריכים להקפיד על תיעוד כל ההכנסות וההוצאות, לרבות קבלות דיגיטליות, חשבוניות מס וכל מסמך רלוונטי אחר. אנו מדגישים את החשיבות של שימוש במערכות הנהלת חשבונות מתאימות, המסוגלות להתמודד עם מורכבות העסקאות המקוונות, כולל עסקאות במטבעות שונים ובאזורי שיפוט מגוונים.
ההבדל במיסוי בין מכירת מוצרים פיזיים (איקומרס) למוצרים דיגיטליים
ההבחנה בין מכירת מוצרים פיזיים למוצרים דיגיטליים היא מהותית לצורך קביעת חובת המע"מ. בעוד שמכירת מוצרים פיזיים (איקומרס קלאסי) לרוב מחויבת במע"מ במקום שבו מתבצעת המסירה הסופית של המוצר ללקוח, מיסוי מוצרים דיגיטליים מורכב יותר. מוצרים דיגיטליים, כגון תוכנות, ספרי אלקטרוניקה, קורסים מקוונים או מוזיקה, נחשבים לשירותים דיגיטליים לעניין המע"מ.
במקרה של מכירת שירותים דיגיטליים, מקום ביצוע העסקה נקבע לרוב על פי מקום צריכת השירות, כלומר היכן שהלקוח הסופי נמצא. הבחנה זו משפיעה באופן ישיר על חובת גביית המע"מ הישראלי, במיוחד כאשר הלקוח נמצא בחו"ל או כאשר הספק מחו"ל. הבנת הניואנסים הללו היא חיונית למניעת טעויות בדיווח ולמקסום תכנון המס. אנו ממליצים לעיין במדריך שלנו בנושא תכנון מס יעיל לעסקים קטנים ב-2026: טיפים וייעוץ מקצועי לקבלת פרטים נוספים על אסטרטגיות מס.
מיסוי בינלאומי: יבוא ויצוא בעולם הדיגיטלי המודרני
הגלובליזציה והזמינות של האינטרנט הפכו את עסקאות היבוא והיצוא לשכיחות ביותר גם בקרב עסקים קטנים ובינוניים. בעולם הדיגיטלי המודרני, הגבולות הפיזיים מיטשטשים, ובהתאם לכך גם כללי המיסוי הבינלאומיים מתפתחים. הבנת הכללים הללו היא קריטית לעסקים המציעים שירותים או מוצרים מעבר לגבולות ישראל.
אנו רואים חשיבות עליונה בהבנת ההשפעות של מיסוי בינלאומי על עסקים דיגיטליים. המורכבות נובעת מהצורך לתאם בין דיני המס של מדינות שונות, למנוע כפל מס ולהבטיח גביית מס במקום הנכון. מע"מ עסקים דיגיטליים 2026 בהקשר הבינלאומי דורש תשומת לב מיוחדת לפרטים וליווי מקצועי.
מע"מ יצוא שירותים: באילו מקרים חל מע"מ בשיעור אפס?
יצוא שירותים מישראל ללקוחות הנמצאים מחוץ לישראל עשוי להיות חייב במע"מ בשיעור אפס. המשמעות היא שהעוסק אינו גובה מע"מ מהלקוח הזר, אך הוא רשאי לקזז את מס התשומות בגין ההוצאות הקשורות לאותה עסקה. תנאי זה מהווה יתרון משמעותי לעסקים ישראליים המייצאים שירותים דיגיטליים.
על פי סעיף 30 לחוק מע"מ ותקנותיו, ישנם מספר תנאים מצטברים לקבלת מע"מ בשיעור אפס על מע"מ יצוא שירותים. התנאים כוללים, בין היתר, שהשירות ניתן לתושב חוץ ושמקום מתן השירות אינו בישראל. חשוב לוודא עמידה מלאה בכל התנאים ולתעד אותם בצורה קפדנית, על מנת למנוע חיוב רטרואקטיבי במע"מ מלא מצד רשות המסים.
מע"מ שירותים מחו"ל: חיוב מס על יבוא שירותים דיגיטליים לישראל
יבוא שירותים דיגיטליים מחו"ל לישראל, גם אם הספק אינו רשום כעוסק בישראל, עשוי לחייב את מקבל השירות הישראלי בתשלום מע"מ. זהו עיקרון ה"היפוך חיוב" (Reverse Charge), שבו חובת תשלום המע"מ עוברת מהספק הזר ללקוח הישראלי, בין אם הוא עוסק מורשה, עוסק פטור או לקוח פרטי. עיקרון זה נועד למנוע עיוותי מס ולאפשר תחרות הוגנת.
עוסקים מורשים המקבלים מע"מ שירותים מחו"ל (כגון שירותי פרסום דיגיטלי, אחסון אתרים, תוכנות SaaS ועוד) צריכים לדווח על קבלת השירות ולשלם עליו מע"מ בשיעור המלא, תוך אפשרות לקיזוז מס התשומות במידה והשירות שימש לעסקאות חייבות במע"מ. עבור לקוחות פרטיים, חובת הדיווח והתשלום חלה לעיתים קרובות על הספק הזר או על פלטפורמות התיווך, אם כי רשות המסים בוחנת דרכים לאכוף זאת ביעילות רבה יותר בשנת 2026.
מע"מ פריילנסר בינלאומי: המדריך השלם לעובדים מרחוק מול לקוחות זרים
הגידול המשמעותי במספר הפרילנסרים והעובדים מרחוק יצר צורך בהבהרה של חובות המע"מ שלהם, במיוחד כאשר הם עובדים מול לקוחות זרים. מע"מ פריילנסר בינלאומי נקבע בעיקר לפי מקום מתן השירות ומקום צריכתו. פרילנסר ישראלי המעניק שירותים דיגיטליים (כגון פיתוח תוכנה, עיצוב גרפי, ייעוץ שיווקי) ללקוח מחו"ל, עשוי להיות זכאי למע"מ בשיעור אפס, בדומה ליצוא שירותים.
חשוב שפרילנסרים יקפידו על תיעוד נאות של זהות הלקוח (כולל כתובת מחוץ לישראל) ואופי השירות שניתן, כדי שיוכלו להוכיח את זכאותם למע"מ בשיעור אפס. אי עמידה בתנאים אלו עלולה לחייב אותם בתשלום מע"מ מלא על הכנסותיהם מחו"ל. אנו מדגישים את החשיבות של התייעצות מקצועית לצורך תכנון מס נכון, כפי שמפורט במדריך תכנון מס לעצמאים ובעלי עסקים קטנים בישראל 2026.
רגולציה על חברות זרות ופלטפורמות בינלאומיות
האתגר הגדול ביותר ברגולציה של מע"מ עסקים דיגיטליים 2026 טמון בטיפול בחברות זרות ובפלטפורמות בינלאומיות המעניקות שירותים ללקוחות ישראלים. רשויות המס בעולם, ובישראל בפרט, פועלות להרחיב את סמכותן ולחייב חברות אלו בגביית מע"מ מקומי, גם אם אין להן נוכחות פיזית במדינה.
ההתפתחות הרגולטורית בתחום זה היא דינמית, ומטרתה למנוע מצב שבו חברות זרות נהנות מיתרון תחרותי על פני עסקים מקומיים החייבים במע"מ. אנו רואים מגמה עולמית של הטלת חובות דיווח וגבייה על פלטפורמות דיגיטליות גדולות, במטרה לפשט את תהליך גביית המס ולהגביר את השקיפות.
חובות מע"מ פלטפורמות דיגיטליות: מה השתנה בשנת 2026?
שנת 2026 מביאה עמה המשך התמקדות בחובות מע"מ פלטפורמות דיגיטליות. רשות המסים בישראל, בדומה לרשויות מס בעולם, פועלת להרחיב את חובות הדיווח והגבייה של פלטפורמות אלו. פלטפורמות כמו Airbnb, Uber, Amazon ועוד, משמשות כמתווכות בין ספקים ללקוחות, ולכן יש להן תפקיד קריטי בגביית מס.
השינויים כוללים הרחבת הגדרת "ספק שירותים דיגיטליים" והטלת חובת רישום וגביית מע"מ על פלטפורמות זרות המאפשרות מכירת שירותים ומוצרים לצרכנים ישראלים. לפי הערכות, חברות טכנולוגיה רב-לאומיות עשויות להתמודד עם דרישות דיווח מוגברות ועם אחריות ישירה לגביית מע"מ על עסקאות המתבצעות דרכן. אנו ממליצים לפלטפורמות אלו לבחון את התאמתן לרגולציה המקומית ולפעול בהתאם.
היבט
מוצרים פיזיים (איקומרס)
שירותים ומוצרים דיגיטליים
שירותים דיגיטליים מחו"ל
מקום חיוב מע"מ
מקום מסירת המוצר (לרוב ישראל)
מקום צריכת השירות (לרוב ישראל)
מקום צריכת השירות (ישראל)
חובת רישום עוסק
כן, אם עובר את תקרת עוסק פטור
כן, אם עובר את תקרת עוסק פטור
על מקבל השירות בישראל (היפוך חיוב)
מע"מ על יצוא
שיעור אפס (בתנאים מסוימים)
שיעור אפס (בתנאים מסוימים)
לא רלוונטי (יבוא)
גובה מע"מ
שיעור מלא (נכון ל-2026)
שיעור מלא (נכון ל-2026)
שיעור מלא (נכון ל-2026)
מורכבות רגולטורית
בינונית
גבוהה
גבוהה מאוד
רישום מע"מ ישראל זרים: הנחיות ייעודיות לחברות רב-לאומיות
חברות רב-לאומיות וספקים זרים המעניקים שירותים דיגיטליים ללקוחות ישראלים, עשויים להידרש לרישום מע"מ ישראל זרים. רשות המסים בישראל פרסמה הנחיות ייעודיות המתארות את התנאים שבהם חברה זרה נדרשת להירשם כעוסק בישראל, למנות נציג מקומי ולדווח על עסקאותיה. מטרת ההנחיות היא להבטיח אכיפה יעילה של חוקי המע"מ ולמנוע בריחת מס.
על פי ההנחיות המעודכנות לשנת 2026, חברות זרות המספקות שירותים דיגיטליים לצרכנים פרטיים בישראל, עשויות להידרש להירשם כעוסק בישראל ולשלם מע"מ על עסקאות אלו. אנו רואים כי רשות המסים מתאמת את פעולותיה עם רשויות מס בינלאומיות כדי לאתר ולחייב חברות אלו. לדוגמה, חברת טכנולוגיה גלובלית המוכרת תוכנות ללקוחות פרטיים בישראל, תצטרך לבחון את חובת הרישום שלה. (מקור: רשות המסים בישראל)
סיכום: היערכות פיננסית נכונה לעסקי אונליין בשנת 2026
העולם הדיגיטלי מתפתח ללא הרף, ועימו גם הרגולציה והדרישות בתחום המס. הבנת מע"מ עסקים דיגיטליים 2026 וחובותיו היא קריטית להצלחת כל עסק מקוון בישראל. היערכות פיננסית נכונה כוללת לא רק ציות לחוק, אלא גם תכנון מס אסטרטגי שיאפשר למקסם רווחים ולמזער סיכונים.
אנו ממליצים לכל עסק דיגיטלי לבצע בדיקה תקופתית של מודל הפעילות שלו, לוודא עמידה בהוראות החוק העדכניות ולהתייעץ עם יועצי מס המתמחים בתחום הדיגיטלי. השקעה בייעוץ מקצועי יכולה לחסוך לעסקכם זמן יקר, כסף ואי-נעימויות עתידיות מול רשות המסים. על פי נתוני רשות המסים לשנת 2025, כ-15% מהעסקים הדיגיטליים לא דיווחו באופן מלא על הכנסותיהם, נתון המצביע על הצורך בהגברת המודעות והאכיפה.
התאמה לשינויים הרגולטוריים והטכנולוגיים היא המפתח לשגשוג בעולם הדיגיטלי. אנו כאן כדי לסייע לכם לנווט במורכבות זו ולספק לכם את הכלים והידע הדרושים להצלחה. זכרו, ידע הוא כוח, ובמיוחד בתחום המיסוי הדיגיטלי המשתנה במהירות. אנו קוראים לכם להישאר מעודכנים ולהתייעץ עם מומחים לקבלת ליווי אישי ומקצועי.
שאלות נפוצות בנושא מע"מ עסקים דיגיטליים 2026
האם אני חייב במע"מ אם אני מוכר מוצרים דיגיטליים ללקוחות מחו"ל?
ברוב המקרים, מכירת מוצרים ושירותים דיגיטליים ללקוחות הנמצאים מחוץ לישראל מזכה את העוסק במע"מ בשיעור אפס, כלומר אינו גובה מע"מ מהלקוח הזר. עם זאת, ישנם תנאים ספציפיים שנקבעו בחוק ובתקנות המע"מ שחובה לעמוד בהם, כגון הוכחת מקום המצאות הלקוח מחוץ לישראל וקבלת תמורה במטבע זר. חשוב לוודא תיעוד מלא ונאות של העסקה.
מהו עיקרון ה"היפוך חיוב" (Reverse Charge) בהקשר של מע"מ שירותים מחו"ל?
עיקרון ה"היפוך חיוב" הוא מנגנון שבו חובת תשלום המע"מ על יבוא שירותים מחו"ל עוברת מהספק הזר למקבל השירות הישראלי. במילים אחרות, אם עסק ישראלי רוכש שירות דיגיטלי מספק זר שאינו רשום כעוסק בישראל, העסק הישראלי הוא שיהיה אחראי לדווח ולשלם את המע"מ על השירות לרשות המסים. אם העסק הישראלי הוא עוסק מורשה, הוא יוכל לרוב לקזז את המע"מ כמע"מ תשומות.
האם פרילנסר ישראלי שעובד רק עם לקוחות מחו"ל צריך להירשם כעוסק מורשה?
כן, גם אם פרילנסר ישראלי עובד באופן בלעדי עם לקוחות זרים, הוא עדיין נחשב כעוסק המבצע פעילות עסקית. אם מחזור עסקאותיו השנתי עולה על תקרת העוסק הפטור (המתעדכנת מעת לעת), הוא מחויב להירשם כעוסק מורשה. במקרה כזה, עסקאותיו ללקוחות זרים יהיו לרוב חייבות במע"מ בשיעור אפס, אך הוא עדיין נדרש לדווח עליהן ולהגיש דוחות תקופתיים לרשות המסים.
מהן חובות הדיווח העיקריות של פלטפורמות דיגיטליות בינלאומיות בישראל בשנת 2026?
בשנת 2026, רשות המסים בישראל ממשיכה להרחיב את דרישות הדיווח מפלטפורמות דיגיטליות בינלאומיות. פלטפורמות אלו, המתווכות בין ספקים ללקוחות בישראל, עשויות להידרש להירשם כעוסקים, לדווח על עסקאות המתבצעות דרכן ולגבות מע"מ על שירותים או מוצרים המסופקים לצרכנים ישראלים. הדרישות הספציפיות תלויות באופי הפלטפורמה ובסוג השירותים הנסחרים.
כיצד מע"מ עסקים דיגיטליים 2026 משפיע על עסקים קטנים?
עסקים קטנים הפועלים בזירה הדיגיטלית חייבים להכיר את כללי המע"מ המיוחדים לתחום זה. אם העסק מוכר מוצרים או שירותים דיגיטליים, עליו להבין את ההבדלים במיסוי בין מוצרים פיזיים לדיגיטליים, את כללי המע"מ על יבוא ויצוא שירותים, ואת חובת הדיווח כעוסק מורשה דיגיטלי. אי עמידה בכללים אלו עלולה להוביל לקנסות משמעותיים. אנו ממליצים לעסקים קטנים לבצע השלכות הפיננסיות של המיסוי ב-2026: דרכים להכנה מוקדמת.
האם יש פטור ממע"מ על מכירת קורסים דיגיטליים?
באופן כללי, מכירת קורסים דיגיטליים נחשבת למתן שירות, ולכן היא חייבת במע"מ בשיעור המלא בישראל, אלא אם כן היא ניתנת ללקוח מחו"ל ואז היא עשויה להיות חייבת במע"מ בשיעור אפס (בתנאים מסוימים). אין פטור גורף ממע"מ על קורסים דיגיטליים. חשוב לבחון כל מקרה לגופו ולהבין את ההשלכות המיסוייות הספציפיות.
שאלות קשורות
מהם השינויים הצפויים בחוק המע"מ לשנת 2027 עבור עסקים דיגיטליים?
כיצד מתבצע קיזוז מע"מ תשומות על הוצאות פרסום דיגיטלי בינלאומי?
מחירי העברה ישראל 2026 הם מערכת כללים וכלים המשמשים לתמחור עסקאות בין-חברתיות מס, המבטיחים תמחור הוגן בהתאם לעקרונות אורך הזרוע. זהו מרכיב חיוני בעבור חברות הפועלות בישראל המחפשות לצמצם סיכונים מס ובקרה עלויות מיסוי.
המדריך הזה מיועד למנהלי כספים, רואי חשבון ויועצים משפטיים בישראל 2026 הזקוקים להבנה מעמיקה של מחירי העברה לצורך תכנון מס אסטרטגי יעיל. בעידן בו המיסוי הבינלאומי משתנה תדיר, הבנה נכונה של מחירי העברה היא קריטית להבטחת עמידה בחוקי המס ולהימנעות מקנסות.
מהם מחירי העברה (Transfer Pricing) ומדוע הם כה חשובים לעסקים בישראל 2026?
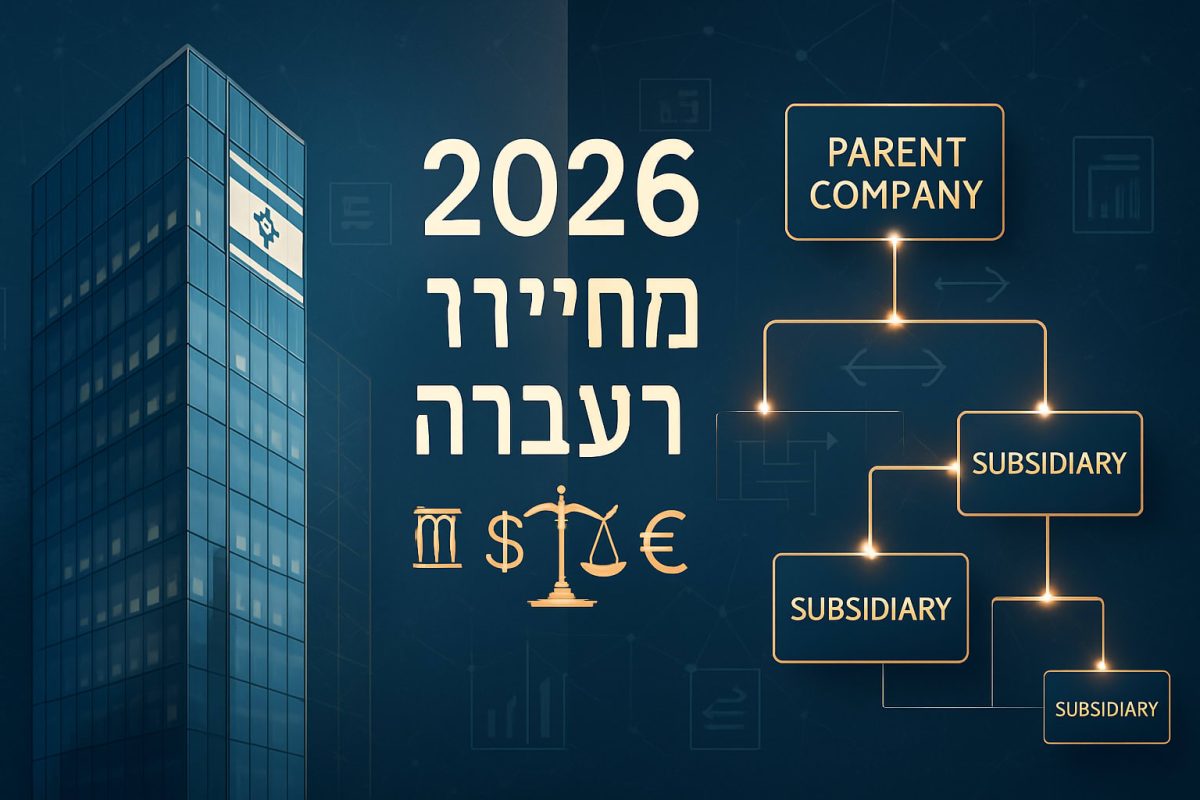
מחירי העברה ישראל 2026 – רשת חברות בינלאומיות קשורות ועסקאות בין-חברתיות
הגדרה ועקרונות יסוד של מחירי העברה
מחירי העברה מתייחסים לשיטות תמחור בעסקאות בין-חברתיות מס, כאשר ישנה חשיבות להבטחת תמחור הוגן התואם את עקרון אורך הזרוע. עקרון זה מבטיח כי העסקאות מתבצעות בתנאים דומים לאלו שבין חברות בלתי קשורות.
חשיבות תמחור נכון בעסקאות בין-חברתיות מס
תמחור נכון בעסקאות בין-חברתיות מס מונע כפל מס ומפחית סיכונים משפטיים. בישראל 2026, התמחור הנכון מסייע לחברות לשמור על רווחיות ולהימנע מעימותים עם רשויות המס.
המסגרת החוקית בישראל: סעיף 85א פקודת מס הכנסה
דרישות סעיף 85א והשלכותיו על חברות קשורות מיסוי
סעיף 85א לפקודת מס הכנסה מחייב חברות קשורות להוכיח כי עסקאותיהן תומחרו לפי עקרון אורך הזרוע. אי-ציות עלול להוביל לקנסות כבדים וסיכונים משפטיים.
עדכונים ופרשנויות רלוונטיות לשנת 2026
בשנת 2026, חלו עדכונים משמעותיים בפרשנויות סעיף 85א, המחדדים את הדרישות לתיעוד ודיווח מדויק של מחירי העברה.
עקרון אורך הזרוע (Arm's Length Principle) ותמחור עסקאות בינלאומיות
שיטות תמחור מקובלות (CUP, Resale Price, Cost Plus, TNMM, PSM)
שיטות התמחור המובילות כוללות CUP, Resale Price, Cost Plus, TNMM, ו-PSM. כל שיטה נבחרת בהתאם לסוג העסקה ואופי החברה.