מע"מ עסקים דיגיטליים 2026 מתייחס למערכת הכללים והחובות החלים על עסקים הפועלים בזירה המקוונת בישראל, לרבות מסחר אלקטרוני, שירותים דיגיטליים ופלטפורמות בינלאומיות. מערכת זו נועדה להבטיח גביית מס הוגנת ושוויונית, תוך התאמה לשינויים הטכנולוגיים והכלכליים המאפיינים את העידן הדיגיטלי המודרני, והיא קריטית להבנת ההתנהלות הפיננסית הנכונה של כל עסק מקוון בישראל.
ברוכים הבאים למדריך המקיף שלנו לשנת 2026, המיועד לבעלי עסקים דיגיטליים, יזמים, פרילנסרים ועוסקים מורשים הפועלים בזירת המסחר האלקטרוני בישראל ובעולם. אנו מבינים את המורכבות והאתגרים הכרוכים בהבנת רגולציית המס, ובפרט את השינויים התכופים בתחום מע"מ עסקים דיגיטליים 2026. מטרתנו היא לספק לכם ידע מעמיק וכלים מעשיים להתנהלות פיננסית נכונה ויעילה, תוך ציות מלא לחוקי המס העדכניים.
המדריך הזה מיועד לכל מי שמעורב בעסקי אונליין בישראל וזקוק להבנה ברורה של חובות המע"מ, הן בעת מכירת מוצרים ושירותים מקומיים והן בעסקאות בינלאומיות. אנו שואפים להנגיש מידע מורכב בצורה ברורה ומובנית, על מנת שתוכלו לקבל החלטות מושכלות ולמזער סיכונים מיותרים. אנו מאמינים כי עם הידע הנכון, ניתן לנווט בהצלחה במבוך הרגולטורי.
מבוא: רגולציה ועדכוני מע"מ עסקים דיגיטליים 2026
השוק הדיגיטלי בישראל ממשיך לצמוח בקצב מהיר, מציב אתגרים והזדמנויות חדשות בפני רשויות המס. בשנת 2026, אנו עדים להמשך התפתחות הרגולציה בתחום, במטרה להבטיח שקיפות וגביית מס הוגנת גם בעסקאות חוצות גבולות ובעולם השירותים הדיגיטליים. השינויים הללו מחייבים כל עסק דיגיטלי להכיר היטב את הוראות החוק ולפעול בהתאם.
רשות המסים בישראל ממשיכה להדק את הפיקוח על עסקאות דיגיטליות, תוך התאמה למגמות בינלאומיות ויישום המלצות ארגונים כגון ה-OECD. אנו רואים התמקדות גוברת בחובות הדיווח של פלטפורמות דיגיטליות ובהבהרת כללי המיסוי עבור שירותים הנצרכים בישראל, גם אם ספק השירות ממוקם בחו"ל. הבנת עדכוני מע"מ עסקים דיגיטליים 2026 היא קריטית להיערכות נכונה.
הבסיס החוקי: איך עובד מע"מ מסחר אלקטרוני ישראל?
חוק מס ערך מוסף בישראל קובע את העקרונות הבסיסיים לחיוב מע"מ על עסקאות, לרבות אלו המתבצעות במסגרת מסחר אלקטרוני. באופן כללי, כל עסקה בישראל חייבת במע"מ בשיעור הקבוע בחוק, אלא אם כן נקבע אחרת במפורש. הדבר חל גם על מכירת מוצרים ושירותים דרך האינטרנט, הן ללקוחות פרטיים והן לעסקים אחרים.
האתגר המרכזי בתחום מע"מ מסחר אלקטרוני ישראל טמון באיתור מקום העסקה וסוגה, שכן אלו קובעים אם העסקה חייבת במע"מ, פטורה ממע"מ או חייבת בשיעור אפס. אנו ממליצים לכל עוסק דיגיטלי לבחון היטב את מודל הפעילות שלו ולהתייעץ עם מומחים כדי להבטיח עמידה מלאה בדרישות החוק. להבנה מעמיקה יותר של שינויים וחקיקות עדכניות, אנו מזמינים אתכם לקרוא את המדריך שלנו בנושא חדשות מס מעודכנות לשנת 2026: המדריך המלא לשינויים וחקיקות.
עוסק מורשה דיגיטל: חובות רישום, דיווח ותיעוד
כל אדם או תאגיד המבצע עסקאות בישראל באופן קבוע ומתמשך, לרבות באמצעות פלטפורמות דיגיטליות, מחויב להירשם כעוסק מורשה ברשות המסים, במידה ועובר את תקרת העוסק הפטור. רישום כ-עוסק מורשה דיגיטל מטיל עליו חובות דיווח תקופתיים לרשות המסים, הגשת הצהרות מע"מ וניהול ספרי חשבונות כחוק. אי עמידה בחובות אלו עלולה לגרור קנסות וסנקציות.
ניהול תיעוד מדויק הוא אבן יסוד בעמידה בחובות המע"מ. עוסקים דיגיטליים צריכים להקפיד על תיעוד כל ההכנסות וההוצאות, לרבות קבלות דיגיטליות, חשבוניות מס וכל מסמך רלוונטי אחר. אנו מדגישים את החשיבות של שימוש במערכות הנהלת חשבונות מתאימות, המסוגלות להתמודד עם מורכבות העסקאות המקוונות, כולל עסקאות במטבעות שונים ובאזורי שיפוט מגוונים.
ההבדל במיסוי בין מכירת מוצרים פיזיים (איקומרס) למוצרים דיגיטליים
ההבחנה בין מכירת מוצרים פיזיים למוצרים דיגיטליים היא מהותית לצורך קביעת חובת המע"מ. בעוד שמכירת מוצרים פיזיים (איקומרס קלאסי) לרוב מחויבת במע"מ במקום שבו מתבצעת המסירה הסופית של המוצר ללקוח, מיסוי מוצרים דיגיטליים מורכב יותר. מוצרים דיגיטליים, כגון תוכנות, ספרי אלקטרוניקה, קורסים מקוונים או מוזיקה, נחשבים לשירותים דיגיטליים לעניין המע"מ.
במקרה של מכירת שירותים דיגיטליים, מקום ביצוע העסקה נקבע לרוב על פי מקום צריכת השירות, כלומר היכן שהלקוח הסופי נמצא. הבחנה זו משפיעה באופן ישיר על חובת גביית המע"מ הישראלי, במיוחד כאשר הלקוח נמצא בחו"ל או כאשר הספק מחו"ל. הבנת הניואנסים הללו היא חיונית למניעת טעויות בדיווח ולמקסום תכנון המס. אנו ממליצים לעיין במדריך שלנו בנושא תכנון מס יעיל לעסקים קטנים ב-2026: טיפים וייעוץ מקצועי לקבלת פרטים נוספים על אסטרטגיות מס.
מיסוי בינלאומי: יבוא ויצוא בעולם הדיגיטלי המודרני
הגלובליזציה והזמינות של האינטרנט הפכו את עסקאות היבוא והיצוא לשכיחות ביותר גם בקרב עסקים קטנים ובינוניים. בעולם הדיגיטלי המודרני, הגבולות הפיזיים מיטשטשים, ובהתאם לכך גם כללי המיסוי הבינלאומיים מתפתחים. הבנת הכללים הללו היא קריטית לעסקים המציעים שירותים או מוצרים מעבר לגבולות ישראל.
אנו רואים חשיבות עליונה בהבנת ההשפעות של מיסוי בינלאומי על עסקים דיגיטליים. המורכבות נובעת מהצורך לתאם בין דיני המס של מדינות שונות, למנוע כפל מס ולהבטיח גביית מס במקום הנכון. מע"מ עסקים דיגיטליים 2026 בהקשר הבינלאומי דורש תשומת לב מיוחדת לפרטים וליווי מקצועי.
מע"מ יצוא שירותים: באילו מקרים חל מע"מ בשיעור אפס?
יצוא שירותים מישראל ללקוחות הנמצאים מחוץ לישראל עשוי להיות חייב במע"מ בשיעור אפס. המשמעות היא שהעוסק אינו גובה מע"מ מהלקוח הזר, אך הוא רשאי לקזז את מס התשומות בגין ההוצאות הקשורות לאותה עסקה. תנאי זה מהווה יתרון משמעותי לעסקים ישראליים המייצאים שירותים דיגיטליים.
על פי סעיף 30 לחוק מע"מ ותקנותיו, ישנם מספר תנאים מצטברים לקבלת מע"מ בשיעור אפס על מע"מ יצוא שירותים. התנאים כוללים, בין היתר, שהשירות ניתן לתושב חוץ ושמקום מתן השירות אינו בישראל. חשוב לוודא עמידה מלאה בכל התנאים ולתעד אותם בצורה קפדנית, על מנת למנוע חיוב רטרואקטיבי במע"מ מלא מצד רשות המסים.
מע"מ שירותים מחו"ל: חיוב מס על יבוא שירותים דיגיטליים לישראל
יבוא שירותים דיגיטליים מחו"ל לישראל, גם אם הספק אינו רשום כעוסק בישראל, עשוי לחייב את מקבל השירות הישראלי בתשלום מע"מ. זהו עיקרון ה"היפוך חיוב" (Reverse Charge), שבו חובת תשלום המע"מ עוברת מהספק הזר ללקוח הישראלי, בין אם הוא עוסק מורשה, עוסק פטור או לקוח פרטי. עיקרון זה נועד למנוע עיוותי מס ולאפשר תחרות הוגנת.
עוסקים מורשים המקבלים מע"מ שירותים מחו"ל (כגון שירותי פרסום דיגיטלי, אחסון אתרים, תוכנות SaaS ועוד) צריכים לדווח על קבלת השירות ולשלם עליו מע"מ בשיעור המלא, תוך אפשרות לקיזוז מס התשומות במידה והשירות שימש לעסקאות חייבות במע"מ. עבור לקוחות פרטיים, חובת הדיווח והתשלום חלה לעיתים קרובות על הספק הזר או על פלטפורמות התיווך, אם כי רשות המסים בוחנת דרכים לאכוף זאת ביעילות רבה יותר בשנת 2026.
מע"מ פריילנסר בינלאומי: המדריך השלם לעובדים מרחוק מול לקוחות זרים
הגידול המשמעותי במספר הפרילנסרים והעובדים מרחוק יצר צורך בהבהרה של חובות המע"מ שלהם, במיוחד כאשר הם עובדים מול לקוחות זרים. מע"מ פריילנסר בינלאומי נקבע בעיקר לפי מקום מתן השירות ומקום צריכתו. פרילנסר ישראלי המעניק שירותים דיגיטליים (כגון פיתוח תוכנה, עיצוב גרפי, ייעוץ שיווקי) ללקוח מחו"ל, עשוי להיות זכאי למע"מ בשיעור אפס, בדומה ליצוא שירותים.
חשוב שפרילנסרים יקפידו על תיעוד נאות של זהות הלקוח (כולל כתובת מחוץ לישראל) ואופי השירות שניתן, כדי שיוכלו להוכיח את זכאותם למע"מ בשיעור אפס. אי עמידה בתנאים אלו עלולה לחייב אותם בתשלום מע"מ מלא על הכנסותיהם מחו"ל. אנו מדגישים את החשיבות של התייעצות מקצועית לצורך תכנון מס נכון, כפי שמפורט במדריך תכנון מס לעצמאים ובעלי עסקים קטנים בישראל 2026.
רגולציה על חברות זרות ופלטפורמות בינלאומיות
האתגר הגדול ביותר ברגולציה של מע"מ עסקים דיגיטליים 2026 טמון בטיפול בחברות זרות ובפלטפורמות בינלאומיות המעניקות שירותים ללקוחות ישראלים. רשויות המס בעולם, ובישראל בפרט, פועלות להרחיב את סמכותן ולחייב חברות אלו בגביית מע"מ מקומי, גם אם אין להן נוכחות פיזית במדינה.
ההתפתחות הרגולטורית בתחום זה היא דינמית, ומטרתה למנוע מצב שבו חברות זרות נהנות מיתרון תחרותי על פני עסקים מקומיים החייבים במע"מ. אנו רואים מגמה עולמית של הטלת חובות דיווח וגבייה על פלטפורמות דיגיטליות גדולות, במטרה לפשט את תהליך גביית המס ולהגביר את השקיפות.
חובות מע"מ פלטפורמות דיגיטליות: מה השתנה בשנת 2026?
שנת 2026 מביאה עמה המשך התמקדות בחובות מע"מ פלטפורמות דיגיטליות. רשות המסים בישראל, בדומה לרשויות מס בעולם, פועלת להרחיב את חובות הדיווח והגבייה של פלטפורמות אלו. פלטפורמות כמו Airbnb, Uber, Amazon ועוד, משמשות כמתווכות בין ספקים ללקוחות, ולכן יש להן תפקיד קריטי בגביית מס.
השינויים כוללים הרחבת הגדרת "ספק שירותים דיגיטליים" והטלת חובת רישום וגביית מע"מ על פלטפורמות זרות המאפשרות מכירת שירותים ומוצרים לצרכנים ישראלים. לפי הערכות, חברות טכנולוגיה רב-לאומיות עשויות להתמודד עם דרישות דיווח מוגברות ועם אחריות ישירה לגביית מע"מ על עסקאות המתבצעות דרכן. אנו ממליצים לפלטפורמות אלו לבחון את התאמתן לרגולציה המקומית ולפעול בהתאם.
היבט
מוצרים פיזיים (איקומרס)
שירותים ומוצרים דיגיטליים
שירותים דיגיטליים מחו"ל
מקום חיוב מע"מ
מקום מסירת המוצר (לרוב ישראל)
מקום צריכת השירות (לרוב ישראל)
מקום צריכת השירות (ישראל)
חובת רישום עוסק
כן, אם עובר את תקרת עוסק פטור
כן, אם עובר את תקרת עוסק פטור
על מקבל השירות בישראל (היפוך חיוב)
מע"מ על יצוא
שיעור אפס (בתנאים מסוימים)
שיעור אפס (בתנאים מסוימים)
לא רלוונטי (יבוא)
גובה מע"מ
שיעור מלא (נכון ל-2026)
שיעור מלא (נכון ל-2026)
שיעור מלא (נכון ל-2026)
מורכבות רגולטורית
בינונית
גבוהה
גבוהה מאוד
רישום מע"מ ישראל זרים: הנחיות ייעודיות לחברות רב-לאומיות
חברות רב-לאומיות וספקים זרים המעניקים שירותים דיגיטליים ללקוחות ישראלים, עשויים להידרש לרישום מע"מ ישראל זרים. רשות המסים בישראל פרסמה הנחיות ייעודיות המתארות את התנאים שבהם חברה זרה נדרשת להירשם כעוסק בישראל, למנות נציג מקומי ולדווח על עסקאותיה. מטרת ההנחיות היא להבטיח אכיפה יעילה של חוקי המע"מ ולמנוע בריחת מס.
על פי ההנחיות המעודכנות לשנת 2026, חברות זרות המספקות שירותים דיגיטליים לצרכנים פרטיים בישראל, עשויות להידרש להירשם כעוסק בישראל ולשלם מע"מ על עסקאות אלו. אנו רואים כי רשות המסים מתאמת את פעולותיה עם רשויות מס בינלאומיות כדי לאתר ולחייב חברות אלו. לדוגמה, חברת טכנולוגיה גלובלית המוכרת תוכנות ללקוחות פרטיים בישראל, תצטרך לבחון את חובת הרישום שלה. (מקור: רשות המסים בישראל)
סיכום: היערכות פיננסית נכונה לעסקי אונליין בשנת 2026
העולם הדיגיטלי מתפתח ללא הרף, ועימו גם הרגולציה והדרישות בתחום המס. הבנת מע"מ עסקים דיגיטליים 2026 וחובותיו היא קריטית להצלחת כל עסק מקוון בישראל. היערכות פיננסית נכונה כוללת לא רק ציות לחוק, אלא גם תכנון מס אסטרטגי שיאפשר למקסם רווחים ולמזער סיכונים.
אנו ממליצים לכל עסק דיגיטלי לבצע בדיקה תקופתית של מודל הפעילות שלו, לוודא עמידה בהוראות החוק העדכניות ולהתייעץ עם יועצי מס המתמחים בתחום הדיגיטלי. השקעה בייעוץ מקצועי יכולה לחסוך לעסקכם זמן יקר, כסף ואי-נעימויות עתידיות מול רשות המסים. על פי נתוני רשות המסים לשנת 2025, כ-15% מהעסקים הדיגיטליים לא דיווחו באופן מלא על הכנסותיהם, נתון המצביע על הצורך בהגברת המודעות והאכיפה.
התאמה לשינויים הרגולטוריים והטכנולוגיים היא המפתח לשגשוג בעולם הדיגיטלי. אנו כאן כדי לסייע לכם לנווט במורכבות זו ולספק לכם את הכלים והידע הדרושים להצלחה. זכרו, ידע הוא כוח, ובמיוחד בתחום המיסוי הדיגיטלי המשתנה במהירות. אנו קוראים לכם להישאר מעודכנים ולהתייעץ עם מומחים לקבלת ליווי אישי ומקצועי.
שאלות נפוצות בנושא מע"מ עסקים דיגיטליים 2026
האם אני חייב במע"מ אם אני מוכר מוצרים דיגיטליים ללקוחות מחו"ל?
ברוב המקרים, מכירת מוצרים ושירותים דיגיטליים ללקוחות הנמצאים מחוץ לישראל מזכה את העוסק במע"מ בשיעור אפס, כלומר אינו גובה מע"מ מהלקוח הזר. עם זאת, ישנם תנאים ספציפיים שנקבעו בחוק ובתקנות המע"מ שחובה לעמוד בהם, כגון הוכחת מקום המצאות הלקוח מחוץ לישראל וקבלת תמורה במטבע זר. חשוב לוודא תיעוד מלא ונאות של העסקה.
מהו עיקרון ה"היפוך חיוב" (Reverse Charge) בהקשר של מע"מ שירותים מחו"ל?
עיקרון ה"היפוך חיוב" הוא מנגנון שבו חובת תשלום המע"מ על יבוא שירותים מחו"ל עוברת מהספק הזר למקבל השירות הישראלי. במילים אחרות, אם עסק ישראלי רוכש שירות דיגיטלי מספק זר שאינו רשום כעוסק בישראל, העסק הישראלי הוא שיהיה אחראי לדווח ולשלם את המע"מ על השירות לרשות המסים. אם העסק הישראלי הוא עוסק מורשה, הוא יוכל לרוב לקזז את המע"מ כמע"מ תשומות.
האם פרילנסר ישראלי שעובד רק עם לקוחות מחו"ל צריך להירשם כעוסק מורשה?
כן, גם אם פרילנסר ישראלי עובד באופן בלעדי עם לקוחות זרים, הוא עדיין נחשב כעוסק המבצע פעילות עסקית. אם מחזור עסקאותיו השנתי עולה על תקרת העוסק הפטור (המתעדכנת מעת לעת), הוא מחויב להירשם כעוסק מורשה. במקרה כזה, עסקאותיו ללקוחות זרים יהיו לרוב חייבות במע"מ בשיעור אפס, אך הוא עדיין נדרש לדווח עליהן ולהגיש דוחות תקופתיים לרשות המסים.
מהן חובות הדיווח העיקריות של פלטפורמות דיגיטליות בינלאומיות בישראל בשנת 2026?
בשנת 2026, רשות המסים בישראל ממשיכה להרחיב את דרישות הדיווח מפלטפורמות דיגיטליות בינלאומיות. פלטפורמות אלו, המתווכות בין ספקים ללקוחות בישראל, עשויות להידרש להירשם כעוסקים, לדווח על עסקאות המתבצעות דרכן ולגבות מע"מ על שירותים או מוצרים המסופקים לצרכנים ישראלים. הדרישות הספציפיות תלויות באופי הפלטפורמה ובסוג השירותים הנסחרים.
כיצד מע"מ עסקים דיגיטליים 2026 משפיע על עסקים קטנים?
עסקים קטנים הפועלים בזירה הדיגיטלית חייבים להכיר את כללי המע"מ המיוחדים לתחום זה. אם העסק מוכר מוצרים או שירותים דיגיטליים, עליו להבין את ההבדלים במיסוי בין מוצרים פיזיים לדיגיטליים, את כללי המע"מ על יבוא ויצוא שירותים, ואת חובת הדיווח כעוסק מורשה דיגיטלי. אי עמידה בכללים אלו עלולה להוביל לקנסות משמעותיים. אנו ממליצים לעסקים קטנים לבצע השלכות הפיננסיות של המיסוי ב-2026: דרכים להכנה מוקדמת.
האם יש פטור ממע"מ על מכירת קורסים דיגיטליים?
באופן כללי, מכירת קורסים דיגיטליים נחשבת למתן שירות, ולכן היא חייבת במע"מ בשיעור המלא בישראל, אלא אם כן היא ניתנת ללקוח מחו"ל ואז היא עשויה להיות חייבת במע"מ בשיעור אפס (בתנאים מסוימים). אין פטור גורף ממע"מ על קורסים דיגיטליים. חשוב לבחון כל מקרה לגופו ולהבין את ההשלכות המיסוייות הספציפיות.
שאלות קשורות
מהם השינויים הצפויים בחוק המע"מ לשנת 2027 עבור עסקים דיגיטליים?
כיצד מתבצע קיזוז מע"מ תשומות על הוצאות פרסום דיגיטלי בינלאומי?
מחירי העברה ישראל 2026 הוא מנגנון מיסויי המסדיר את התמחור של עסקאות בין חברות קשורות, ומשמש להבטחת כך שהמחירים בעסקאות אלה ייקבעו בהתאם לעקרון ה"אורך הזרוע" – כלומר, כפי שהיו נקבעים בין צדדים בלתי תלויים. מחירי העברה ישראל 2026 מחייבים תיעוד, דיווח ועמידה בדרישות רגולטוריות מחמירות שנקבעו על ידי רשות המסים בישראל.
המדריך הזה מיועד לחברות רב-לאומיות, קבוצות עסקיות, מנהלי כספים ויועצי מס הפועלים בישראל ומתמודדים עם אתגרי תמחור עסקאות בינלאומיות, דיווח לרשות המסים וניהול סיכונים מיסויים בעסקאות בין-חברתיות. אנו מציגים כאן את המסגרת הרגולטורית המלאה, השינויים המשמעותיים של שנת 2026, ואת הכלים המעשיים לניהול תקין של Transfer Pricing ישראל.
הבנת מחירי העברה בישראל של שנת 2026
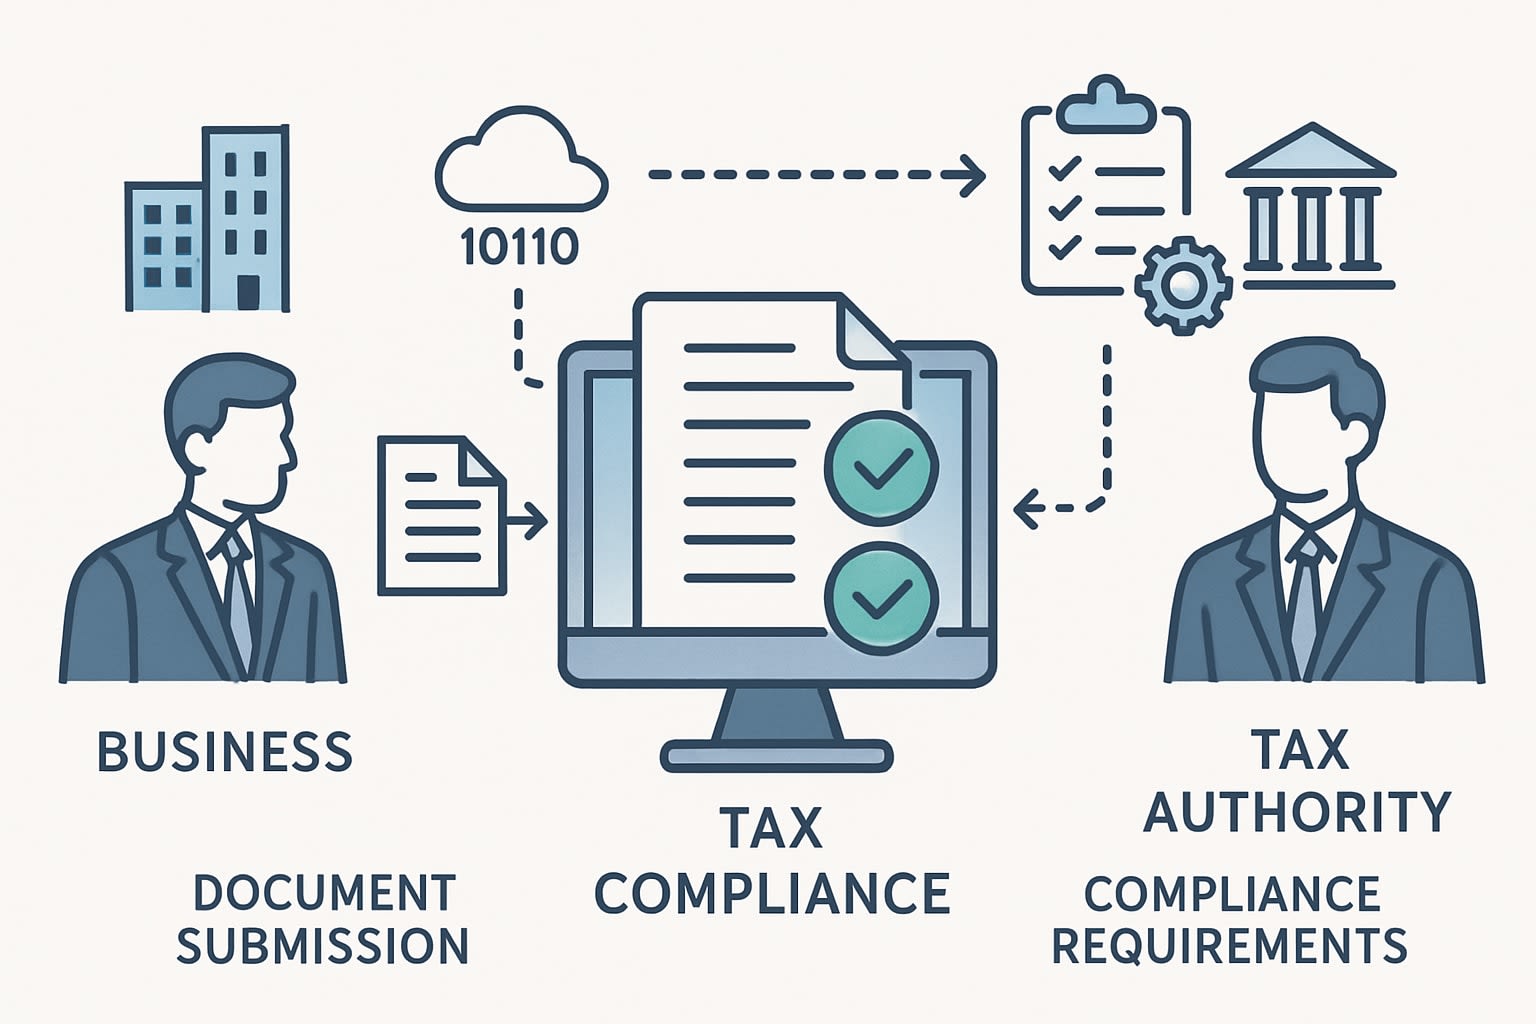
תהליך דיווח מחירי העברה לרשות המסים הישראלית עם מסמכים ותיקיותתרשים מחירי העברה בישראל 2026 המציג עסקאות בין חברות קשורות ודיווח מסים
מהם מחירי העברה?
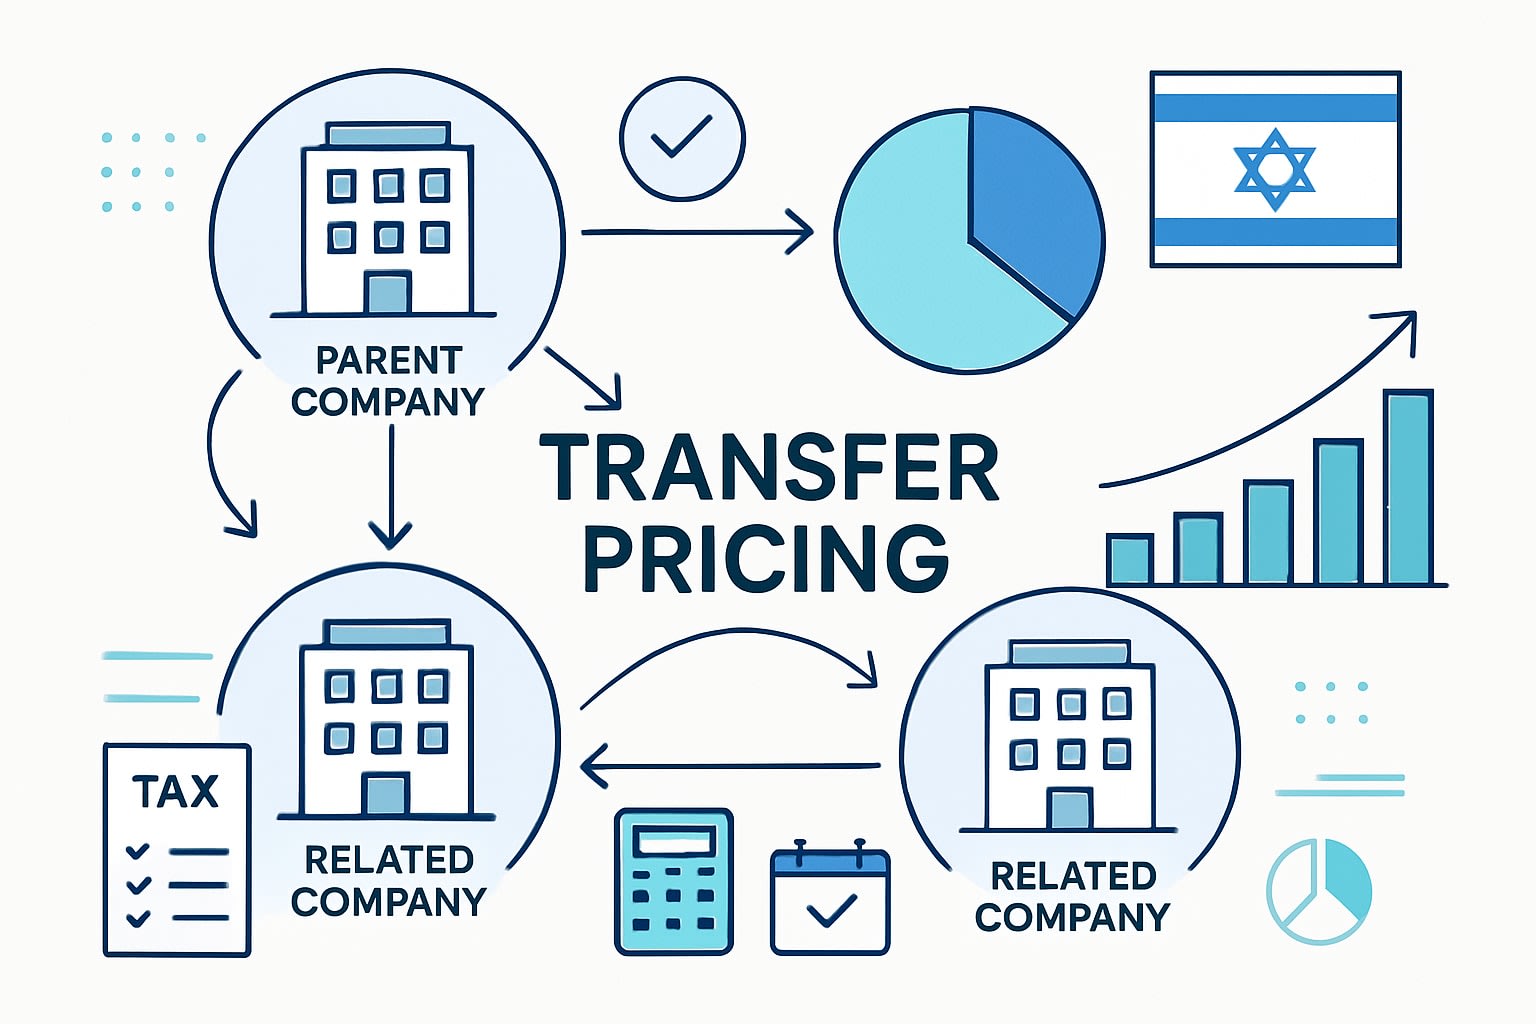
מחירי העברה ישראל 2026 מתייחסים למחירים הנקבעים בעסקאות בין חברות השייכות לאותה קבוצה עסקית או בין צדדים קשורים. עקרון
מחירי העברה ישראל 2026 הם מערכת כללים וכלים המשמשים לתמחור עסקאות בין-חברתיות מס, המבטיחים תמחור הוגן בהתאם לעקרונות אורך הזרוע. זהו מרכיב חיוני בעבור חברות הפועלות בישראל המחפשות לצמצם סיכונים מס ובקרה עלויות מיסוי.
המדריך הזה מיועד למנהלי כספים, רואי חשבון ויועצים משפטיים בישראל 2026 הזקוקים להבנה מעמיקה של מחירי העברה לצורך תכנון מס אסטרטגי יעיל. בעידן בו המיסוי הבינלאומי משתנה תדיר, הבנה נכונה של מחירי העברה היא קריטית להבטחת עמידה בחוקי המס ולהימנעות מקנסות.
מהם מחירי העברה (Transfer Pricing) ומדוע הם כה חשובים לעסקים בישראל 2026?
מחירי העברה ישראל 2026 – רשת חברות בינלאומיות קשורות ועסקאות בין-חברתיות
הגדרה ועקרונות יסוד של מחירי העברה
מחירי העברה מתייחסים לשיטות תמחור בעסקאות בין-חברתיות מס, כאשר ישנה חשיבות להבטחת תמחור הוגן התואם את עקרון אורך הזרוע. עקרון זה מבטיח כי העסקאות מתבצעות בתנאים דומים לאלו שבין חברות בלתי קשורות.
חשיבות תמחור נכון בעסקאות בין-חברתיות מס
תמחור נכון בעסקאות בין-חברתיות מס מונע כפל מס ומפחית סיכונים משפטיים. בישראל 2026, התמחור הנכון מסייע לחברות לשמור על רווחיות ולהימנע מעימותים עם רשויות המס.
המסגרת החוקית בישראל: סעיף 85א פקודת מס הכנסה
דרישות סעיף 85א והשלכותיו על חברות קשורות מיסוי
סעיף 85א לפקודת מס הכנסה מחייב חברות קשורות להוכיח כי עסקאותיהן תומחרו לפי עקרון אורך הזרוע. אי-ציות עלול להוביל לקנסות כבדים וסיכונים משפטיים.
עדכונים ופרשנויות רלוונטיות לשנת 2026
בשנת 2026, חלו עדכונים משמעותיים בפרשנויות סעיף 85א, המחדדים את הדרישות לתיעוד ודיווח מדויק של מחירי העברה.
עקרון אורך הזרוע (Arm's Length Principle) ותמחור עסקאות בינלאומיות
שיטות תמחור מקובלות (CUP, Resale Price, Cost Plus, TNMM, PSM)
שיטות התמחור המובילות כוללות CUP, Resale Price, Cost Plus, TNMM, ו-PSM. כל שיטה נבחרת בהתאם לסוג העסקה ואופי החברה.
חקיקת מס היא מערכת כללים המסדירים את אופן גביית המס על ידי הממשלה. עבור חברות הי-טק ב-2026, שינויים בחקיקה זו יכולים להשפיע על מבנה המס, התמריצים וההקלות הקיימים. מדריך זה למי שחברות הי-טק והסטארט-אפים שמבקשים להבין את השינויים ואיך להיערך אליהם בצורה הטובה ביותר.
מבוא: מדוע שינויי המס ב-2026 קריטיים לחברות הי-טק?
שינויים בחקיקת המס ב-2026 משפיעים על כל החברות בתחום ההי-טק בישראל. החקיקה החדשה מציבה אתגרים והזדמנויות חדשות, מה שמחייב את החברות לבחון מחדש את האסטרטגיות שלהן בתחום המיסוי.
הרקע לרפורמת מיסוי הי-טק ב-2026
רפורמת המיסוי הינה תוצאה של מאמצי הממשלה להתאים את חקיקת המס לתנאים הכלכליים המשתנים ולתחרות הבינלאומית הגוברת.
מי מושפע מהשינויים החדשים בחקיקת המס?
ההשפעה נוגעת לחברות מכל הגדלים, מהסטארט-אפים הקטנים ועד לענקי הטכנולוגיה. כל חברה נדרשת להבין את השפעת השינויים ולהתאים את עצמה בהתאם.
סקירת השינויים המרכזיים בחקיקת המס לחברות הי-טק ב-2026
עדכונים בשיעור מס חברות הי-טק ב-2026
שיעור המס לחברות הי-טק ב-2026 עודכן, מה שמשפיע ישירות על רווחי החברות והאסטרטגיות הפיננסיות שלהן.
שינויים בהטבות המס לחברות מועדפות וחברות טכנולוגיה
המדינה שינתה את הקריטריונים להטבות מס, מה שמחייב את החברות לבחון מחדש את זכאותן ולפעול בהתאם.
רפורמת מיסוי אופציות לעובדים: מה השתנה ב-2026?
השינויים במיסוי האופציות לעובדים עשויים להשפיע על מדיניות התגמול של חברות טכנולוגיה רבות, ומצריכים בחינה מחודשת של התוכניות הקיימות.
מיסוי הכנסות ממקורות בינלאומיים – עדכוני מס 2026
החקיקה החדשה שמה דגש על הפחתת כפל מס והגברת התחרותיות של חברות ישראליות בזירה הגלובלית.
חדשות מס הי-טק: הוראות החוק החדשות ומשמעותן
תיקון פקודת מס הכנסה וההשפעה על ענף ההי-טק
תיקון פקודת מס הכנסה משנה את דרכי הדיווח והגבייה, דבר שמייצר אתגרים חדשים לגורמי ניהול הכספים בחברות.
חוק עידוד השקעות הון – שינויים ב-2026
השינויים בחוק עידוד השקעות הון משפיעים על התמריצים להשקעות בתחום הטכנולוגיה, תוך התמקדות בפיתוח והרחבת יכולות קיימות.
מיסוי כלכלה דיגיטלית ופלטפורמות טכנולוגיה
החקיקה החדשה מתמקדת במיסוי פלטפורמות טכנולוגיה וכלכלה דיגיטלית, במטרה להבטיח תחרות הוגנת והכנסות מדינה.
השפעת מיסוי הי-טק ב-2026 על סטארט-אפים ועל חברות בוגרות
כיצד שינויים במס משפיעים על סטארט-אפים בשלבים מוקדמים?
הסטארט-אפים נדרשים להתמודד עם אתגרים חדשים בתחום המיסוי, אך גם נהנים מהזדמנויות לגיוס הון ולצמיחה מהירה יותר.
חברות הי-טק גדולות וותיקות – אתגרי המס החדשים
חברות ותיקות ניצבות בפני אתגרים משמעותיים, במיוחד בתחום התאמת תשתיות המס לצורכי הגלובליזציה והחדשנות.
השפעת מס 2026 על משיכת השקעות זרות לישראל
השינויים בחקיקת המס עשויים להשפיע על אטרקטיביות ישראל כמרכז טכנולוגי עבור משקיעים זרים. לפרטים נוספים
הטבות מס ותמריצים לחברות הי-טק שנותרו בתוקף ב-2026
מסלול חברה מועדפת מיוחדת (חמ"מ) – מה ממשיך לחול?
התמריצים במסלול חמ"מ ממשיכים להוות חלק משמעותי מאסטרטגיית המיסוי של חברות רבות, תוך התאמות קלות שנעשו ב-2026.
ניכויי מס בגין השקעה במחקר ופיתוח (מו"פ)
המדינה ממשיכה לעודד השקעה במו"פ באמצעות ניכויי מס, אך עם שינויים קלים בקריטריונים לזכאות.
הקלות מס לחברות בפריפריה הגיאוגרפית
ההקלות נשארו בתוקף, עם דגש מיוחד על פיתוח אזורי ותמיכה בחברות בפריפריה.
אסטרטגיות מיסוי חכמות לחברות הי-טק ב-2026
אסטרטגיות מיסוי חכמות ומיסוי הי-טק לחברות טכנולוגיה בשנת 2026
תכנון מס אפקטיבי לאור חקיקת המס החדשה
חברות צריכות להתאים את תכנון המס שלהן לשינויים החדשים, תוך שמירה על עמידה בדרישות החוק. למידע נוסף
מבני החזקה מומלצים לחברות טכנולוגיה בעידן המס החדש
בחירת מבני החזקה נכונים יכולה למזער את עלויות המס ולהגביר את היעילות הפיננסית של החברות.
ניהול נכון של אופציות לעובדים בהתאם לשינויים במס 2026
ניהול נכון של אופציות יכול לשפר את שביעות הרצון של העובדים ולמקסם את היתרונות הפיננסיים לחברה.
השוואה בינלאומית: ישראל מול מדינות הי-טק מובילות בעולם
שיעורי מס חברות הי-טק בישראל לעומת ארה"ב, אירלנד וסינגפור ב-2026
השוואה זו מציגה את היתרונות והחסרונות של ישראל ביחס למדינות אחרות בתחום המיסוי.
יישום מינימום המס הגלובלי של ה-OECD בישראל
המדינה פועלת ליישום המינימום המס הגלובלי על פי הנחיות ה-OECD, דבר שיכול להשפיע על תחרותיות החברות הישראליות בזירה הבינלאומית.
האם ישראל תחרותית בזירת מיסוי ההי-טק הבינלאומית?
למרות האתגרים, ישראל שומרת על מיקומה כמרכז טכנולוגי מוביל, בזכות חקיקה מתקדמת ותמריצים ייחודיים.
שאלות נפוצות על חקיקת המס לחברות הי-טק ב-2026
מהו שיעור מס החברות הרלוונטי לחברת הי-טק ב-2026?
שיעור המס לחברות הי-טק מתעדכן בהתאם לחקיקה החדשה, וחשוב לבדוק את השינויים המדויקים על מנת להיערך בהתאם.
כיצד מגישים בקשה להטבות מס לחברה מועדפת ב-2026?
הגשת בקשה להטבות מס דורשת עמידה בקריטריונים מסוימים והגשת מסמכים רלוונטיים לרשות המסים.
האם ישנם שינויים בדיווח המס לחברות בינלאומיות?
כן, החקיקה החדשה כוללת שינויים בדיווח המס לחברות בינלאומיות כדי להתאים לתקנים הגלובליים.
מהם השינויים במיסוי אופציות לעובדים ב-2026?
השינויים כוללים התאמות בשיעורי המיסוי ובתנאים להענקת אופציות, ולכן חשוב לעקוב אחר העדכונים.
כיצד משפיעים השינויים על השקעות הון במו"פ?
השינויים במיסוי עשויים להשפיע על השקעות הון במו"פ, תוך התאמות בתמריצים הקיימים.
מיסוי בינלאומי לישראלים 2026 הוא מערכת חוקים וכללים שמטרתה להגדיר ולמסות הכנסות ונכסים של תושבי ישראל בחו"ל. הוא חיוני לניהול נכון של נכסים והכנסות גלובליים, במיוחד עבור ישראלים הפועלים בשוק הבינלאומי.
המדריך הזה מיועד לישראלים המעוניינים להבין את הדקויות של מיסוי בינלאומי ב-2026 וכיצד להימנע ממכשולים רגולטוריים. אם אתם בעלי נכסים או הכנסות מחו"ל, חשוב להיות מודעים לשינויים בחוקי המיסוי ולדרך הנכונה להתנהל מולם.
הקדמה למיסוי בינלאומי לישראלים
המיסוי הבינלאומי לישראלים ב-2026 מתמקד בהיבטים שונים של הכנסות ונכסים מחו"ל. הוא נועד להבטיח שתשלום המיסים מתבצע בצורה תקינה ושקופה, תוך התחשבות בשינויים גלובליים ובחוקים המקומיים.
מיסוי הכנסות מחו"ל ב-2026
מהן הכנסות מחו"ל?
הכנסות מחו"ל כוללות כל הכנסה שמקורה מחוץ לישראל, כמו שכר עבודה, דיבידנדים, ריבית והכנסות משכירות נכסים. הכנסות אלו חייבות להיות מדווחות לרשות המיסים הישראלית ולהיות ממוסות בהתאם לחוק.
כיצד מחושב מס על הכנסות מחו"ל?
חישוב המס על הכנסות מחו"ל ב-2026 נעשה בהתאם להסכמי המס הבינלאומיים ולחוקי המס המקומיים. חשוב לבדוק את סיווג ההכנסות לצורכי מס, שכן ישנם מגבלות והקלות שונות.
תושבות מס כפולה והשפעתה על המשקיע הישראלי
מהי תושבות מס כפולה?
תושבות מס כפולה מתייחסת למצב שבו אדם נחשב תושב מס במדינה יותר מאחת. זה יכול להוביל לכפל מס, אך ישנן דרכים להימנע מכך.
דרכי התמודדות עם תושבות מס כפולה
ישראלים יכולים להיעזר בהסכמי מס בינלאומיים כדי למנוע כפל מס. מומלץ לבדוק את התזכיר החוק החדש בנושא תושבות מס.
דיווח על נכסים בחו"ל: מה חשוב לדעת?
חוקי דיווח ותהליכי רגולציה
דיווח על נכסים בחו"ל הוא חובה רגולטורית ב-2026. חוקי הדיווח כוללים פרטים על נכסים כספיים ורכוש פיזי, ומטרתם למנוע העלמות מס.
השלכות אי דיווח על נכסים
אי דיווח על נכסים עלול להוביל לקנסות כבדים ולסנקציות משפטיות. חשוב להכיר את החוק ולפעול לפיו.
FATCA ו-CRS: השפעתם על ישראלים ב-2026
מהם FATCA ו-CRS?
FATCA (Foreign Account Tax Compliance Act) ו-CRS (Common Reporting Standard) הם תקנים בינלאומיים לשיתוף מידע פיננסי בין מדינות, שמטרתם למנוע העלמות מס.
כיצד משפיעים החוקות על ישראלים?
התקנים מחייבים מוסדות פיננסיים לדווח על נכסים של תושבים ישראלים למדינות אחרות, מה שיכול להשפיע על הדרך שבה ישראלים מנהלים את נכסיהם מחו"ל.
תכנון מס בינלאומי חכם לשנת 2026
אסטרטגיות לתכנון מס אפקטיבי
תכנון מס בינלאומי הופך קריטי יותר מאי פעם. יש לבדוק את ההסכמים הבינלאומיים ולנצלם באופן מיטבי כדי להפחית את נטל המס.
כיצד להימנע ממלכודות מס בינלאומיות
כדי להימנע ממלכודות מס, חשוב להיעזר במומחים ולבחון את כל ההיבטים של המיסוי הבינלאומי. מומלץ לעיין בטיפים לתום שנת המס 2025 כדי להכין את עצמכם לשנה הבאה.
מהו המיסוי הבינלאומי לישראלים ב-2026?
מיסוי בינלאומי לישראלים ב-2026 כולל חוקים וכללים שנועדו למיסוי הכנסות ונכסים שמקורם מחוץ לישראל.
כיצד משפיעה תושבות מס כפולה?
תושבות מס כפולה יכולה להוביל לכפל מס, אך שימוש בהסכמי מס בינלאומיים יכול למנוע זאת.
מהם FATCA ו-CRS?
FATCA ו-CRS הם תקנים בינלאומיים לשיתוף מידע פיננסי שמטרתם למנוע העלמות מס.
איך ניתן להימנע ממלכודות מס בינלאומיות?
הימנעות ממלכודות מס דורשת תכנון מס חכם והבנה מעמיקה של החוקים הבינלאומיים.
מהן ההשלכות של אי דיווח על נכסים בחו"ל?
אי דיווח על נכסים בחו"ל עלול להוביל לקנסות וסנקציות משפטיות.
כיצד מתבצע חישוב מס על הכנסות מחו"ל?
חישוב המס על הכנסות מחו"ל מתבצע בהתאם להסכמי מס בינלאומיים ולחוקים המקומיים.
שאלות קשורות
מהם היתרונות של תכנון מס בינלאומי חכם?
כיצד ניתן לקבל הקלות במס על הכנסות מחו"ל?
מהם הצעדים הראשונים לדיווח על נכסים בחו"ל?
סוג הכנסה
שיעור מס מינימלי
שיעור מס מקסימלי
שכר עבודה
10%
25%
דיבידנדים
15%
30%
ריבית
20%
35%
לפי ארגון הבריאות העולמי, ישנה חשיבות רבה לניהול נכון של הכנסות בינלאומיות כדי למנוע קשיים כלכליים עתידיים. קרן המטבע הבינלאומית ממליצה על בדיקה תקופתית של החוקים המתעדכנים כדי לשמור על תאימות לרגולציה. לפי רשות המסים האמריקאית, יש להקפיד על דיווח מדויק כדי להימנע מהשלכות משפטיות כבדות.
סעיף 1 לפ קודת מס הכנסה מגדיר מהי "הכנסה מיגיעה אישית" ופותח במילים " לרבות…" תוך שהוא כולל סוגי הכנסות אשר לולא נכללו היו מסווגות לכאורה כהכנסה פאסיבית. ההבחנה בין "הכנסה מיגיעה אישית" לבין הכנסה שאיננה מיגיעה אישית טומנת בתוכה השלכות מס שונות כאשר בין היתר על הכנסה מיגיעה אישית יי נתן פטור ממס מוגדל לנכה כאמור בסעיף 9)5( לפקודה, שיעורי מס מופחתים לפי סעיף 121)ב( לפקודה ועוד. 1 בספטמבר 2024 פרסמה רשות המסים תמצית החלטת מיסוי העוסקת בסיווג תשלומים המשולמים לשותף הפורש משותפות. במסגרת ההחלטה קבעה רשות המסים כי תשלומים כאמור אשר ישולמו מהשותפות לשותף הפורש יסווגו ביד יו כהכנסה פירותית לפי סעיף 2)1( לפקודה שאיננה הכנסה מיגיעה אישית. לאור כך, תשלומים אלו ככל שישולמו ליחיד )או ייוחסו אליו, כפי שיפורט להלן( הרי שלכאורה אינו זכאי היחיד בגינם להטבות המס הניתנות להכנסה אשר מסווגת כהכנסה מיגיעה אישית. בדצמבר 2024 פורסם חוק ההתייעלות הכלכלית )תיקוני חקיקה להשגת יעדי התקציב לשנת 2025( )מיסוי רווחים לא מחולקים(, התשפ"ה2024- )להלן: " רפורמת חברות המעטים"( במסגרת ו נקבעו תיקונים בפקודת מס הכנסה היוצרים מנגנון מיסוי ייחודי לבעלי המניות בחברות מעטים וכן מטילות חבות מס משמעותית על חברות מעטים כאמור בעלות הכנסה צבורה . במסגרת רפורמת חברות המעטים בוצעה הרחבה לסעיף 62א לפקודה ונקבע כי "הכנסה מפעילות עתירת יגיעה אישית" תיוחס לבעל מניות פעיל בחברת המעטים. סעיף 62א הגדיר "הכנסה מפעילות עתירת יגיעה אישית" כהכנסה שאינה הכנסה אחרת, קרי הכנסה שאיננה משכירות, דיבידנד, ריבית וכיוצ"ב. כלומר, ככל שמדובר בהכנסה מפעילות עתירת יגיעה אישית הרי שהחלק העודף על הרווחיות בשיעור 25% ייחוס לבעל המ ניות והוא יחויב במס שולי )בשיעור של כ50%-( חלף חיוב החברה במס חברות ) 23%( ומשיכת הדיבידנד בעתיד על ידו. נמצא כי ככל ששותף בשותפות מחזיק בה באמצעות חברה שבבעלותו הרי שתשלומים אשר יקבל השותף בגין פרישתו יסווגו באופן שונה ולמעשה לפי עמדת רשות המסים יוצא הוא נפסד פעמיי ם. מחד, המדובר בהכנסה פירותית לפי סעיף 2)1( לפקודה ולא במכירת זכות בשותפות שיתכן ותסווג כ"הכנסה אחרת" ומשכך תסווג ההכנסה כהכנסה מפעילות עתירת יגיעה אישית אותה יש לייחס לבעל המניות היחיד ולא לחברה. מאידך, הכנסה זו לעמדת רשות המסים איננה מיגיעה אישית, כהגדרתה בסעיף 1 לפקודה, ולכן לכאורה לא זכאית לשיעורי המס המופחתים, פטור המס הניתן לנכה וכדומה. 1 החלטת מיסוי 8809/24 הנושא: סיווג תשלומי פרישה לשותפים שפורשים משותפות – החלטת מיסוי בהסכם. – 2 – נכתב ע"י דני שמעיה, רואה חשבון ומשפטן לשעבר יועץ מקצועי למנהל רשות המסים ורכז חוליה בפקיד השומה למפעלים גדולים אין באמור משום יעוץ מקצועי או תחליף ליעוץ כאמור כל מקרה נבחן לגופו ומומלץ להיוועץ בטרם ביצוע פעולה משפטית כלשהי סמיכות הזמנים בין החלטת המיסוי לבין חקיקת רפורמת חברות המעטים מעלה תהיה בנוגע לפרשנות הנכונה : 2 לשני מושגים אלו שיתכן כי למעשה אחד הם, על כך אמר בית המשפט את דברו בעניין חצור ""… אין אני מוכן כלל להעמיד את המחוקק כמי שעושה 'מלאכת מחשבת'. הנסח, כמו השופט, עושה מלאכה אנושית, על חולשותיה ופגמיה. את פרשנותו של החוק יש לבסס על לשונו ועל הגיונו ועל מטרתו ועל תכליתו" ……. כיצד תיקבע המשמעות "הנכונה" של דיבור בחוק? נקודת המוצא היא הלשון שנקט המחוקק. אין לך משמעות "נכונה" של דיבור, אם אין לה עיגון לשוני ולו מינימאלי בתורת הלשון. חייבת להיות נקודת אחיזה ארכימדית לפירוש הנכון בלשון החוק )ראה ב"ש 67/84(, אלא אם כן כל משמעות המעוגנת בלשון מביאה לאבסורד. בהעדר "אבסורד" חייבת המשמעות ה"נכונה" להיות אחת מהאפשרויות המעוגנות בלשונה של ההוראה." שאלת סיווג ההכנסה הינה שאלה מורכבת במיוחד לאחר רפורמת חברות המעטים ועל כן מומלץ לבחון את הסיווג כאמור בקפדנות בהתאם לפסיקה וההרמוניה החקיקתית לשם מיצוי הטבות המס להן זכאי הנישום
ביום 2/7/25 פורסם תזכיר חוק בעניין מקום מושבו של יחיד המתקמד בספירת ימי השהיה של היחיד בישראל תוך קביעת חזקות חלוטות הגוברות על מבחן מרכז החיים.
נזכיר שבחודש נובמבר פורסמו מסקנותיה של ועדה לרפורמה במיסוי בינלאומי שעמד בראשה הסמנכ"ל דאז לעניינים מקצועיים, רולנד עם-שלם, רו"ח (משפטן).
הועדה קבעה, בין היתר, את החזקות החלוטות הבאות ביחס לתושבות:
יחיד ששהה בישראל מעל ל-183 יום במשך שנתיים ברצף, ייחשב כתושב ישראל מהשנה הראשונה.
יחיד ששהה בישראל בשנת המס 100 ימים או יותר וסך כל תקופת שהייתו בשנת המס ובשנתיים שקדמו לה היו 450 ימים או יותר, ייחשב תושב ישראל בשנת המס. חזקה זו לא תתקיים כאשר היחיד שהה 183 ימים או יותר בכל שנות המס הנבחנות באותה מדינת תושבות, ואותה מדינה חתומה עם ישראל על אמנה למניעת כפל מס, וזאת בכפוף להמצאת אישור תושבות ממדינת האמנה.
יחיד ששהה בישראל 100 ימים או יותר ובן/בת הזוג שלו הינו תושב ישראל. בן זוג לעניין זה כולל גם ידוע בציבור – "מי שמנהל עמו משק בית משותף הוא תושב ישראל".
יחיד ששהה בישראל פחות מ-30 יום בכל שנת מס במשך ארבע שנים רצופות, ייחשב לתושב חוץ החל משנת המס הראשונה.
יחיד ששהה בישראל פחות מ-30 יום בכל שנת מס במשך שלוש שנים רצופות, ייחשב לתושב חוץ החל משנת המס השנייה.
תזכיר ברוח מסקנות הועדה פורסם לפני שנתיים ביולי 2023.
התזכיר החדש מחמיר מאוד ביחס למסקנות הועדה ובהשוואה לתזכיר הקודם. דברי ההסבר של התזכיר המציינים כי מטרת התזכיר החדש להגדיל את הוודאות, אינם עולים בקנה אחד עם זכות הקניין ועם העקרונות המקובלים בעולם ביחס לחזקות התושבות.
"תקופת שלוש השנים" –
שנת המס ושתי שנות המס לפניה;
שנת המס, השנה שלפניה והשנה שאחריה;
שנת המס, ושתי שנות המס שאחריה;
"ימי שהייה משוקללים" – שיטת חישוב שמעניקה משקל שונה לימי שהייה לפי קרבתם או ריחוקם משנת המס הנבחנת:
כל יום בשנת המס = יום מלא;
כל יום בשנה שלפני או אחרי שנת המס = שליש יום;
כל יום בשנתיים שלפני או בשנתיים שאחרי שנת המס = שישית יום;
התזכיר החדש קובע את החזקות הבאות ביחס לתושב ישראל:
יחיד ששהה בישראל 75 יום או יותר בשנת מס ובלבד שבספירה משוקללת של שלוש השנים המסתיימות בשנת המס הנדונה שהה בישראל 183 ימים, ייחשב כתושב ישראל באותה שנת מס. לעניין זה החלופה הראשונה של הספירה המשוקללת של חזקת 183 הימים תעשה ביחס לשלוש השנים באופן הבא: יספרו את מלוא הימים בשנה הנדונה, יספרו שליש מימי השהיה בשנה שקדמה לשנת המס הנדונה ויספרו שישית מימי השהיה בשנה שקדמה לשנה שקדמה לשנת המס הנדונה. לדוגמא, אם אדם שהה בישראל בשנת 2026 120 יום, בשנת 2027 120 יום ובשנת 2028 130 יום ושנת המס הנבחנת היא שנת 2028, הרי שהתנאי הראשון של 75 ימים התקיים וגם התנאי השני של 183 הימים התקיים: 120/6+120/3+130=190>183
יחיד ששהה בישראל 30 יום או יותר בשנת מס ובלבד שבספירה משוקללת של שלוש השנים המסתיימות בשנת המס הנדונה שהה בישראל 140 ימים ובן/בת זוגו הוא תושב ישראל, ייחשב כתושב ישראל באותה שנת מס. לעניין זה החלופה הראשונה של הספירה המשוקללת של חזקת 140 הימים תעשה ביחס לשלוש השנים באופן הבא: יספרו את מלוא הימים בשנה הנדונה, יספרו שליש מימי השהיה בשנה שקדמה לשנת המס הנדונה ויספרו שישית מימי השהיה בשנה שקדמה לשנה שקדמה לשנת המס הנדונה. לדוגמא, אם אדם שהה בישראל בשנת 2026 150 יום, בשנת 2027 120 יום ובשנת 2028 80 יום ושנת המס הנבחנת היא שנת 2028 ובן/בת זוגו תושב/ת ישראל, הרי שהתנאי הראשון של 30 ימים התקיים וגם התנאי השני של 140 הימים התקיים: 150/6+120/3+80=145>140
התזכיר החדש קובע חזקה חלוטה לגבי תושב חוץ:
יחיד ששהה בישראל 74 יום או פחות בשנת מס ובלבד שבספירה משוקללת של שלוש השנים המסתיימות בשנת המס הנדונה שהה בישראל לכל היותר 110 ימים, ייחשב כתושב ישראל באותה שנת מס. לעניין זה החלופה הראשונה של הספירה המשוקללת של חזקת 110 הימים תעשה ביחס לשלוש השנים באופן הבא: יספרו מלוא הימים בשנה הנדונה, יספרו שליש מימי השהיה בשנה שקדמה לשנת המס הנדונה ויספרו שישי מימי השהיה בשנה שקדמה לשנה שקדמה לשנת המס הנדונה. לדוגמא, אם אדם שהה בישראל בשנת 2026 90 יום, בשנת 2027 60 יום ובשנת 2028 50 יום ושנת המס הנבחנת היא שנת 2028, הרי שהתנאי הראשון של 74 ימים או פחות התקיים וגם התנאי השני של פחות מ-110 הימים התקיים: 90/6+60/3+50=100<110
יחיד ובן/בת זוגו ששהו בישראל 90 יום או פחות בשנת מס ובלבד שבספירה משוקללת של שלוש השנים המסתיימות בשנת המס הנדונה שהו בישראל לכל היותר 125 ימים, ייחשב כתושב ישראל באותה שנת מס. לעניין זה החלופה הראשונה של הספירה המשוקללת של חזקת 125 הימים תעשה ביחס לשלוש השנים באופן הבא: יספרו מלוא הימים בשנה הנדונה, יספרו שליש מימי השהיה בשנה שקדמה לשנת המס הנדונה ויספרו שישי מימי השהיה בשנה שקדמה לשנה שקדמה לשנת המס הנדונה. לדוגמא, אם אדם ובן/בת זוגו שהו בישראל בשנת 2026 102 יום, בשנת 2027 78 יום ובשנת 2028 77 יום ושנת המס הנבחנת היא שנת 2028, הרי שהתנאי הראשון של 90 ימים או פחות התקיים וגם התנאי השני של פחות מ-110 הימים התקיים: 102/6+78/3+77=120<125
אני סבור, כי התזכיר יוצר ודאות בעיקר עבור רשות המיסים אך מפר את ההבנות של הועדה לרפורמה במיסוי בינ"ל מנובמבר 2021, שגם כך לא היו מקובלות עלי ולכן ודאי שלא ניתן לטעון שהתזכיר החדש משקף הבנה עם הלשכות המקצועיות. ההבנה בועדה היתה לחזקה חלוטה של שהיה של 183 ימים בכל שנה במשך שנתיים רצופות וכעת יוצרים חזקה חלוטה של 75 ימים עם שהיה של ימים משוקללים בגובה 183 יום בשנת המס ובשנתיים שקדמו לה. הריכוך בחזקה החלוטה לתושב חוץ מ-30 ל-75 יום לא "מעדן" לדעתי את ההחמרה לגבי חזקת ה-75. עם זאת, ממילא רוב הדיונים בפרקטיקה הם ביחס לתושבי מדינות אמנה, אז לתיקון החוק הזה משמעות מוגבלת שכן האמנה גוברת על הדין הפנימי.
ב-8 ביולי 2022 הממשלה בהולנד נתנה את אישורה הסופי לביצוע שינוי בחוקי המס הנוגעים להענקת אופציות לעובדים. ההחלטה הגיעה כתוצאה של מסקנות המומחים בעקבות סקר כלכלי מקיף אשר הזמין משרד האוצר בהאג, בו נערכה השוואה של דיני המס בנוגע להשתתפות עובדים בהון החברה, כפי שדינים אלה חוקקו ומיושמים במספר מדינות הנחשבות להיות חדשניות, שביניהן – ואין בכך הפתעה – מצויה ישראל כדוגמה מובילה.
במשך שנים הקהילה העסקית בהולנד קראה לשנות את דיני המס בנוגע לאופציות לעובדים והענקת מניות. עד לתיקון האחרון בדיני המס בהולנד, אשר יכנס לתוקף ב-1 בינואר 2022, ההטבה הגלומה באופציה הייתה ממוסית כבר החל מן המועד שבו העובד מימש את האופציה או העביר את האופציות לאחר. במקרים רבים העובד נאלץ ללוות כספים כדי לשלם את המס שהוטל משום שהמניות עצמן טרם נמכרו.
לבסוף בשנת 2020 בהמרצת קהילת ההיי-טק בהולנד ובהמרצת משקיעים זרים, קובעי המדיניות בענייני מס הזמינו סקר כלכלי מקיף לבחון את אופן המיסוי במדינות אחרות בנוגע למתן הזדמנות לעובדים להשתתף בהון החברה והתוצאות הכלכליות של מהלכים אלה. הדו"ח ערך השוואה של הכללים וההצלחה הכלכלית של מיסוי אופציות עובדים ב-10 כלכלות תחרותיות. מובן שישראל הייתה בין המדינות המובילות בדו"ח בהיות ישראל "אבירת" השתתפות עובדים בהון החברה. מחברי הדו"ח מצאו שבחמש מתוך עשר המדינות שנבדקו (וביניהן ישראל) תשלום המס נדחה ליום מכירת המניות, ובנוסף מוטל מס בשיעור נמוך יותר על ההטבה, כגון בישראל, דבר שמעניק לעובד יתרון נטו גבוה יותר. ההולנדים הבינו שהם נשארו מאחור בסוגיה זו, וצריך לערוך שינויים.
על בסיס הדו"ח שהוגש, הממשלה בהאג ניסחה תיקונים ושיפורים בדיני המס המתייחסים לאופציות, תיקונים אשר נכללו בתקציב שממשלת הולנד לשנת 2022. ואולם התיקונים המתייחסים לאופציות הוצאו מהתקציב בספטמבר 2021 תחת ההבטחה שהן יוגשו שוב במהרה. באפריל 2022 משרד האוצר בהאג אכן עמד במילתו והגיש את התיקונים מחדש במטרה לעודד משיכת והחזקת עובדים, ובמיוחד כאלה עם רוח יזמות, ידע טכני, ומומחי IT ובכך להפוך את הולנד לתחרותית יותר בהשוואה למדינות אחרות בכל הנוגע לחברות הזנק וחברות מתפתחות.
החל מתחילת 2023 לאחר שהתיקונים לחוק ייכנסו לתוקף, המועד שבו ההטבה תהיה מחויבת במס יהיה המועד הראשון שבו ניתן לסחור במניות או המועד שבו המגבלות על המסחר במניות יוסרו. בכל מקרה, המס על ההטבה ישולם לכל המאוחר 5 שנים לאחר הנפקה ראשונית של החברה (ביחס לחברות שאינן ציבוריות), או 5 שנים לאחר שהעובד קיבל את המניות (במקרה של חברה ציבורית). סכום ההכנסה שעליו יוטל המס מחושב על ידי הפחתת מחיר הרכישה או מחיר המימוש אשר שולם על ידי העובד, ממחיר השוק של המניות במועד שבו הן הפכו להיות סחירות. מן המועד שבו המס שולם, כל רווח אשר ינבע לאחר מכן לא ימוסה במרבית המקרים, בעוד שייתכן שאחוז מסוים של הכנסה רעיונית המתקבלת מנכסים פסיביים כן יהיה חייב במס. המחזיקים באופציות יכולים לבחור לשלם את המס (באופן חלקי) במועד המימוש. ברור שניצול אפשרות זו יכול להיטיב עם העובד במקרה שבו ביצועי המניה היו טובים בסמוך לאחר שהעובד מימש את האופציה, שכן במקרה כזה העובד לא יצטרך לשלם את המס על הרווח כאשר הוא ימכור בעתיד. אופציות ומניות אשר מוגבלות במסחר יכולות להימכר ללא שיוטל מס על ההעברה כאמור במקרים של מיזוג המתבצע תוך החלפת מניות, פיצול הון המניות בחברה, רכישה של יותר מ-50% של הון המניות של חברה.
יש לציין כי במקרים של רילוקיישן לתקופה ארוכה בהולנד, או במצב הפוך, יש חשיפה לכפל מס בקשר לזכויות שהונפקו במדינה השנייה לאותם עובדים בינלאומיים לפני העברתם להולנד, והפוך. קיימים פתרונות גם לסוגיות האלה באמצעות האמנה למניעת כפל מס שנחתמה בן ישראל לבין הולנד, שניתן ליישמם רק אם החברות בישראל ובהולנד תפעלנה מראש.