מיסוי שותפויות ישראל 2026 מתייחס לכללי המס המיועדים לשותפויות כלליות ומוגבלות, חברות משפחתיות ועסקי משפחה בישראל. המדריך מספק כלים לתכנון מס יעיל תוך עמידה בדרישות הרגולציה המעודכנות לשנת 2026.
מבוא: שינויים בחקיקה ומגמות במיסוי שותפויות
בשנת 2026, רשות המסים בישראל פרסמה שינויים משמעותיים בחקיקה הנוגעת למיסוי שותפויות. לדוגמה, הונפקו הנחיות חדשות לחלוקת הכנסות בין בני זוג עובדים בעסק. לפי נתוני רשות המסים, כיום ישנן כ-35,000 שותפויות רשומות, מתוכן 12,000 מוגדרות כמשפחתיות.
הבסיס החוקי למיסוי שותפויות
מיסוי שותפויות בישראל מעוגן בפקודת מס הכנסה ופקודת השותפויות משנת 1975. עיקרון השקיפות המיסויית קובע שכל שותף נישום בנפרד על חלקו ברווחים, כפי שמתואר באתר רשות המסים הישראלית.
תכנון מס לעסקי משפחה
תכנון מס נכון יכול לחסוך לעסקי משפחה סכומי כסף משמעותיים. לדוגמה, חלוקת הכנסות בין בני זוג יכולה להוזיל משמעותית את נטל המס. למידע נוסף על תכנון מס יעיל לעסקים קטנים ב-2026, בקרו במדריך המקיף.
סוג מבנה עסקי
שיעור מס
שקיפות מיסויית
אחריות אישית
מתאים ל-
שותפות כללית
מדרגות מס הכנסה (עד 50%)
מלאה
בלתי מוגבלת
עסקים קטנים ובינוניים
שותפות מוגבלת
מדרגות מס הכנסה / 25% על רווח הון
מלאה
מוגבלת לשותפים מוגבלים
קרנות השקעה, נדל"ן
איור קונספטואלי של תכנון מס אסטרטגי לעסק משפחתי בישראל 2026, המציג אינטגרציה בין נתונים פיננסיים, מסמכים משפטיים ומוטיבים משפחתיים על רקע נוף ישראלי, המסמל חיסכון וצמיחה.
הטבות מס לחברות משפחתיות
חברות משפחתיות נהנות מהטבות מס ייחודיות המאפשרות גמישות בניהול הכנסות והוצאות. ניתן לקרוא עוד על כך במדריך בנושא מיסוי מקרקעי 2026.
שאלות נפוצות
מהי שותפות מוגבלת? שותפות שבה יש הגבלה על האחריות האישית של השותפים המוגבלים.
כיצד ניתן לחלק הכנסות בין בני זוג בעסק? באמצעות תכנון מס קפדני, ניתן לחלק הכנסות באופן שוויוני ולהפחית את נטל המס.
מהם היתרונות של חברה משפחתית? גמישות בניהול והטבות מס ייחודיות.
כיצד משפיעים שינויים בחקיקה על מיסוי שותפויות? שינויים בחקיקה יכולים להשפיע על חלוקת הכנסות והטבות מס.
האם כדאי להקים שותפות כללית או מוגבלת? תלוי באופי העסק ובסיכון המשפטי המתקבל.
מיסוי שותפויות 2026 בישראל מתייחס למערכת הכללים והתקנות החלים על שותפויות מסוגים שונים, לרבות שותפויות כלליות, מוגבלות ועסקי משפחה. המערכת נועדה להבטיח גביית מסים הוגנת ויעילה, תוך התחשבות במבנה הייחודי של ישויות אלו. הבנת עקרונות המיסוי ויישום תכנון מס אסטרטגי הינם קריטיים לשמירה על יציבות פיננסית ולמיקסום רווחיות העסק בשנת 2026.
מבוא: מיסוי שותפויות בישראל 2026 – מה חייבים לדעת?
שוק העסקים בישראל מתפתח באופן מתמיד, ועימו גם רגולציית המס. מיסוי שותפויות 2026 טומן בחובו ניואנסים רבים הדורשים הבנה מעמיקה ותכנון מקצועי. אנו מבינים כי יזמים ובעלי עסקים המנהלים שותפויות, בין אם עם שותפים זרים או בני משפחה, נדרשים לנווט במבוך של חוקים ותקנות. מדריך זה נועד לספק לכם, בעלי העסקים והשותפים, את הכלים הנדרשים להבנת המערכת ולהתמודדות יעילה עם אתגרי המיסוי בשנת 2026.
מהי שותפות לצרכי מס בישראל?
לצרכי מס, שותפות בישראל מוגדרת כישות משפטית שאינה נפרדת משותפיה, למעט מקרים חריגים. המשמעות היא שרווחי השותפות מיוחסים ישירות לשותפים, והם אלו שחייבים במס על חלקם ברווחים, כל אחד לפי שיעור המס האישי שלו. אנו רואים בכך יתרון מסוים בשקיפות, אך גם מורכבות בדיווח ובתכנון.
ההבדלים בין שותפות כללית לשותפות מוגבלת מס
קיימים שני סוגים עיקריים של שותפויות בישראל: שותפות כללית ושותפות מוגבלת מס. בשותפות כללית, כל השותפים נושאים באחריות בלתי מוגבלת לחובות השותפות, וכל אחד מהם יכול לייצג אותה. לעומת זאת, בשותפות מוגבלת (שמכונה גם שותפות מוגבלת מס), יש שותף כללי אחד לפחות הנושא באחריות בלתי מוגבלת, ושאר השותפים הם שותפים מוגבלים, שחבותם מוגבלת לסכום השקעתם. הבדלים אלו משליכים באופן ישיר על חשיפת המס והסיכון של כל אחד מהשותפים.
למה תכנון מס שותפות הוא קריטי בשנת 2026?
תכנון מס שותפות ועסקי משפחה בישראל 2026 – פגישת ייעוץ אסטרטגית לבניית מבנה מס אופטימלי
תכנון מס שותפות בשנת 2026 הוא קריטי בשל השינויים הרגולטוריים המתמידים והצורך באופטימיזציה של מבנה המס. אי תכנון נכון עלול להוביל לחבות מס גבוהה מהנדרש, לקנסות ולסנקציות מצד רשות המסים. אנו ממליצים לכל שותפות לבחון את מבנה המס שלה בקפידה, להבין את השלכותיו ולפעול באופן אקטיבי למיקסום היתרונות ולמזעור החסרונות, תוך הסתייעות במומחים בתחום. המדריך הזה מיועד לבעלי עסקים, יזמים ושותפים פעילים המעוניינים להבין לעומק את דיני מיסוי שותפויות 2026 וליישם תכנון מס חכם.
סוגי שותפויות ומאפייני המיסוי שלהן
הבנת סוגי השותפויות השונים ומאפייני המיסוי הייחודיים לכל אחד מהם היא אבן יסוד בתכנון מס אפקטיבי. כל מבנה שותפות מציע יתרונות וחסרונות שונים מבחינת חבות מס, אחריות משפטית וגמישות תפעולית. אנו נבחן כעת את הסוגים העיקריים ואת אופן מיסוי שותפויות 2026 בהקשרם.
שותפות כללית – הכנסות שותפות מיסוי ועקרונות בסיסיים
שותפות כללית היא מבנה נפוץ לעסקים קטנים ובינוניים, בהם השותפים מעורבים באופן פעיל בניהול ומוכנים לקחת אחריות מלאה. הכנסות שותפות מיסוי במקרה זה מתבצעות ברמת השותפים עצמם: כל שותף מדווח על חלקו היחסי ברווחי השותפות כהכנסה עסקית בדוח המס האישי שלו. השותפות עצמה אינה משלמת מס חברות, אך נדרשת להגיש דוח שותפות לרשות המסים המשקף את הכנסותיה והוצאותיה. חשוב לציין שכללי ניכוי ההוצאות וההכרה בהפסדים חלים ברמת השותפים, ושיעור המס הסופי נקבע לפי מדרגות המס האישיות של כל שותף.
שותפות מוגבלת מס – יתרונות וחסרונות בישראל 2026
שותפות מוגבלת מס (שותפות קומנדיט) מהווה פתרון למצבים בהם יש שותפים המעוניינים להשקיע מבלי להיות מעורבים בניהול השוטף, ותוך הגבלת אחריותם. בשנת 2026, מבנה זה יכול להיות אטרקטיבי למשקיעים פסיביים. יתרונותיו כוללים הגבלת סיכון לשותפים המוגבלים וגמישות מסוימת בחלוקת רווחים. עם זאת, חסרונותיו כוללים מורכבות רבה יותר בהקמה ובניהול, ודרישות דיווח מחמירות יותר. יש לוודא כי מבנה זה אכן מתאים לצרכים העסקיים והאישיים, ולקבל ייעוץ מקיף מעורך דין מס שותפויות.
שותפות בין בני זוג – היבטי מס ייחודיים
שותפות בין בני זוג מעוררת שאלות ייחודיות בתחום המיסוי, במיוחד בכל הנוגע לייחוס הכנסות. עקרון ההפרדה הרכושית בין בני זוג אינו תמיד חל באופן מלא לצרכי מס הכנסה, מה שיכול להשפיע על מדרגות המס ועל ניצול נקודות זיכוי. אנו ממליצים לבני זוג המנהלים עסק משותף לבחון את האפשרות להירשם כשותפות לצרכי מס, או לחילופין, לבדוק את הכדאיות של הקמת חברה משפחתית מיסוי. תכנון מוקפד יכול למנוע חבות מס מיותרת ולהבטיח ניצול אופטימלי של ההטבות הקיימות.
שותפות מקצועית – רואי חשבון, עורכי דין ורופאים
שותפויות מקצועיות, כגון משרדי רואי חשבון, עורכי דין ומרפאות, כפופות לכללי מיסוי שותפויות 2026 תוך התחשבות במאפיינים הייחודיים של מקצועות אלו. לעיתים קרובות, מקצועות אלו דורשים הקפדה על כללי אתיקה ורגולציה ספציפיים, המשפיעים גם על מבנה השותפות ועל אופן חלוקת הרווחים. אנו רואים חשיבות רבה בהתאמת מבנה המס לאופי הפעילות המקצועית, תוך התייחסות לכללי ניכוי הוצאות, הכנסות שותפות מיסוי מיוחדות ועוד. לדוגמה, סוגיות כמו הכנסה ממוניטין או חלוקת רווחים מבוססת ביצועים דורשות התייחסות פרטנית.
חברה משפחתית מיסוי – המסגרת החוקית בישראל
חברה משפחתית מיסוי היא חלופה מבנית חשובה לשותפות, במיוחד עבור עסקי משפחה מס ישראל. מסלול זה מאפשר לחברה להירשם כחברה רגילה, אך לצרכי מס היא ממוסה כשותפות, כאשר הכנסותיה מיוחסות לבעל מניות יחיד הנקרא
מיסוי נאמנויות 2026 הוא מערך הכללים והתקנות החלים על הכנסות ונכסים המוחזקים במסגרת נאמנות, ומשמש ככלי מרכזי בתכנון מס משפחתי והעברה בין-דורית של הון. מטרתו להבטיח שקיפות ולמנוע התחמקות ממס, תוך מתן אפשרויות לניהול נכסים יעיל והגנה על העושר המשפחתי לאורך זמן, בהתאם לדרישות הרגולטוריות העדכניות.
מבוא: למה מיסוי נאמנויות הפך לנושא קריטי בניהול הון משפחתי ב-2026?
בעולם הפיננסי המודרני, שבו השינויים הרגולטוריים תכופים ומהירים, ניהול הון משפחתי דורש גישה אסטרטגית ומקצועית. בשנת 2026, אנו עדים להחמרה משמעותית בדרישות השקיפות הגלובליות והמקומיות, מה שהופך את נושא מיסוי נאמנויות 2026 למורכב וקריטי מאי פעם. מדריך זה נועד לאנשי מקצוע, יועצי מס, עורכי דין, ובעיקר לבעלי הון פרטי, משפחות אמידות ויזמים המעוניינים לבצע תכנון מס משפחתי אופטימלי ולהבטיח העברה בין דורית מיסוי יעילה וממוזערת סיכונים.
הצורך בתכנון מס מוקפד ובניהול נאמנויות חכם נובע מהרצון לשמר את ההון המשפחתי, להבטיח את העברתו בצורה חלקה לדורות הבאים, ובה בעת לעמוד בכל דרישות החוק. אנו רואים כיצד נאמנויות הפכו לכלי הכרחי לא רק להגנה על נכסים, אלא גם לאופטימיזציה של חבות המס, תוך התחשבות במגוון רחב של שיקולים משפטיים וכלכליים.
מהי נאמנות ומדוע היא כלי מרכזי בתכנון מס משפחתי?
משפחה מגוונת דנה בתכנון מס משפחתי סביב שולחן עתיק בחדר לימוד מואר
נאמנות היא הסדר משפטי שבו אדם (היוצר) מעביר נכסים לאדם אחר (הנאמן) שיחזיק וינהל אותם לטובת צד שלישי (הנהנה). מבנה זה מאפשר הפרדה בין הבעלות המשפטית על הנכסים (של הנאמן) לבין הבעלות הכלכלית (של הנהנה), ויוצר גמישות רבה בניהול נכסים והעברתם. נאמנויות מהוות כלי אסטרטגי בתכנון מס משפחתי, משום שהן מאפשרות לשלוט על אופן חלוקת ההון וההכנסות, להגן על נכסים מפני תביעות או פשיטת רגל, ולתכנן את העברה בין דורית מיסוי באופן מבוקר ומתוזמן.
השימוש בנאמנות מאפשר גם לשמר את אופי הנכסים, למנוע פיצול או מכירה כפויה, ולהבטיח שהם ימשיכו לשרת את מטרות המשפחה המקוריות. אנו מבינים את החשיבות של הבחירה הנכונה בסוג הנאמנות המתאים, שכן לכל סוג יש השלכות מיסוי שונות ומשמעותיות, במיוחד לאור עדכוני מיסוי נאמנויות 2026.
המגמות הרגולטוריות העדכניות בישראל ל-2026
שנת 2026 מביאה עמה מגמות רגולטוריות ברורות המדגישות שקיפות וצמצום פרצות מס. אנו עדים לדגש הולך וגובר על חובות דיווח בינלאומיות (כמו CRS ו-FATCA) ועל אכיפה מוגברת של רשות המסים בישראל. מגמות אלו מחייבות את בעלי הנאמנויות ואת יועציהם להקפיד על עמידה מלאה בכל דרישות הדיווח והתשלום, ולבצע תכנון מס משפחתי שקוף ולגיטימי. נראה כי רשות המסים נוקטת בגישה מחמירה יותר כלפי מבנים מורכבים ובלתי שקופים.
בנוסף, ישנם עדכוני חקיקה משמעותיים שנכנסו לתוקף בתחילת 2026, אשר משפיעים ישירות על מיסוי נאמנויות 2026. אנו ממליצים להתעדכן באופן שוטף בחדשות מס מעודכנות לשנת 2026, על מנת להבטיח התאמה מלאה לשינויים ולמנוע חשיפות מס בלתי רצויות. שקיפות היא מילת המפתח בתכנון המס הנוכחי, ואי-עמידה בדרישות עלולה לגרור סנקציות כבדות.
סוגי נאמנויות לפי דיני המס בישראל – סקירה מקיפה
דיני המס בישראל מבחינים בין מספר סוגי נאמנויות, כאשר לכל סוג יש כללי מיסוי ייחודיים המשפיעים על תכנון המס הכולל. ההבחנה העיקרית נעשית לפי תושבות היוצר, הנאמן והנהנים. הבנה מעמיקה של סיווגים אלו היא הכרחית לכל מי שעוסק בניהול הון משפחתי ומיסוי נאמנויות 2026. אנו מדגישים את החשיבות של התאמת סוג הנאמנות לצרכים הספציפיים של המשפחה ולמטרותיה הכלכליות.
הבחירה בסוג הנאמנות הנכון יכולה להשפיע באופן דרמטי על שיעורי המס החלים על הכנסות הנאמנות ועל העברה בין דורית מיסוי. טעות בסיווג או בהקמה עלולה להוביל לחבות מס בלתי צפויה ולסבך את התהליכים הבירוקרטיים מול רשות המסים. לכן, אנו ממליצים על ייעוץ מקצועי צמוד בעת הקמת כל נאמנות.
נאמנות תושבי ישראל: הגדרה, חבות מס ומאפיינים עיקריים
נאמנות תושבי ישראל היא נאמנות שבה כל הצדדים – היוצר, הנאמן והנהנים – הם תושבי ישראל. במקרה זה, הנאמנות נחשבת שקופה למטרות מס, והכנסותיה מיוחסות ליוצר או לנהנים, בהתאם לתנאי כתב הנאמנות. המיסוי מתבצע בדרך כלל אצל היוצר או הנהנים, לפי שיעורי המס האישיים שלהם, ובכפוף להוראות פקודת מס הכנסה. נאמנות תושבי ישראל משמשת לעיתים קרובות להעברה בין דורית מיסוי מבוקרת של נכסים בתוך המשפחה.
אנו מציינים כי שיעור המס החל על הכנסות נאמנות תושבי ישראל ב-2026 תלוי באופי ההכנסה ובזהות הנישום הספציפי. חשוב להבין כי למרות השקיפות, קיימות חובות דיווח מפורטות לרשות המסים. לפי נתוני רשות המסים, כ-70% מהנאמנויות המדווחות בישראל הן נאמנויות תושבי ישראל, מה שמדגיש את נפוצותן.
נאמנות יוצר תושב חוץ: כיצד מתמסה ומה ההבדלים המהותיים?
נאמנות יוצר תושב חוץ היא נאמנות שבה היוצר אינו תושב ישראל, גם אם הנאמן או הנהנים הם תושבי ישראל. נאמנות זו נחשבת בדרך כלל נאמנות נהנה תושב ישראל, אם הנהנה הוא תושב ישראל, או נאמנות שקופה ליוצר תושב החוץ. המיסוי במקרה זה מורכב יותר, ומושפע מאמנות מס בינלאומיות ומכללי מיסוי בינלאומיים. אנו רואים בכך תחום הדורש מומחיות ייחודית במיסוי נאמנויות 2026.
ההבדלים המהותיים טמונים בעיקר בכללי ייחוס ההכנסה ובשיעורי המס. במקרים מסוימים, נאמנות יוצר תושב חוץ יכולה ליהנות מפטורים או הקלות מס בישראל, בתנאים מסוימים הקבועים בחוק. עם זאת, חובות הדיווח הבינלאומיות מחייבות שקיפות מלאה לגבי זהות היוצר והנהנים, ועל כן תכנון מס משפחתי זה חייב להיות מוקפד.
נאמנות נהנה תושב ישראל: חובות דיווח וחבות מס ייחודית
נאמנות נהנה תושב ישראל היא נאמנות שבה היוצר הוא תושב חוץ, אך לפחות אחד מהנהנים הוא תושב ישראל. נאמנות זו נחשבת נאמנות חייבת במס בישראל, והכנסותיה חייבות במס בישראל בשיעור חברות (כ-23% נכון ל-2026) או בשיעור מס רווחי הון (כ-25%-30% על פי רוב), בהתאם לסוג ההכנסה, ואף בשיעורים גבוהים יותר במקרים מסוימים. קיימות חובות דיווח מפורטות לנאמן, והוא אחראי לוודא את עמידת הנאמנות בדרישות המס. אנו מדגישים את הצורך בעמידה קפדנית בחובות אלו.
מבחינת חובות דיווח, על הנאמן להגיש דוחות שנתיים לרשות המסים, לפרט את הכנסות הנאמנות, הוצאותיה וחלוקות לנהנים. אי-עמידה בחובות אלו עלולה לגרור קנסות וסנקציות משמעותיות. אנו ממליצים לכל נאמן בנאמנות נהנה תושב ישראל לקבל ייעוץ משפטי וחשבונאי שוטף כדי למנוע טעויות.
נאמנות קרובים: הגדרות, תנאים ויתרונות מיסויים
נאמנות קרובים היא סוג ספציפי של נאמנות שבה היוצר והנהנים הם קרובים מדרגה ראשונה (הורים, ילדים, בני זוג). נאמנות זו נהנית מהקלות מיסוי מסוימות, בתנאי שהיא עומדת בהגדרות ובדרישות הקבועות בחוק. היתרון המרכזי של נאמנות קרובים טמון באפשרות לייחוס הכנסות ליוצר או לנהנים באופן גמיש יותר, מה שיכול להפחית את נטל המס הכולל על ההון המשפחתי. אנו רואים בכך כלי חשוב בתכנון מס משפחתי.
אחד התנאים העיקריים ליהנות מהקלות אלו הוא שהנאמנות תהיה בלתי הדירה, כלומר, היוצר לא יכול לבטל אותה או לשנות את תנאיה באופן חד צדדי. אנו ממליצים לבחון היטב את התנאים הללו ולהתייעץ עם מומחה מס לפני הקמת נאמנות קרובים, כדי לוודא עמידה בכל הדרישות הרגולטוריות של מיסוי נאמנויות 2026.
מיסוי נאמנויות 2026: עדכוני חקיקה ופסיקה שחייבים להכיר
זירת חקיקה עתידנית עם חברי כנסת מגוונים דנים בחקיקת מס נאמנויות לשנת 2026
עולם מיסוי נאמנויות 2026 דינמי ומשתנה תדיר, עם עדכוני חקיקה ופסיקה המשפיעים על אופן הטיפול בנאמנויות. אנו דואגים להתעדכן באופן שוטף בשינויים אלו על מנת לספק את הייעוץ המקצועי והמדויק ביותר. הכרת השינויים הללו היא קריטית עבור כל מי שמנהל הון משפחתי ומשתמש בנאמנויות.
התעלמות מעדכונים אלו עלולה להוביל לטעויות תכנון יקרות, לחשיפות מס בלתי צפויות, ואף לסנקציות משפטיות. לכן, אנו מדגישים את החשיבות של ליווי מקצועי צמוד על ידי מומחים בתחום, המסוגלים לנווט במבוך הרגולטורי המורכב.
שינויים בחוק ורגולציה חדשה שנכנסה לתוקף ב-2026
מסמך רשמי עם סמלי משפט סביבו, כולל מאזני צדק וספרי חוק, מייצג שינויים בחוקפ ל-2026
שנת 2026 הביאה עמה מספר שינויים משמעותיים בחוקי המס הנוגעים לנאמנויות. בין היתר, נכנסו לתוקף תקנות חדשות המרחיבות את חובות הדיווח של נאמנים לגבי נכסים המוחזקים בחו"ל, וכן שינויים בהגדרות מסוימות של נאמנויות קרובים ותושבי חוץ. אנו רואים בכך צעד נוסף לקראת הגברת השקיפות והאכיפה בתחום מיסוי נאמנויות 2026.
בנוסף, ייתכנו שינויים בשיעורי המס החלים על סוגי הכנסות מסוימים בנאמנויות, בהתאם למדיניות הממשלה ולצרכים התקציביים. חשוב לבחון כל נאמנות לגופה ולהתאים את המבנה שלה לרגולציה החדשה. אנו ממליצים לערוך בדיקה תקופתית של מבני הנאמנות הקיימים כדי לוודא עמידה מלאה בדרישות העדכניות.
פסיקות בית המשפט העליון ובתי המשפט המחוזיים הרלוונטיות
פסיקות בתי המשפט מהוות נדבך חשוב בהבנת פרשנות החוק ויישומיו בתחום מיסוי נאמנויות. בשנים האחרונות, אנו עדים למספר פסיקות תקדימיות, הן בבית המשפט העליון והן בבתי המשפט המחוזיים, שהשפיעו על אופן סיווג נאמנויות ועל חבות המס שלהן. פסיקות אלו מדגישות את הגישה הפרשנית של בתי המשפט, הממוקדת במטרת הנאמנות ומהותה הכלכלית, ולא רק בצורתה המשפטית.
אנו מנתחים בקפידה כל פסיקה רלוונטית ומיישמים את לקחיה בתכנון מס משפחתי. לדוגמה, פסיקות הנוגעות ל"מהות כלכלית" של העברות נכסים לנאמנות, או ל"שליטה אפקטיבית" של היוצר בנאמנות, משפיעות ישירות על סיווג הנאמנות ועל חבות המס שלה. הבנת פסיקות אלו היא הכרחית כדי להימנע מטעויות תכנוניות.
עמדות רשות המסים והנחיות מקצועיות עדכניות
רשות המסים מפרסמת מעת לעת עמדות והנחיות מקצועיות המבהירות את עמדתה בנושאי מיסוי שונים, ובכלל זה מיסוי נאמנויות 2026. הנחיות אלו, המפורסמות בדרך כלל בחוזרים מקצועיים או בהוראות ביצוע, מספקות תובנות חשובות לגבי האופן שבו הרשות מתכוונת לאכוף את החוק ולפרש אותו. אנו רואים חשיבות עליונה במעקב אחר פרסומים אלו.
העמדות הללו משמשות כלי עבודה חשוב עבור יועצי מס ועורכי דין, ומאפשרות להם לבצע תכנון מס משפחתי העולה בקנה אחד עם ציפיות הרשות. יש לזכור כי חריגה מעמדות הרשות, גם אם היא לגיטימית מבחינה משפטית, עלולה לגרור דיונים ואף הליכים משפטיים ממושכים. לכן, אנו ממליצים על זהירות רבה ועל ייעוץ מקצועי מתאים.
העברה בין דורית מיסוי: אסטרטגיות ומנגנונים מרכזיים
העברת מפתח זהב מיד קשישה ליד צעירה, על רקע של נכס מסורתי וגרפיקה פיננסית מודרנית
העברה בין דורית מיסוי של הון משפחתי היא תהליך מורכב הדורש תכנון אסטרטגי ארוך טווח. מטרתנו היא לסייע למשפחות להעביר את נכסיהן לדורות הבאים בצורה היעילה ביותר מבחינת מס, תוך שמירה על ערכי המשפחה והבטחת המשכיות כלכלית. תכנון נכון יכול לחסוך עשרות אחוזים ואף יותר, משיעורי המס שהיו חלים ללא תכנון.
אנו מאמינים כי גישה הוליסטית, המשלבת היבטים משפטיים, פיננסיים ומיסויים, היא המפתח להצלחה. יש לבחון את מכלול הנכסים, את מבנה המשפחה, את מטרות היוצר ואת הצרכים של הנהנים, כדי לבנות תוכנית העברה שתעמוד במבחן הזמן ובתמורות הרגולטוריות של מיסוי נאמנויות 2026.
מדוע העברה בין-דורית של הון דורשת תכנון מס מוקדם?
העברה בין-דורית של הון ללא תכנון מס מוקדם עלולה להיות יקרה מאוד. בישראל, אמנם אין מס ירושה ישיר, אך העברות נכסים (כמו נדל"ן או ניירות ערך) כרוכות במס רווחי הון, מס רכישה, מס שבח ועוד. תכנון מוקדם מאפשר לנצל הקלות מס קיימות, לתזמן את העברות הנכסים באופן אופטימלי, ולהשתמש בכלים משפטיים כמו נאמנויות, שיכולים להפחית משמעותית את חבות המס. אנו רואים כי תכנון כזה יכול להוביל לחיסכון של מאות אלפי שקלים ואף מיליונים.
בנוסף לחיסכון במס, תכנון מוקדם מאפשר גם להסדיר את חלוקת הנכסים, למנוע סכסוכים משפחתיים עתידיים, ולהבטיח את המשכיות העסק המשפחתי. אנו מדגישים כי תהליך זה דורש שיתוף פעולה בין בני המשפחה לבין יועצים מקצועיים בתחומי המשפט והמס.
קיימים מספר מסלולים נפוצים להעברה בין דורית של הון, ולכל אחד מהם יתרונות וחסרונות מבחינת מיסוי והגנה משפטית. אנו מציגים טבלה השוואתית על מנת להמחיש את ההבדלים המהותיים בין האפשרויות:
שיטת העברה
חבות מס מיידית
גמישות
הגנה משפטית
עלויות הקמה/ניהול
מתנה
תלוי סוג הנכס (לרוב פטור או מופחת על מקרקעין בין קרובים)
גבוהה (חד פעמית)
מוגבלת (תלוי סוג הנכס)
נמוכות
ירושה
אין מס ירושה בישראל (ישנם מיסים על רווחי הון במימוש)
נמוכה (לאחר פטירה)
בינונית (צוואה)
נמוכות עד בינוניות
נאמנות
תלוי סוג הנאמנות והעברה אליה (יכולה להיות נמוכה או גבוהה)
גבוהה (ניתן לשלוט על חלוקות)
גבוהה (הפרדת נכסים)
בינוניות עד גבוהות
אנו ממליצים לבחון כל אופציה בהתאם לנסיבות המשפחתיות והכלכליות הספציפיות, תוך התחשבות במטרות ארוכות הטווח. נאמנות מציעה את הגמישות וההגנה הגבוהות ביותר, אך דורשת תכנון מוקפד ועמידה בדרישות מיסוי נאמנויות 2026.
שימוש בנאמנות לצמצום חבות מס בהעברה בין-דורית
נאמנות יכולה לשמש ככלי אפקטיבי לצמצום חבות המס בהעברה בין-דורית מיסוי. על ידי העברת נכסים לנאמנות, ניתן לעיתים לדחות אירועי מס, לנצל שיעורי מס נמוכים יותר (כמו במקרה של נאמנויות קרובים העומדות בתנאים), או להפריד בין ההון לבין הכנסות שוטפות. אנו רואים כי תכנון נכון יכול למזער את נטל מס שבח, מס רכישה ומס רווחי הון על נכסים שונים.
לדוגמה, הקמת נאמנות בלתי הדירה יכולה להוציא נכסים מסוימים ממעגל הנכסים האישיים של היוצר, ובכך להפחית את חבות המס על עיזבונו בעתיד. אנו ממליצים בחום לבחון את האפשרות להשתמש בנאמנות כחלק מאסטרטגיית העברה בין-דורית, במיוחד עבור משפחות המחזיקות בנכסים מורכבים או בנכסים בעלי פוטנציאל עליית ערך משמעותי.
מיסוי רווחי הון בהעברת נכסים במסגרת נאמנות
העברת נכסים בעלי רווחי הון (כגון ניירות ערך או מקרקעין) לתוך נאמנות או מחוצה לה, טומנת בחובה השלכות מס משמעותיות. בישראל, רווחי הון חייבים במס בשיעור של 25% (או 30% לבעלי שליטה), והשאלה מתי ועל מי חל המס תלויה בסוג הנאמנות ובאופן ההעברה. אנו מציינים כי תכנון מס משפחתי חייב להתייחס באופן ספציפי למיסוי רווחי הון.
במקרים מסוימים, ניתן לדחות את אירוע המס על רווח ההון עד למועד מימוש הנכס על ידי הנאמנות או הנהנים, ובכך ליהנות מיתרון תזרימי. אנו מדגישים כי יש לבחון היטב את הוראות החוק הרלוונטיות למיסוי מקרקעין 2026, ואת ההבחנה בין העברה ללא תמורה לבין מכירה, שכן לכל אחת מהן השלכות מס שונות.
ניהול הון משפחתי ומיסוי: בניית מבנה אחזקה אופטימלי
ניהול הון משפחתי ומיסוי יעיל דורש ראייה ארוכת טווח ובניית מבנה אחזקה אופטימלי לנכסים. מבנה כזה צריך לא רק למזער את חבות המס, אלא גם להגן על הנכסים, להבטיח את שליטת המשפחה בהם, ולאפשר גמישות מספקת לשינויים עתידיים. אנו מתמחים בבניית מבנים מותאמים אישית לכל משפחה, תוך התחשבות במורכבות הייחודית שלה.
השילוב בין כלים שונים, כגון נאמנויות, חברות משפחתיות ושותפויות, יכול ליצור מערך הגנה וניהול איתן. אנו מאמינים כי תכנון נכון הוא השקעה לטווח ארוך, המשתלמת הן מבחינה כלכלית והן מבחינת השקט הנפשי של המשפחה.
שילוב נאמנות עם חברות משפחתיות ושותפויות
שילוב נאמנות עם מבנים תאגידיים כגון חברות משפחתיות או שותפויות הוא אסטרטגיה נפוצה לניהול הון משפחתי. הנאמנות יכולה להחזיק במניות החברה המשפחתית או ביחידות ההשתתפות בשותפות, ובכך לרכז את השליטה בנכסים אלו תחת גוף אחד. מבנה זה מאפשר הפרדה בין הבעלות לבין הניהול השוטף, ומגן על הנכסים מפני סיכונים אישיים של בני המשפחה. אנו רואים בכך יתרון משמעותי בתכנון מס משפחתי.
השילוב מאפשר גם גמישות רבה יותר בהעברה בין דורית מיסוי, שכן ניתן להעביר את הזכויות בנאמנות (ולא את הנכסים עצמם), ובכך למנוע אירועי מס מורכבים. אנו ממליצים לבחון את היתרונות של מבנה משולב זה, במיוחד עבור משפחות עם עסקים פעילים או נכסים מורכבים.
תכנון מס משפחתי לטווח ארוך: עקרונות ומודלים מומלצים
תכנון מס משפחתי לטווח ארוך מבוסס על מספר עקרונות יסוד: שקיפות, גמישות, הגנה על נכסים ואופטימיזציה של חבות המס. אנו ממליצים על מודלים המאפשרים התאמה לשינויים עתידיים בחוק, בנסיבות המשפחתיות ובתנאי השוק. מודלים אלו כוללים בדרך כלל שימוש בנאמנויות בלתי הדירות, הקמת חברות אחזקה ייעודיות, ופיזור סיכונים על פני מספר סוגי נכסים. אנו מדגישים את החשיבות של עדכון תקופתי של התוכנית.
אחד המודלים המומלצים הוא הקמת נאמנות "מטרות" (Purpose Trust) במדינות מסוימות, המאפשרת ניהול נכסים לטובת מטרה ספציפית ולא לטובת נהנים מוגדרים, ובכך להשיג גמישות והגנה משופרות. אנו רואים כי תכנון מס משפחתי אפקטיבי ב-2026 דורש חשיבה יצירתית וראייה בינלאומית.
ניהול נכסי נדל"ן, ניירות ערך ונכסים פיננסיים בנאמנות
נאמנות יכולה לשמש ככלי אפקטיבי לניהול מגוון רחב של נכסים, כולל נדל"ן, ניירות ערך, נכסים פיננסיים ועסקים פעילים. היתרון המרכזי הוא האפשרות לרכז את הבעלות והניהול תחת גוף אחד, תוך שמירה על הפרדה משפטית מהיוצר והנהנים. זה מאפשר הגנה על הנכסים מפני נושים, תביעות וסיכונים אישיים אחרים. אנו רואים כי ניהול הון משפחתי באמצעות נאמנות מאפשר גם תכנון מס אופטימלי על רווחי הון והכנסות שכירות.
במקרה של נדל"ן, העברתו לנאמנות יכולה לדחות אירועי מס (כמו מס שבח או מס רכישה) עד למועד מכירת הנכס על ידי הנאמנות או חלוקתו לנהנים. אנו ממליצים לבחון את היתרונות הללו בהקשר של מיסוי מקרקעין 2026. עבור ניירות ערך, נאמנות מאפשרת ניהול פורטפוליו אחיד והעברה חלקה לדורות הבאים ללא צורך בפיצול חשבונות השקעה.
כיצד להגן על ההון המשפחתי מפני סיכוני מס עתידיים?
הגנה על ההון המשפחתי מפני סיכוני מס עתידיים דורשת תכנון מס משפחתי פרואקטיבי. אנו ממליצים על מספר אסטרטגיות מרכזיות: (1) גיוון והפצה גיאוגרפית של הנכסים: פיזור נכסים במדינות שונות יכול להפחית את החשיפה לשינויי חקיקה מקומיים. (2) שימוש במבנים משפטיים גמישים: נאמנויות, חברות וקרנות משפחתיות מאפשרות התאמה מהירה לשינויים. (3) עדכון תקופתי של התכנון: אנו ממליצים לבחון את מבנה ההון והנאמנויות כל 3-5 שנים, או בעקבות שינויים משמעותיים בחוק או בנסיבות המשפחתיות.
בנוסף, אנו מדגישים את חשיבות התיעוד המלא והמדויק של כל ההעברות והפעולות בנאמנות. תיעוד מסודר הוא קריטי במקרה של ביקורת מס, ומונע אי הבנות או טעויות בפרשנות. אנו עומדים לרשותכם לליווי שוטף בהגנה על ההון המשפחתי מפני סיכוני מיסוי נאמנויות 2026 עתידיים.
נאמנות יוצר תושב חוץ: הזדמנויות ומלכודות מס בינלאומיות
נאמנות יוצר תושב חוץ היא כלי פופולרי עבור משפחות בעלות זיקה בינלאומית, אך היא טומנת בחובה גם הזדמנויות לחיסכון במס וגם מלכודות מס משמעותיות. אנו מבינים את המורכבות הייחודית של נאמנויות אלו, המושפעות לא רק מהדין הישראלי אלא גם מחוקי המס של מדינת היוצר, הנאמן והנהנים, וכן מאמנות מס בינלאומיות. תכנון לא נכון עלול להוביל למיסוי כפול או לחשיפות מס גבוהות.
התכנון האפקטיבי דורש הבנה עמוקה של כללי ה-CFC (Controlled Foreign Corporation) וה-PFIC (Passive Foreign Investment Company) במדינות שונות, וכן היכרות עם חובות הדיווח הבינלאומיות. אנו מסייעים ללקוחותינו לנווט במבוך הרגולטורי הזה ולבנות מבנים אופטימליים.
מיסוי הכנסות נאמנות יוצר תושב חוץ לפי הדין הישראלי
מיסוי הכנסות נאמנות יוצר תושב חוץ בישראל תלוי במידה רבה בזהות הנהנים ובשאלת תושבותם. אם ישנם נהנים תושבי ישראל, הנאמנות תיחשב לרוב נאמנות נהנה תושב ישראל, והכנסותיה יחויבו במס בישראל בשיעור חברות או רווחי הון, כמפורט לעיל. אם אין נהנים תושבי ישראל, הנאמנות עשויה ליהנות מפטור ממס בישראל, בתנאים מסוימים. אנו מדגישים כי כל מקרה נבחן לגופו.
חשוב להבין את ההבחנות הללו ואת ההשפעה שלהן על חבות המס הכוללת. כללים אלו מורכבים במיוחד ודורשים הבנה מעמיקה של פקודת מס הכנסה והתקנות הרלוונטיות. אנו ממליצים לקבל ייעוץ ספציפי לגבי מיסוי נאמנויות 2026 מסוג זה, כדי למנוע הפתעות מס בלתי רצויות.
אמנות מס בינלאומיות והשפעתן על נאמנויות חוצות גבולות
אמנות מס בינלאומיות, שישראל חתומה עליהן עם מדינות רבות, נועדו למנוע כפל מס ולקבוע כללי חלוקת זכויות המיסוי בין המדינות. אמנות אלו משפיעות באופן ישיר על מיסוי נאמנויות חוצות גבולות, וקובעות איזו מדינה זכאית למסות הכנסות מסוימות. אנו רואים באמנות המס כלי חשוב בתכנון מס בינלאומי.
הבנה מעמיקה של אמנות המס הרלוונטיות למדינות שבהן נמצאים היוצר, הנאמן והנהנים, היא קריטית. אמנה יכולה להשפיע על מקום המיסוי של דיבידנדים, ריביות, רווחי הון ועוד, ובכך לאפשר אופטימיזציה של נטל המס. אנו מסייעים ללקוחותינו ליישם את הוראות אמנות המס באופן מיטבי.
חובות דיווח בינלאומיות: FATCA, CRS ותקנות גילוי מידע
העולם הפיננסי הבינלאומי כיום מחייב שקיפות גורפת, ובכלל זה חובות דיווח בינלאומיות כגון FATCA (Foreign Account Tax Compliance Act) ו-CRS (Common Reporting Standard). תקנות אלו מחייבות מוסדות פיננסיים לדווח לרשויות המס המקומיות על חשבונות פיננסיים המוחזקים על ידי תושבי חוץ, ומידע זה מועבר אוטומטית בין מדינות. נאמנויות, בהיותן מבנים להחזקת נכסים, נכללות במערך הדיווח הזה. אנו מדגישים את החשיבות של עמידה בחובות אלו.
אי-עמידה בחובות דיווח אלו עלולה לגרור סנקציות כבדות, קנסות, ואף חקירות פליליות. אנו מסייעים ללקוחותינו להבין את חובות הדיווח הבינלאומיות החלות עליהם ועל הנאמנויות שבבעלותם, ולוודא עמידה מלאה בתקנות גילוי המידע העדכניות של מיסוי נאמנויות 2026. לפי ה-OECD, שקיפות זו חיונית למאבק בהעלמות מס.
תכנון מס לגולים ישראלים המחזיקים נאמנויות בחו"ל
גולים ישראלים, כלומר תושבי ישראל לשעבר שחיים כיום בחו"ל, המחזיקים נאמנויות שהוקמו בחו"ל, נדרשים לתכנון מס מורכב במיוחד. שאלת תושבות היוצר, הנאמן והנהנים, כמו גם מקום ניהול הנאמנות, משפיעים על חבות המס בישראל ובמדינת התושבות החדשה. אנו מסייעים לגולים ישראלים לבחון את מבני הנאמנות הקיימים שלהם ולהתאים אותם לדין הישראלי, במיוחד אם הם שוקלים חזרה לישראל.
תכנון זה כולל בחינת סטטוס התושבות שלהם, ניצול תקופת ההטבות של "תושב חוזר" או "עולה חדש" (אם רלוונטי), ובחינת אמנות המס הרלוונטיות. אנו מדגישים את הצורך בבדיקה מעמיקה של כל נאמנות בנפרד, ובהתאמת אסטרטגיית מיסוי נאמנויות 2026 לצרכים האישיים של הגולה הישראלי.
חובות דיווח ושקיפות מס בנאמנויות – מה חייבים לדעת ב-2026?
חובות הדיווח והשקיפות בתחום מיסוי נאמנויות 2026 הפכו למרכיב מרכזי ובלתי נפרד מניהול נאמנויות. רשות המסים בישראל מקפידה על אכיפה הדוקה של הוראות הדיווח, ואי-עמידה בהן עלולה לגרור סנקציות חמורות. אנו רואים חשיבות עליונה בהבנה מעמיקה של חובות אלו וביישומן המלא והמדויק.
השקיפות אינה רק דרישה חוקית, אלא גם כלי לגיטימי לבניית אמון מול רשויות המס ולמניעת סכסוכים עתידיים. אנו מסייעים ללקוחותינו להבטיח עמידה מלאה בכל דרישות הדיווח, ובכך להפחית את הסיכונים הכרוכים בניהול נאמנויות.
טפסי דיווח נדרשים ומועדי הגשה לרשות המסים
נאמנים נדרשים להגיש לרשות המסים מגוון טפסים, בהתאם לסוג הנאמנות ולאופי הפעילות שלה. הטופס המרכזי הוא טופס 147 (דוח נאמנות), המפרט את פרטי הנאמנות, היוצר, הנאמן והנהנים, וכן את נכסיה והכנסותיה. בנוסף, ייתכנו דרישות לדיווח על רווחי הון, הכנסות שכירות ועוד, באמצעות טפסים ייעודיים. אנו מדגישים כי מועדי ההגשה קבועים בחוק, ואיחור בהגשה עלול לגרור קנסות.
אנו מסייעים ללקוחותינו בהכנת והגשת כל טפסי הדיווח הנדרשים, תוך הקפדה על דיוק ושלמות המידע. חשוב לוודא כי כל הנתונים הפיננסיים מגובים בתיעוד מתאים וכי הדיווח משקף נאמנה את פעילות הנאמנות. טעות בפרט קטן עלולה להוביל לבדיקות מקיפות יותר מצד רשות המסים.
מינוי נאמן ואחריות הנאמן לדיווח ותשלום מס
הנאמן הוא עמוד התווך של הנאמנות, ועליו מוטלת אחריות כבדה לניהול הנכסים ולעמידה בכל חובות המס והדיווח. מינוי נאמן דורש שיקול דעת רב, שכן הנאמן חייב להיות אדם או תאגיד בעל יושרה, מקצועיות וניסיון רב בתחום. אנו מדגישים את חשיבות הבחירה בנאמן מתאים, שיכול לעמוד בנטל האחריות הכבד.
אחריותו של הנאמן כוללת, בין היתר, ניהול נאמן של נכסי הנאמנות, חלוקת הכנסות לנהנים בהתאם לכתב הנאמנות, הגשת דוחות מס שנתיים, ותשלום המס החל על הכנסות הנאמנות. במקרים מסוימים, הנאמן יכול להיות חשוף באופן אישי בגין הפרת חובותיו. אנו מספקים ייעוץ לנאמנים בנוגע להיקף אחריותם וכיצד לעמוד בה באופן מיטבי.
סנקציות ועונשים על אי-דיווח או דיווח שגוי
רשות המסים נוקטת בגישה מחמירה כלפי אי-דיווח או דיווח שגוי בתחום מיסוי נאמנויות 2026. סנקציות ועונשים עלולים לכלול קנסות כספיים משמעותיים, תוספות מס, ריבית והצמדה, ואף הליכים פליליים במקרים חמורים של העלמת מס מכוונת. אנו רואים כי האכיפה בתחום זה הולכת ומתגברת, וכי רשות המסים משתמשת בכלים מתקדמים לאיתור אי-סדרים.
הסיכון לסנקציות אינו מוגבל רק לנאמן, אלא יכול להשפיע גם על היוצר ועל הנהנים בנאמנות. לכן, אנו ממליצים על הקפדה יתרה על עמידה בכל חובות הדיווח ועל שקיפות מלאה מול רשות המסים. במקרה של חשש לטעות או אי-דיווח, אנו ממליצים לפנות לייצוג בפני רשות המסים בהקדם.
טעויות נפוצות בתכנון מס משפחתי באמצעות נאמנויות
למרות היתרונות הרבים של נאמנויות בתכנון מס משפחתי, קיימות טעויות נפוצות רבות שעלולות לערער את יעילות התכנון ואף להוביל לחשיפות מס משמעותיות. אנו, כיועצי מס מנוסים, רואים חשיבות עליונה בהצבעה על טעויות אלו ובמתן כלים למניעתן. הבנת המלכודות הללו היא צעד ראשון והכרחי לבניית תכנון מס מוצלח.
רוב הטעויות נובעות מחוסר הבנה מעמיקה של דיני המס, או מניסיון לבצע תכנון אגרסיבי מדי ללא ליווי מקצועי. אנו מדגישים כי כל תכנון מס חייב להיות מבוסס על עקרונות חוקיים ואתיים, וכי אין קיצורי דרך בניהול הון משפחתי.
הסיכון בתכנון מס אגרסיבי: גבול דק בין תכנון לגיטימי להתחמקות
הגבול בין תכנון מס לגיטימי לבין התחמקות ממס הוא דק ומורכב. תכנון מס אגרסיבי, המנסה לנצל פרצות בחוק או לפרש אותו באופן קיצוני, עלול להיפסל על ידי רשות המסים ובתי המשפט, ואף להיחשב כהתחמקות ממס. אנו ממליצים על גישה זהירה ומאוזנת בתכנון מיסוי נאמנויות 2026, המתבססת על פרשנות מקובלת של החוק ועל עמדות הרשות.
הסיכון בתכנון אגרסיבי אינו רק חבות מס נוספת, אלא גם פגיעה במוניטין, קנסות ואף הליכים פליליים. אנו מאמינים כי תכנון מס משפחתי צריך להיות שקוף, הגיוני מבחינה כלכלית, ועומד במבחן "המהות הכלכלית" של העסקה. כל תכנון צריך להיות מנומק היטב ומוכן לעמוד בפני ביקורת.
שגיאות בהגדרת מבנה הנאמנות ותוצאות המס שלהן
שגיאות בהגדרת מבנה הנאמנות הן מקור נפוץ לבעיות מס. לדוגמה, הגדרת נאמנות כהדירה במקום בלתי הדירה, או אי-הבהרה מספקת של זהות הנהנים או תנאי החלוקה, עלולות לשנות את סיווג הנאמנות למטרות מס ולגרור חבות מס גבוהה ובלתי צפויה. אנו רואים כי טעויות כאלו נפוצות במיוחד כאשר אין ליווי מקצועי צמוד בהקמת הנאמנות.
בנוסף, אי-תיעוד מסודר של כתב הנאמנות, או אי-התאמה בין כתב הנאמנות לבין אופן ניהול הנכסים בפועל, עלולים גם הם להוביל לבעיות. אנו מדגישים את חשיבות הדיוק והבהירות בכל שלבי הקמת הנאמנות וניהולה, ואת הצורך בבדיקה משפטית ומיסויית של כל מסמך.
חשיבות ייעוץ מקצועי מרואה חשבון ועורך דין מיסים
לאור המורכבות של מיסוי נאמנויות 2026 והעברה בין דורית מיסוי, ייעוץ מקצועי מרואה חשבון ועורך דין מיסים הוא הכרחי. צוות מומחים רב-תחומי יכול לספק ראייה הוליסטית, המשלבת ידע משפטי, חשבונאי ומיסויי, ולבנות תכנון מס משפחתי אופטימלי. אנו מאמינים כי השקעה בייעוץ מקצועי היא השקעה משתלמת, המונעת טעויות יקרות וחוסכת זמן ומשאבים רבים.
רואה החשבון יטפל בהיבטים הפיננסיים, הדיווחים לרשות המסים וההשלכות החשבונאיות, בעוד שעורך הדין יבטיח את תקינות המבנה המשפטי של הנאמנות ואת עמידתו בדרישות החוק. אנו ממליצים לבחור ביועצים בעלי ניסיון מוכח בתחום הנאמנויות ומיסוי בינלאומי.
מקרי בוחן: דוגמאות מעשיות לתכנון מס משפחתי מוצלח בנאמנויות
על מנת להמחיש את העקרונות התיאורטיים שדנו בהם, אנו מציגים מספר מקרי בוחן מעשיים. דוגמאות אלו ממחישות כיצד תכנון מס משפחתי נכון, תוך שימוש מושכל בנאמנויות, יכול להוביל לחיסכון משמעותי במס ולהגנה על ההון המשפחתי. אנו מקווים כי מקרי הבוחן הללו יספקו תובנות מעשיות ויעניקו השראה לתכנון אסטרטגי.
כל מקרה בוחן מדגיש היבט אחר של מיסוי נאמנויות 2026 וכיצד ניתן להתמודד עם אתגרים שונים באמצעות כלים משפטיים ומיסוייים מתאימים. אנו מדגישים כי כל מקרה הוא ייחודי, וכי יש להתאים את הפתרונות לנסיבות הספציפיות של כל משפחה.
מקרה 1: משפחה ישראלית עם נכסים בארץ ובחו"ל
משפחת כהן, תושבי ישראל, מחזיקה בנכסי נדל"ן בישראל, תיק ניירות ערך בבנק שוויצרי, ועסק משפחתי פעיל. הם מעוניינים להבטיח העברה בין דורית מיסוי חלקה לילדיהם ולנכדיהם, תוך מזעור חבות המס. אנו המלצנו להם על הקמת נאמנות בלתי הדירה מסוג "נאמנות תושבי ישראל" עבור הנכסים בישראל, ו"נאמנות יוצר תושב חוץ" (עם נאמן זר) עבור הנכסים בחו"ל, כדי לנצל את אמנות המס הרלוונטיות. המבנה מאפשר שליטה מרכזית בנכסים וחלוקה עתידית מבוקרת.
באמצעות תכנון זה, הצלחנו לדחות אירועי מס על רווחי הון עתידיים, להגן על הנכסים מפני תביעות פוטנציאליות, ולהבטיח שההון ינוהל באופן מקצועי לטובת הדורות הבאים. אנו דאגנו לעמידה מלאה בחובות הדיווח הבינלאומיות והמקומיות, תוך ליווי שוטף מול רשות המסים. זהו דוגמה קלאסית לניהול הון משפחתי ומיסוי אפקטיבי.
מקרה 2: יזם שחזר לישראל ומחזיק נאמנות מחו"ל
מר לוי, יזם הייטק, חזר לישראל בשנת 2025 לאחר שהתגורר שנים רבות בארה"ב, שם הקים נאמנות עבור הכנסותיו מסטארט-אפ שנמכר. עם חזרתו, סטטוס הנאמנות השתנה. אנו ניתחנו את מבנה הנאמנות המקורי וגילינו כי עם חזרתו לישראל, הנאמנות הפכה ל"נאמנות נהנה תושב ישראל", שחייבת במס בישראל. ייעצנו לו לבצע שינויים מבניים בנאמנות, ובמידת הצורך להעביר נכסים מסוימים מחוצה לה, תוך ניצול תקופת ההטבות של תושב חוזר על פי פקודת מס הכנסה.
בנוסף, סייענו לו בעמידה בחובות הדיווח המורכבות מול רשות המסים בישראל ומול רשויות המס בארה"ב, כדי למנוע כפל מס וסנקציות. מקרה זה מדגיש את החשיבות של בחינת השלכות שינוי תושבות על מיסוי נאמנויות 2026 קיימות, ואת הצורך בייעוץ בינלאומי.
מקרה 3: העברה בין-דורית של עסק משפחתי באמצעות נאמנות
משפחת ישראלי מחזיקה בעסק משפחתי מצליח, וההורים מעוניינים להעביר את השליטה והבעלות לדור הבא, תוך שמירה על המשכיות העסק ומניעת סכסוכים. אנו המלצנו על הקמת נאמנות משפחתית בלתי הדירה, אשר תחזיק במניות החברה המשפחתית. כתב הנאמנות הוגדר כך שהנאמן ינהל את המניות לטובת הילדים, תוך קביעת כללים ברורים לחלוקת דיבידנדים, מינוי דירקטורים עתידיים, ואף מנגנוני יישוב סכסוכים.
מבנה זה אפשר להורים להעביר את השליטה בהדרגה, מבלי לאבד את השפעתם באופן מיידי, ובה בעת למזער את חבות המס על העברה בין דורית מיסוי. הנאמנות הבטיחה את המשכיות העסק גם במקרה של פטירה או אי-כשירות של ההורים. זהו דוגמה מצוינת לשימוש בנאמנות ככלי אסטרטגי לשמירה על עסקים משפחתיים.
שאלות נפוצות על מיסוי נאמנויות 2026
האם נאמנות יכולה לחסוך מס ירושה בישראל?
בישראל, כיום, אין מס ירושה ישיר. עם זאת, נכסים המועברים בירושה עלולים להיות חייבים במס רווחי הון בעת מימושם על ידי היורשים, או במס שבח במקרה של מקרקעין. נאמנות יכולה לסייע בחיסכון מס עקיף על ידי דחיית אירועי המס הללו, או על ידי תכנון חלוקת נכסים באופן שמנצל פטורים והקלות מס קיימים, ובכך להפחית את נטל המס הכולל על העיזבון.
מתי כדאי להקים נאמנות לצורכי תכנון מס?
הקמת נאמנות לצורכי תכנון מס משפחתי מומלצת במגוון מצבים: כאשר קיימים נכסים בעלי ערך רב, כאשר מעוניינים להגן על נכסים מפני סיכונים עתידיים, בעת תכנון העברה בין דורית מיסוי של הון או עסק משפחתי, במקרים של משפחות עם צרכים מיוחדים (כמו ילדים קטינים או בעלי מוגבלויות), או כאשר מעורבים נכסים ו/או יורשים בעלי זיקה בינלאומית. ככל שהתכנון מוקדם יותר, כך ניתן להשיג יעילות מס גבוהה יותר.
מהו שיעור המס החל על הכנסות נאמנות תושבי ישראל ב-2026?
נאמנות תושבי ישראל נחשבת בדרך כלל שקופה למטרות מס. המשמעות היא שהכנסותיה מיוחסות ליוצר או לנהנים, בהתאם לתנאי כתב הנאמנות. לכן, שיעור המס החל הוא שיעור המס האישי של הנישום הרלוונטי (יוצר או נהנה), בהתאם לסוג ההכנסה (הכנסה פירותית, רווח הון וכו') ובהתאם למדרגות המס האישיות הרלוונטיות לשנת 2026.
האם נאמנות יוצר תושב חוץ תמיד חייבת במס בישראל?
לא בהכרח. נאמנות יוצר תושב חוץ חייבת במס בישראל רק אם יש לה נהנה תושב ישראל, ובמקרה זה היא תיחשב לרוב נאמנות נהנה תושב ישראל ותמוסה בהתאם. אם כל הנהנים הם תושבי חוץ, הנאמנות עשויה להיות פטורה ממס בישראל על הכנסותיה מחוץ לישראל, בתנאים מסוימים הקבועים בחוק, ובכפוף לאמנות מס רלוונטיות ולחובות דיווח בינלאומיות.
האם ניתן לשנות נאמנות שהוקמה בעבר?
היכולת לשנות נאמנות תלויה באופי כתב הנאמנות המקורי ובסוג הנאמנות. נאמנות הדירה (Revocable Trust) ניתנת לשינוי או לביטול על ידי היוצר. נאמנות בלתי הדירה (Irrevocable Trust) קשה יותר לשינוי, ולרוב דורשת הסכמה של כל הצדדים המעורבים (יוצר, נאמן, נהנים) ו/או אישור בית משפט. כל שינוי חייב להיעשות בזהירות ובהתייעצות עם מומחים, שכן יש לו השלכות משפטיות ומיסויים.
שאלות קשורות
מהם ההבדלים העיקריים בין נאמנות לקרן משפחתית?
כיצד משפיע חוק הירושה על תכנון נאמנויות בישראל?
אילו סוגי נכסים ניתן להחזיק במסגרת נאמנות?
סיכום: בניית אסטרטגיית ניהול הון משפחתי ומיסוי נכונה ל-2026 ומעבר לו
סיכום זה מדגיש את החשיבות הקריטית של בניית אסטרטגיית ניהול הון משפחתי ומיסוי נכונה, במיוחד לאור המורכבות והדינמיות של מיסוי נאמנויות 2026. אנו רואים בנאמנויות כלי רב עוצמה המאפשר הגנה על נכסים, אופטימיזציה של חבות המס והבטחת העברה בין דורית מיסוי חלקה ויעילה. עם זאת, השימוש בהן דורש ידע מעמיק, תכנון מוקפד וליווי מקצועי צמוד.
אנו ממליצים לכל משפחה בעלת הון, לבחון את מבנה אחזקותיה הנוכחי, להתייעץ עם מומחים בתחומי המשפט והמס, ולבנות תוכנית אסטרטגית ארוכת טווח. תכנון נכון ב-2026 לא רק יחסוך כספים רבים, אלא גם יקנה שקט נפשי וביטחון כלכלי לדורות הבאים. אנו כאן כדי לסייע לכם לנווט בהצלחה במבוך זה.
מע"מ עסקים דיגיטליים 2026 מתייחס למערכת הכללים והחובות החלים על עסקים הפועלים בזירה המקוונת בישראל, לרבות מסחר אלקטרוני, שירותים דיגיטליים ופלטפורמות בינלאומיות. מערכת זו נועדה להבטיח גביית מס הוגנת ושוויונית, תוך התאמה לשינויים הטכנולוגיים והכלכליים המאפיינים את העידן הדיגיטלי המודרני, והיא קריטית להבנת ההתנהלות הפיננסית הנכונה של כל עסק מקוון בישראל.
ברוכים הבאים למדריך המקיף שלנו לשנת 2026, המיועד לבעלי עסקים דיגיטליים, יזמים, פרילנסרים ועוסקים מורשים הפועלים בזירת המסחר האלקטרוני בישראל ובעולם. אנו מבינים את המורכבות והאתגרים הכרוכים בהבנת רגולציית המס, ובפרט את השינויים התכופים בתחום מע"מ עסקים דיגיטליים 2026. מטרתנו היא לספק לכם ידע מעמיק וכלים מעשיים להתנהלות פיננסית נכונה ויעילה, תוך ציות מלא לחוקי המס העדכניים.
המדריך הזה מיועד לכל מי שמעורב בעסקי אונליין בישראל וזקוק להבנה ברורה של חובות המע"מ, הן בעת מכירת מוצרים ושירותים מקומיים והן בעסקאות בינלאומיות. אנו שואפים להנגיש מידע מורכב בצורה ברורה ומובנית, על מנת שתוכלו לקבל החלטות מושכלות ולמזער סיכונים מיותרים. אנו מאמינים כי עם הידע הנכון, ניתן לנווט בהצלחה במבוך הרגולטורי.
מבוא: רגולציה ועדכוני מע"מ עסקים דיגיטליים 2026
השוק הדיגיטלי בישראל ממשיך לצמוח בקצב מהיר, מציב אתגרים והזדמנויות חדשות בפני רשויות המס. בשנת 2026, אנו עדים להמשך התפתחות הרגולציה בתחום, במטרה להבטיח שקיפות וגביית מס הוגנת גם בעסקאות חוצות גבולות ובעולם השירותים הדיגיטליים. השינויים הללו מחייבים כל עסק דיגיטלי להכיר היטב את הוראות החוק ולפעול בהתאם.
רשות המסים בישראל ממשיכה להדק את הפיקוח על עסקאות דיגיטליות, תוך התאמה למגמות בינלאומיות ויישום המלצות ארגונים כגון ה-OECD. אנו רואים התמקדות גוברת בחובות הדיווח של פלטפורמות דיגיטליות ובהבהרת כללי המיסוי עבור שירותים הנצרכים בישראל, גם אם ספק השירות ממוקם בחו"ל. הבנת עדכוני מע"מ עסקים דיגיטליים 2026 היא קריטית להיערכות נכונה.
הבסיס החוקי: איך עובד מע"מ מסחר אלקטרוני ישראל?
חוק מס ערך מוסף בישראל קובע את העקרונות הבסיסיים לחיוב מע"מ על עסקאות, לרבות אלו המתבצעות במסגרת מסחר אלקטרוני. באופן כללי, כל עסקה בישראל חייבת במע"מ בשיעור הקבוע בחוק, אלא אם כן נקבע אחרת במפורש. הדבר חל גם על מכירת מוצרים ושירותים דרך האינטרנט, הן ללקוחות פרטיים והן לעסקים אחרים.
האתגר המרכזי בתחום מע"מ מסחר אלקטרוני ישראל טמון באיתור מקום העסקה וסוגה, שכן אלו קובעים אם העסקה חייבת במע"מ, פטורה ממע"מ או חייבת בשיעור אפס. אנו ממליצים לכל עוסק דיגיטלי לבחון היטב את מודל הפעילות שלו ולהתייעץ עם מומחים כדי להבטיח עמידה מלאה בדרישות החוק. להבנה מעמיקה יותר של שינויים וחקיקות עדכניות, אנו מזמינים אתכם לקרוא את המדריך שלנו בנושא חדשות מס מעודכנות לשנת 2026: המדריך המלא לשינויים וחקיקות.
עוסק מורשה דיגיטל: חובות רישום, דיווח ותיעוד
כל אדם או תאגיד המבצע עסקאות בישראל באופן קבוע ומתמשך, לרבות באמצעות פלטפורמות דיגיטליות, מחויב להירשם כעוסק מורשה ברשות המסים, במידה ועובר את תקרת העוסק הפטור. רישום כ-עוסק מורשה דיגיטל מטיל עליו חובות דיווח תקופתיים לרשות המסים, הגשת הצהרות מע"מ וניהול ספרי חשבונות כחוק. אי עמידה בחובות אלו עלולה לגרור קנסות וסנקציות.
ניהול תיעוד מדויק הוא אבן יסוד בעמידה בחובות המע"מ. עוסקים דיגיטליים צריכים להקפיד על תיעוד כל ההכנסות וההוצאות, לרבות קבלות דיגיטליות, חשבוניות מס וכל מסמך רלוונטי אחר. אנו מדגישים את החשיבות של שימוש במערכות הנהלת חשבונות מתאימות, המסוגלות להתמודד עם מורכבות העסקאות המקוונות, כולל עסקאות במטבעות שונים ובאזורי שיפוט מגוונים.
ההבדל במיסוי בין מכירת מוצרים פיזיים (איקומרס) למוצרים דיגיטליים
ההבחנה בין מכירת מוצרים פיזיים למוצרים דיגיטליים היא מהותית לצורך קביעת חובת המע"מ. בעוד שמכירת מוצרים פיזיים (איקומרס קלאסי) לרוב מחויבת במע"מ במקום שבו מתבצעת המסירה הסופית של המוצר ללקוח, מיסוי מוצרים דיגיטליים מורכב יותר. מוצרים דיגיטליים, כגון תוכנות, ספרי אלקטרוניקה, קורסים מקוונים או מוזיקה, נחשבים לשירותים דיגיטליים לעניין המע"מ.
במקרה של מכירת שירותים דיגיטליים, מקום ביצוע העסקה נקבע לרוב על פי מקום צריכת השירות, כלומר היכן שהלקוח הסופי נמצא. הבחנה זו משפיעה באופן ישיר על חובת גביית המע"מ הישראלי, במיוחד כאשר הלקוח נמצא בחו"ל או כאשר הספק מחו"ל. הבנת הניואנסים הללו היא חיונית למניעת טעויות בדיווח ולמקסום תכנון המס. אנו ממליצים לעיין במדריך שלנו בנושא תכנון מס יעיל לעסקים קטנים ב-2026: טיפים וייעוץ מקצועי לקבלת פרטים נוספים על אסטרטגיות מס.
מיסוי בינלאומי: יבוא ויצוא בעולם הדיגיטלי המודרני
הגלובליזציה והזמינות של האינטרנט הפכו את עסקאות היבוא והיצוא לשכיחות ביותר גם בקרב עסקים קטנים ובינוניים. בעולם הדיגיטלי המודרני, הגבולות הפיזיים מיטשטשים, ובהתאם לכך גם כללי המיסוי הבינלאומיים מתפתחים. הבנת הכללים הללו היא קריטית לעסקים המציעים שירותים או מוצרים מעבר לגבולות ישראל.
אנו רואים חשיבות עליונה בהבנת ההשפעות של מיסוי בינלאומי על עסקים דיגיטליים. המורכבות נובעת מהצורך לתאם בין דיני המס של מדינות שונות, למנוע כפל מס ולהבטיח גביית מס במקום הנכון. מע"מ עסקים דיגיטליים 2026 בהקשר הבינלאומי דורש תשומת לב מיוחדת לפרטים וליווי מקצועי.
מע"מ יצוא שירותים: באילו מקרים חל מע"מ בשיעור אפס?
יצוא שירותים מישראל ללקוחות הנמצאים מחוץ לישראל עשוי להיות חייב במע"מ בשיעור אפס. המשמעות היא שהעוסק אינו גובה מע"מ מהלקוח הזר, אך הוא רשאי לקזז את מס התשומות בגין ההוצאות הקשורות לאותה עסקה. תנאי זה מהווה יתרון משמעותי לעסקים ישראליים המייצאים שירותים דיגיטליים.
על פי סעיף 30 לחוק מע"מ ותקנותיו, ישנם מספר תנאים מצטברים לקבלת מע"מ בשיעור אפס על מע"מ יצוא שירותים. התנאים כוללים, בין היתר, שהשירות ניתן לתושב חוץ ושמקום מתן השירות אינו בישראל. חשוב לוודא עמידה מלאה בכל התנאים ולתעד אותם בצורה קפדנית, על מנת למנוע חיוב רטרואקטיבי במע"מ מלא מצד רשות המסים.
מע"מ שירותים מחו"ל: חיוב מס על יבוא שירותים דיגיטליים לישראל
יבוא שירותים דיגיטליים מחו"ל לישראל, גם אם הספק אינו רשום כעוסק בישראל, עשוי לחייב את מקבל השירות הישראלי בתשלום מע"מ. זהו עיקרון ה"היפוך חיוב" (Reverse Charge), שבו חובת תשלום המע"מ עוברת מהספק הזר ללקוח הישראלי, בין אם הוא עוסק מורשה, עוסק פטור או לקוח פרטי. עיקרון זה נועד למנוע עיוותי מס ולאפשר תחרות הוגנת.
עוסקים מורשים המקבלים מע"מ שירותים מחו"ל (כגון שירותי פרסום דיגיטלי, אחסון אתרים, תוכנות SaaS ועוד) צריכים לדווח על קבלת השירות ולשלם עליו מע"מ בשיעור המלא, תוך אפשרות לקיזוז מס התשומות במידה והשירות שימש לעסקאות חייבות במע"מ. עבור לקוחות פרטיים, חובת הדיווח והתשלום חלה לעיתים קרובות על הספק הזר או על פלטפורמות התיווך, אם כי רשות המסים בוחנת דרכים לאכוף זאת ביעילות רבה יותר בשנת 2026.
מע"מ פריילנסר בינלאומי: המדריך השלם לעובדים מרחוק מול לקוחות זרים
הגידול המשמעותי במספר הפרילנסרים והעובדים מרחוק יצר צורך בהבהרה של חובות המע"מ שלהם, במיוחד כאשר הם עובדים מול לקוחות זרים. מע"מ פריילנסר בינלאומי נקבע בעיקר לפי מקום מתן השירות ומקום צריכתו. פרילנסר ישראלי המעניק שירותים דיגיטליים (כגון פיתוח תוכנה, עיצוב גרפי, ייעוץ שיווקי) ללקוח מחו"ל, עשוי להיות זכאי למע"מ בשיעור אפס, בדומה ליצוא שירותים.
חשוב שפרילנסרים יקפידו על תיעוד נאות של זהות הלקוח (כולל כתובת מחוץ לישראל) ואופי השירות שניתן, כדי שיוכלו להוכיח את זכאותם למע"מ בשיעור אפס. אי עמידה בתנאים אלו עלולה לחייב אותם בתשלום מע"מ מלא על הכנסותיהם מחו"ל. אנו מדגישים את החשיבות של התייעצות מקצועית לצורך תכנון מס נכון, כפי שמפורט במדריך תכנון מס לעצמאים ובעלי עסקים קטנים בישראל 2026.
רגולציה על חברות זרות ופלטפורמות בינלאומיות
האתגר הגדול ביותר ברגולציה של מע"מ עסקים דיגיטליים 2026 טמון בטיפול בחברות זרות ובפלטפורמות בינלאומיות המעניקות שירותים ללקוחות ישראלים. רשויות המס בעולם, ובישראל בפרט, פועלות להרחיב את סמכותן ולחייב חברות אלו בגביית מע"מ מקומי, גם אם אין להן נוכחות פיזית במדינה.
ההתפתחות הרגולטורית בתחום זה היא דינמית, ומטרתה למנוע מצב שבו חברות זרות נהנות מיתרון תחרותי על פני עסקים מקומיים החייבים במע"מ. אנו רואים מגמה עולמית של הטלת חובות דיווח וגבייה על פלטפורמות דיגיטליות גדולות, במטרה לפשט את תהליך גביית המס ולהגביר את השקיפות.
חובות מע"מ פלטפורמות דיגיטליות: מה השתנה בשנת 2026?
שנת 2026 מביאה עמה המשך התמקדות בחובות מע"מ פלטפורמות דיגיטליות. רשות המסים בישראל, בדומה לרשויות מס בעולם, פועלת להרחיב את חובות הדיווח והגבייה של פלטפורמות אלו. פלטפורמות כמו Airbnb, Uber, Amazon ועוד, משמשות כמתווכות בין ספקים ללקוחות, ולכן יש להן תפקיד קריטי בגביית מס.
השינויים כוללים הרחבת הגדרת "ספק שירותים דיגיטליים" והטלת חובת רישום וגביית מע"מ על פלטפורמות זרות המאפשרות מכירת שירותים ומוצרים לצרכנים ישראלים. לפי הערכות, חברות טכנולוגיה רב-לאומיות עשויות להתמודד עם דרישות דיווח מוגברות ועם אחריות ישירה לגביית מע"מ על עסקאות המתבצעות דרכן. אנו ממליצים לפלטפורמות אלו לבחון את התאמתן לרגולציה המקומית ולפעול בהתאם.
היבט
מוצרים פיזיים (איקומרס)
שירותים ומוצרים דיגיטליים
שירותים דיגיטליים מחו"ל
מקום חיוב מע"מ
מקום מסירת המוצר (לרוב ישראל)
מקום צריכת השירות (לרוב ישראל)
מקום צריכת השירות (ישראל)
חובת רישום עוסק
כן, אם עובר את תקרת עוסק פטור
כן, אם עובר את תקרת עוסק פטור
על מקבל השירות בישראל (היפוך חיוב)
מע"מ על יצוא
שיעור אפס (בתנאים מסוימים)
שיעור אפס (בתנאים מסוימים)
לא רלוונטי (יבוא)
גובה מע"מ
שיעור מלא (נכון ל-2026)
שיעור מלא (נכון ל-2026)
שיעור מלא (נכון ל-2026)
מורכבות רגולטורית
בינונית
גבוהה
גבוהה מאוד
רישום מע"מ ישראל זרים: הנחיות ייעודיות לחברות רב-לאומיות
חברות רב-לאומיות וספקים זרים המעניקים שירותים דיגיטליים ללקוחות ישראלים, עשויים להידרש לרישום מע"מ ישראל זרים. רשות המסים בישראל פרסמה הנחיות ייעודיות המתארות את התנאים שבהם חברה זרה נדרשת להירשם כעוסק בישראל, למנות נציג מקומי ולדווח על עסקאותיה. מטרת ההנחיות היא להבטיח אכיפה יעילה של חוקי המע"מ ולמנוע בריחת מס.
על פי ההנחיות המעודכנות לשנת 2026, חברות זרות המספקות שירותים דיגיטליים לצרכנים פרטיים בישראל, עשויות להידרש להירשם כעוסק בישראל ולשלם מע"מ על עסקאות אלו. אנו רואים כי רשות המסים מתאמת את פעולותיה עם רשויות מס בינלאומיות כדי לאתר ולחייב חברות אלו. לדוגמה, חברת טכנולוגיה גלובלית המוכרת תוכנות ללקוחות פרטיים בישראל, תצטרך לבחון את חובת הרישום שלה. (מקור: רשות המסים בישראל)
סיכום: היערכות פיננסית נכונה לעסקי אונליין בשנת 2026
העולם הדיגיטלי מתפתח ללא הרף, ועימו גם הרגולציה והדרישות בתחום המס. הבנת מע"מ עסקים דיגיטליים 2026 וחובותיו היא קריטית להצלחת כל עסק מקוון בישראל. היערכות פיננסית נכונה כוללת לא רק ציות לחוק, אלא גם תכנון מס אסטרטגי שיאפשר למקסם רווחים ולמזער סיכונים.
אנו ממליצים לכל עסק דיגיטלי לבצע בדיקה תקופתית של מודל הפעילות שלו, לוודא עמידה בהוראות החוק העדכניות ולהתייעץ עם יועצי מס המתמחים בתחום הדיגיטלי. השקעה בייעוץ מקצועי יכולה לחסוך לעסקכם זמן יקר, כסף ואי-נעימויות עתידיות מול רשות המסים. על פי נתוני רשות המסים לשנת 2025, כ-15% מהעסקים הדיגיטליים לא דיווחו באופן מלא על הכנסותיהם, נתון המצביע על הצורך בהגברת המודעות והאכיפה.
התאמה לשינויים הרגולטוריים והטכנולוגיים היא המפתח לשגשוג בעולם הדיגיטלי. אנו כאן כדי לסייע לכם לנווט במורכבות זו ולספק לכם את הכלים והידע הדרושים להצלחה. זכרו, ידע הוא כוח, ובמיוחד בתחום המיסוי הדיגיטלי המשתנה במהירות. אנו קוראים לכם להישאר מעודכנים ולהתייעץ עם מומחים לקבלת ליווי אישי ומקצועי.
שאלות נפוצות בנושא מע"מ עסקים דיגיטליים 2026
האם אני חייב במע"מ אם אני מוכר מוצרים דיגיטליים ללקוחות מחו"ל?
ברוב המקרים, מכירת מוצרים ושירותים דיגיטליים ללקוחות הנמצאים מחוץ לישראל מזכה את העוסק במע"מ בשיעור אפס, כלומר אינו גובה מע"מ מהלקוח הזר. עם זאת, ישנם תנאים ספציפיים שנקבעו בחוק ובתקנות המע"מ שחובה לעמוד בהם, כגון הוכחת מקום המצאות הלקוח מחוץ לישראל וקבלת תמורה במטבע זר. חשוב לוודא תיעוד מלא ונאות של העסקה.
מהו עיקרון ה"היפוך חיוב" (Reverse Charge) בהקשר של מע"מ שירותים מחו"ל?
עיקרון ה"היפוך חיוב" הוא מנגנון שבו חובת תשלום המע"מ על יבוא שירותים מחו"ל עוברת מהספק הזר למקבל השירות הישראלי. במילים אחרות, אם עסק ישראלי רוכש שירות דיגיטלי מספק זר שאינו רשום כעוסק בישראל, העסק הישראלי הוא שיהיה אחראי לדווח ולשלם את המע"מ על השירות לרשות המסים. אם העסק הישראלי הוא עוסק מורשה, הוא יוכל לרוב לקזז את המע"מ כמע"מ תשומות.
האם פרילנסר ישראלי שעובד רק עם לקוחות מחו"ל צריך להירשם כעוסק מורשה?
כן, גם אם פרילנסר ישראלי עובד באופן בלעדי עם לקוחות זרים, הוא עדיין נחשב כעוסק המבצע פעילות עסקית. אם מחזור עסקאותיו השנתי עולה על תקרת העוסק הפטור (המתעדכנת מעת לעת), הוא מחויב להירשם כעוסק מורשה. במקרה כזה, עסקאותיו ללקוחות זרים יהיו לרוב חייבות במע"מ בשיעור אפס, אך הוא עדיין נדרש לדווח עליהן ולהגיש דוחות תקופתיים לרשות המסים.
מהן חובות הדיווח העיקריות של פלטפורמות דיגיטליות בינלאומיות בישראל בשנת 2026?
בשנת 2026, רשות המסים בישראל ממשיכה להרחיב את דרישות הדיווח מפלטפורמות דיגיטליות בינלאומיות. פלטפורמות אלו, המתווכות בין ספקים ללקוחות בישראל, עשויות להידרש להירשם כעוסקים, לדווח על עסקאות המתבצעות דרכן ולגבות מע"מ על שירותים או מוצרים המסופקים לצרכנים ישראלים. הדרישות הספציפיות תלויות באופי הפלטפורמה ובסוג השירותים הנסחרים.
כיצד מע"מ עסקים דיגיטליים 2026 משפיע על עסקים קטנים?
עסקים קטנים הפועלים בזירה הדיגיטלית חייבים להכיר את כללי המע"מ המיוחדים לתחום זה. אם העסק מוכר מוצרים או שירותים דיגיטליים, עליו להבין את ההבדלים במיסוי בין מוצרים פיזיים לדיגיטליים, את כללי המע"מ על יבוא ויצוא שירותים, ואת חובת הדיווח כעוסק מורשה דיגיטלי. אי עמידה בכללים אלו עלולה להוביל לקנסות משמעותיים. אנו ממליצים לעסקים קטנים לבצע השלכות הפיננסיות של המיסוי ב-2026: דרכים להכנה מוקדמת.
האם יש פטור ממע"מ על מכירת קורסים דיגיטליים?
באופן כללי, מכירת קורסים דיגיטליים נחשבת למתן שירות, ולכן היא חייבת במע"מ בשיעור המלא בישראל, אלא אם כן היא ניתנת ללקוח מחו"ל ואז היא עשויה להיות חייבת במע"מ בשיעור אפס (בתנאים מסוימים). אין פטור גורף ממע"מ על קורסים דיגיטליים. חשוב לבחון כל מקרה לגופו ולהבין את ההשלכות המיסוייות הספציפיות.
שאלות קשורות
מהם השינויים הצפויים בחוק המע"מ לשנת 2027 עבור עסקים דיגיטליים?
כיצד מתבצע קיזוז מע"מ תשומות על הוצאות פרסום דיגיטלי בינלאומי?
מהפכה במיסוי היא סדרת רפורמות מבניות ודיגיטליות מקיפות של רשות המסים, שנועדה לייעל את גביית המסים, לצמצם את ההון השחור ולהגביר את השקיפות הכלכלית בישראל 2026. רפורמה זו כוללת מעבר לדיווח מקוון בזמן אמת, אכיפה מבוססת בינה מלאכותית, והחלת חובת אישורי הקצאה ממוחשבים על חשבוניות מס. שינויים אלו משנים מהיסוד את אופן הניהול החשבונאי והפיננסי עבור חברות, עצמאים ותאגידים כאחד.
המדריך המקצועי הזה מיועד לבעלי עסקים, סמנכ"לי כספים ומנהלי חשבונות אשר נדרשים להתמודד עם אתגרי הרגולציה המשתנה ומבקשים ליישם היערכות פיננסית אופטימלית ללא חשיפות משפטיות. במסגרת פעילותנו המקצועית, אנו עדים למעבר חד של הרגולטור הישראלי למערכות ניטור רציפות, מה שמחייב כל ישות כלכלית לפעול בדיוק מרבי ובשקיפות מלאה.
הכנה למהפכה במערכת המיסוי בישראל 2026
מהפכה במערכת המיסוי בישראל 2026 – futuristic tax system revolution
כאשר אנו בוחנים את מגמות המיסוי העדכניות, ברור כי הכנה למהפכה במיסוי איננה בגדר המלצה בלבד, אלא כורח עסקי אסטרטגי להישרדות פיננסית. רשות המסים בישראל השלימה את פריסת התשתיות הטכנולוגיות המאפשרות מעקב רציף אחר תנועות הון, עסקאות מסחריות ורישומי נדל"ן בכל רחבי המדינה. ישויות עסקיות שיקדימו לבצע התאמות מבניות ייהנו מיתרון תחרותי מובהק ויימנעו מקנסות מנהליים משמעותיים.
רפורמת הדיווח הדיגיטלי מהווה חלק ממהלך לאומי מקיף לצמצום פערי הדיווח במשק. במסגרת זו, אנו ממליצים לכל גוף עסקי לעיין בסקירה המפורטת אודות חדשות מס מעודכנות לשנת 2026: המדריך המלא לשינויים וחקיקות, המציגה את מכלול התיקונים לחוק ההסדרים ולפקודת מס הכנסה שנכנסו לתוקפם. מהלכים אלו מגדירים מחדש את יחסי הגומלין שבין הנישום לרשויות הגבייה.
מהפכה במיסוי ושינויים מרכזיים
המונח מהפכה במיסוי מתייחס בראש ובראשונה להטמעת חוק צמצום השימוש במזומן לצד מודל "חשבוניות ישראל". לפי נתוני רשות המסים בישראל, החל משנת 2026 ירד רף הדיווח המחייב קבלת מספר הקצאה מקוון בזמן אמת לעסקאות בסכום של 10,000 ש"ח ומעלה. משמעות הדבר היא שכל עסקה בסדר גודל בינוני נבחנת מיידית במאגרי המידע הממשלתיים בטרם אישורה החשבונאי.
בנוסף, שינויים במערכת המיסוי כוללים החמרה בפיקוח על חברות ארנק ומשיכות בעלים, לצד עדכון מבנה הזיכויים האישיים לשכירים ולעצמאים. לפי מחקרים של משרד האוצר, הטמעת הכלים הטכנולוגיים החדשים צפויה להגדיל את הכנסות המדינה ממסים בלמעלה מ-8 מיליארד ש"ח בשנה. מערך דיגיטלי זה אינו מאפשר עוד שיהוי בדיווח או הסתמכות על תיעוד רטרואקטיבי.
מעבר לדיווחים מקוונים וחשבוניות ישראל
חובת ההקצאה האלקטרונית שינתה ללא היכר את תהליך ההתחשבנות בין עוסקים מורשים. כל חשבונית מס היוצאת ללקוח חייבת לקבל אישור מקוון מהשרתים הממשלתיים, כאשר ללא קבלת מספר הקצאה ייעודי, הלקוח אינו רשאי לנכות את מס התשומות הגלום בה. תהליך זה מונע הפצה של חשבוניות פיקטיביות, שהיוותה במשך עשורים את אחד ממוקדי אובדן ההכנסות הכבדים ביותר למדינה.
עבור תאגידים הפועלים במסגרת מערכת מיסוי 2026, המערכת מחייבת עדכון מלא של כל תוכנות הניהול העסקי ותוכנות הנהלת החשבונות הקיימות. אנו מדגישים בפני לקוחותינו כי אינטגרציה לקויה של תוכנות אלו עלולה להוביל לעיכוב ביכולת לחייב לקוחות, לשיבושים חמורים בתזרים המזומנים ולפגיעה מהותית בפעילות העסקית השוטפת.
השפעות על המיסוי בישראל 2026 במגזר העסקי
הסביבה הרגולטורית השוררת במסגרת ישראל 2026 מציבה רף חדש של שקיפות פיסקלית. העמקת האכיפה אינה מתמצה בדיווחים שוטפים בלבד, אלא חודרת לעומק הפעילות המאזנית של תאגידים ושותפויות. עסקים קטנים ובינוניים חווים עומס בירוקרטי גובר, המחייב אותם להסתייע במומחי מיסוי בעלי ראייה אסטרטגית רחבה ומעמיקה.
השפעות על המיסוי בישראל 2026 – dynamic financial network
כדי להתמודד ביעילות עם מורכבות זו, פיתחנו מענים ייעודיים המתוארים בהרחבה במדריך שלנו בנושא תכנון מס יעיל לעסקים קטנים ב-2026: טיפים וייעוץ מקצועי. יישום נכון של תכנוני מס לגיטימיים מאפשר הקטנה חוקית של חבות המס תוך שמירה מוחלטת על הוראות החוק החדשות והימנעות מחיכוך מיותר מול פקידי השומה.
פרמטר פיסקלי
מצב קודם (שנים קודמות)
מערכת מיסוי 2026 (נוכחי)
השפעה תפעולית על העסק
רף אישור הקצאה לחשבוניות מס
25,000 ש"ח
10,000 ש"ח ומעלה
חובת חיבור ישיר ומקוון של מערכת החשבוניות לרשות המסים בזמן אמת
דיווח על עסקאות נדל"ן
דיווח חצי-ממוחשב תוך 30-40 יום
הזנה דיגיטלית מלאה תוך 14 יום
נדרש איסוף מוקדם של כל מסמכי העסקה לצורך אישור מיידי
סיווג חברות ארנק ומשיכות בעלים
בדיקות מדגמיות של פקיד השומה
הצלבות ביג-דאטה ואלגוריתמיקה אוטומטית
מיסוי אוטומטי של רווחים צבורים שאינם משרתים צורך עסקי ממשי
שילוב מנגנוני קיזוז הפסדים
הגשה שנתית בדו"ח המקוון
אימות ממוחשב מול מאגרי שומות היסטוריים
חובה להציג תיעוד היסטורי מקיף המאומת במערכת המרכזית
השלכות פיסקליות על חברות ויחידים
חברות בע"מ הפועלות בישראל כפופות כיום למס חברות בשיעור של 23%, כאשר חלוקת דיבידנד לבעלי מניות מהותיים נושאת מס נוסף של 30% עד 33% (כולל מס יסף). השילוב בין מדרגות המס הללו יוצר נטל מס כולל של למעלה מ-47% על הרווח הנקי. לאור זאת, המבנה התאגידי של העסק נדרש לבחינה מדוקדקת ומחודשת כדי לוודא שאינו מייצר כפל מס בלתי מחויב.
המהלכים הפיסקליים של השנה הנוכחית מתמקדים במניעת צבירת רווחים פאסיביים בחברות החזקה פרטיות. לפי סעיף 62א לפקודת מס הכנסה והרחבותיו המעודכנות, חברות שאין להן פעילות עסקית ממשית יידרשו למסות את רווחיהן כאילו חולקו ישירות לבעלי המניות. תופעה זו מדגישה עד כמה מהפכה במיסוי משנה את התנהלותם של אנשי עסקים ומשקיעים פרטיים.
רפורמת מיסוי מקרקעין והשקעות הון
השוק הפיננסי ושוק הנדל"ן חווים אף הם טלטלה משמעותית בעקבות עדכון מדרגות מס רכישה ומס שבח. הרגולטור הידק את התנאים לקבלת פטורים במכירת דירות מגורים יחידות, במטרה לבלום ספקולציות נדל"ניות ולהגדיל את היצע הדיור הכללי במשק. מומלץ לקרוא את הניתוח המפורט שלנו במסגרת מיסוי מקרקעי 2026: המדריך המקיף והמעודכן לכל מה שצריך לדעת לקבלת תמונה מלאה.
התפתחויות אלו משפיעות ישירות על כדאיות ההשקעה בנכסים מסחריים ובפרויקטים למגורים. כפי שמתואר בהרחבה בערך אודות רשות המסים בישראל, האינטגרציה בין מאגרי הטאבו, הבנקים ורשויות המס מאפשרת גילוי מיידי של עסקאות חריגות. פעולות תכנון מס בנדל"ן מחייבות כעת בדיקת נאותות קפדנית ביותר בטרם חתימה על כל הסכם מחייב.
איך להתכונן לשינויים במערכת המיסוי בצורה מובנית
ההתמודדות עם המציאות החדשה דורשת אימוץ של תוכנית עבודה פרואקטיבית ומדורגת. הכנה למהפכה במיסוי אינה מסתכמת ברכישת רכיב תוכנה חדש, אלא מחייבת תפיסה ניהולית כוללת של בקרה ופיקוח. אנו ממליצים לכל ארגון לבצע סקר סיכוני מס תקופתי, אשר ימפה את נקודות התורפה בהתנהלות החשבונאית מול דרישות הרגולציה.
בעלי עסקים שאינם ערוכים כראוי עלולים למצוא את עצמם בדיונים מורכבים מול רשויות המס אשר עלולים להתדרדר להליכים משפטיים יקרים. במקרים שבהם מתגלעות מחלוקות שומתיות, חשוב להסתמך על מומחיות מקצועית כפי שפירטנו במדריך ייצוג בפני רשות המסים וערעורי מס: המדריך המקיף 2026. טיפול נכון בשלבים המוקדמים של ההליך עשוי למנוע קנסות כבדים וריביות פיגורים.
התאמת מערכות הנהלת החשבונות והבקרה הפנימית
הצעד הראשון בתוכנית ההיערכות הוא וידוא תאימות של תוכנות הנהלת החשבונות להנחיות הדיווח המקוון. יש לבצע בדיקות קצה-לקצה של תהליך הנפקת חשבונית מס, החל מהזנת פרטי הלקוח, דרך קבלת אישור ההקצאה המקוון, ועד לרישום הפקודה ביומן התנועות. כל עיכוב בהשגת האישור הטכנולוגי חושף את העסק לפגיעה באמינותו המסחרית מול לקוחותיו העסקיים.
בנוסף להתאמת המערכות, יש להגדיר נהלים ברורים לעובדי מחלקת החשבונות והרכש. יש לוודא כי כל חשבונית ספק המתקבלת בעסק מעל הרף הקבוע בחוק כוללת מספר הקצאה תקין ומאומת במערכות רשות המסים. קליטת חשבונית ללא מספר הקצאה תגרור אוטומטית חוסר יכולת לקזז מס תשומות, מה שיוביל להפסד כספי ישיר של 17% מערך העסקה.
תכנון מס אסטרטגי ומניעת חשיפות מיותרות
תכנון מס חוקי ויצירתי הוא המפתח לשימור הרווחיות בעולם המיסוי הנוכחי. בעידן שבו חלה מהפכה במיסוי, על תוכניות המס להיות מבוססות על טעמים מסחריים אמיתיים ומנומקים היטב. עסקאות חסרות טעם כלכלי, שכל תכליתן היא הימנעות מתשלום מס, יסווגו בקלות על ידי מערכות הבינה המלאכותית של הרשות כעסקאות מלאכותיות לפי סעיף 86 לפקודה.
אנו מייעצים לחברות לבחון מחדש את מדיניות מחירי ההעברה בעסקאות בינלאומיות, לתקף את מנגנוני חלוקת הרווחים ולהסדיר מראש את מערך הנכסים הבלתי מוחשיים שלהן. גישה מקצועית זו מבטיחה כי החברה תעמוד בביקורות עומק ללא הפתעות לא נעימות ותוכל לנצל את מלוא הטבות המס המגיעות לה לפי חוק עידוד השקעות הון והחקיקה המעודכנת.
סיכום והמלצות לעתיד לקראת שנת המס
לסיכום, שינויים במערכת המיסוי של שנת 2026 מייצגים קפיצת מדרגה טכנולוגית ומבנית שאין לחזור ממנה. המעבר מביקורת מדגמית בדיעבד לבקרה דיגיטלית מתמדת בזמן אמת הופך את הדיוק הפיננסי לערך עליון. מי שישכיל להטמיע את השינויים הללו באופן מקצועי יבטיח יציבות תאגידית, שקט נפשי וחיסכון כספי משמעותי לאורך זמן.
אנו ממליצים לכל מנהל ועצמאי לא להמתין לקבלת דרישות או הודעות מפקיד השומה. פעלו כעת לבדיקת הציות הפנים-ארגוני, היוועצו ביועצי מס ורואי חשבון הבקיאים בדינים החדשים, ובנו תוכנית עבודה פיסקלית המותאמת לאתגרי ישראל 2026. היערכות יסודית היא המפתח הבלעדי להתנהלות עסקית בטוחה ורווחית.
פרוטוקול פעולה מומלץ למנהלי כספים
כדי לפשט את תהליך ההסתגלות, גיבשנו עבורכם פרוטוקול עבודה מומלץ הכולל חמישה צעדים מעשיים: ראשית, בצעו ביקורת טכנולוגית על מערכות החיוב; שנית, עדכנו את חוזי ההתקשרות מול ספקים ולקוחות בנוגע לחובת אישורי הקצאה; שלישית, בצעו ניתוח תזרים מזומנים המביא בחשבון את זמני קיזוז התשומות; רביעית, הגדירו נוהל תיעוד דיגיטלי לכלל ההוצאות העסקיות; וחמישית, קיימו פגישת ייעוץ אסטרטגית רבעונית לבחינת חבויות המס.
שאלות נפוצות אודות המהפכה במערכת המיסוי
מהי המשמעות המרכזית של מהפכה במיסוי בישראל עבור עצמאים?
עבור עצמאים, המהפכה מתבטאת במעבר לדיווח דיגיטלי רציף, צורך באישורי הקצאה לחשבוניות מעל הרף הקבוע בחוק, והקפדה יתרה על רישום הוצאות מדויק בזמן אמת.
מהו מודל חשבוניות ישראל וכיצד הוא ישפיע בשנת 2026?
מודל חשבוניות ישראל מחייב קבלת מספר הקצאה מקוון מרשות המסים לכל חשבונית מס בעסקאות מעל הרף המעודכן לשנת 2026. ללא מספר הקצאה זה, הלקוח העסקי אינו רשאי לקזז את מס התשומות.
כיצד משפיעים שינויים במערכת המיסוי על חברות בע"מ ותאגידים?
חברות נדרשות לשדרג את מערכי ה-ERP והנהלת החשבונות, לבצע התאמות במדיניות ניכוי המס במקור, ולהיערך להצלבות מידע אוטומטיות בין מוסדות פיננסיים לרשות המסים.
האם חלו שינויים בשיעור מס החברות לשנת 2026?
שיעור מס החברות הבסיסי נותר על 23%, אולם מנגנוני הפיקוח, כללי קיזוז הפסדים ומסלולי הטבות המס תחת חוק עידוד השקעות הון עודכנו ומחייבים עמידה בקריטריונים נוקשים יותר.
כיצד מומלץ להיערך לביקורות מס מוגברות בעידן החדש?
אנו ממליצים לבצע ביקורת פנימית מונעת על ידי יועץ מס מוסמך, לבדוק את תקינות רישום הספרים, ולוודא כי כל תיעוד פעילות עסקית מגובה במסמכים אלקטרוניים העומדים בתקנות הדיגיטליות.
מהן הסנקציות האפשריות במקרה של אי-עמידה בדרישות המערכת החדשה?
אי-עמידה בדרישות עלולה להוביל לפסילת ספרי חשבונות, שלילת הזכות לקיזוז מס תשומות, הטלת קנסות מנהליים כבדים ופתיחת שומות לפי מיטב השפיטה בהתאם לפקודת מס הכנסה.
שאלות קשורות
כיצד מתבצע קיזוז מס תשומות כאשר מערכת הקצאת החשבוניות המקוונת מושבתת?
מהם התנאים החדשים להגדרת חברת ארנק לצורכי מיסוי רווחי הון ב-2026?
אילו הוצאות מוכרות לרכב ועבודה מהבית הוגדרו מחדש במסגרת תקנות המס העדכניות?
מחירי העברה ישראל 2026 הוא מנגנון מיסויי המסדיר את התמחור של עסקאות בין חברות קשורות, ומשמש להבטחת כך שהמחירים בעסקאות אלה ייקבעו בהתאם לעקרון ה"אורך הזרוע" – כלומר, כפי שהיו נקבעים בין צדדים בלתי תלויים. מחירי העברה ישראל 2026 מחייבים תיעוד, דיווח ועמידה בדרישות רגולטוריות מחמירות שנקבעו על ידי רשות המסים בישראל.
המדריך הזה מיועד לחברות רב-לאומיות, קבוצות עסקיות, מנהלי כספים ויועצי מס הפועלים בישראל ומתמודדים עם אתגרי תמחור עסקאות בינלאומיות, דיווח לרשות המסים וניהול סיכונים מיסויים בעסקאות בין-חברתיות. אנו מציגים כאן את המסגרת הרגולטורית המלאה, השינויים המשמעותיים של שנת 2026, ואת הכלים המעשיים לניהול תקין של Transfer Pricing ישראל.
הבנת מחירי העברה בישראל של שנת 2026
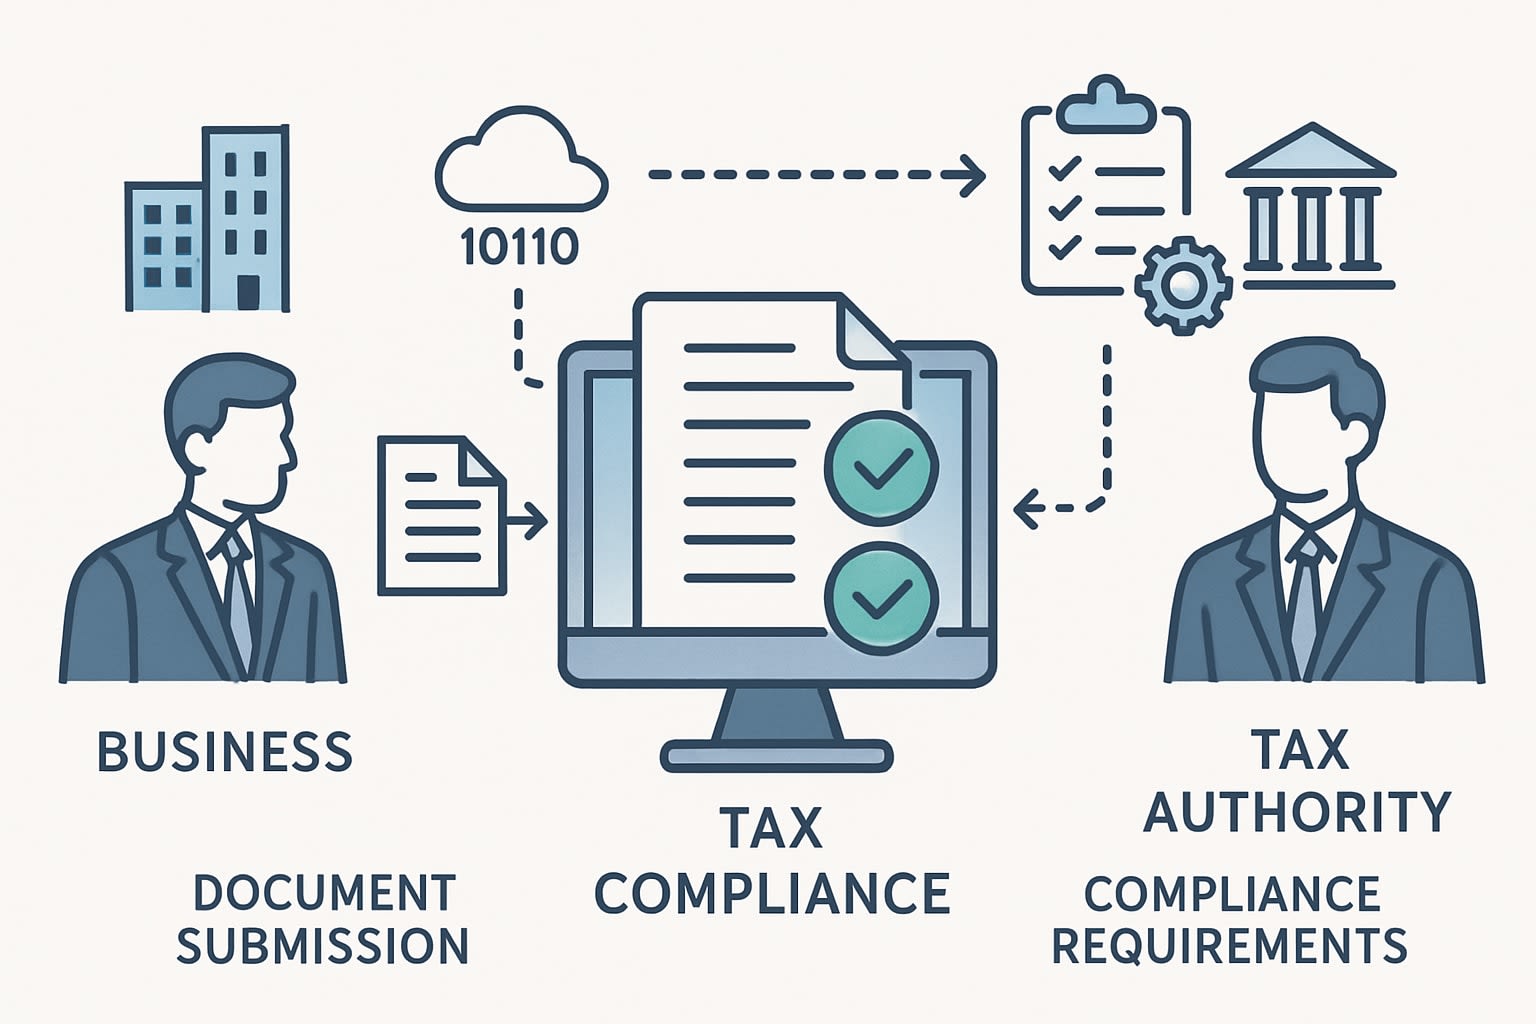
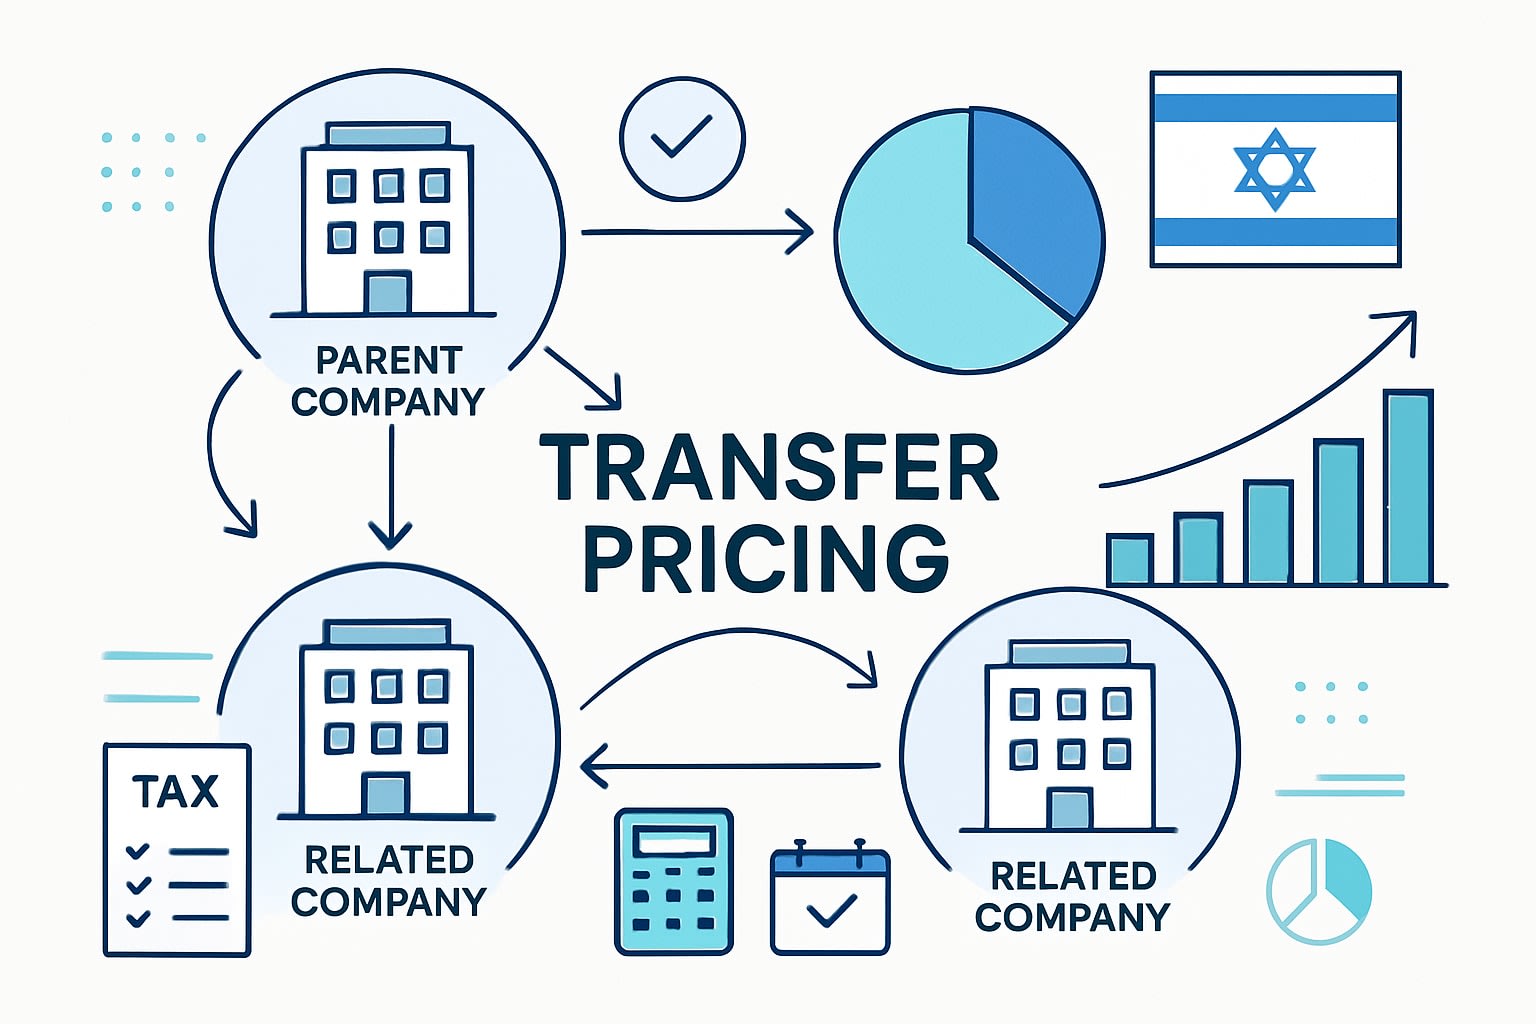
תהליך דיווח מחירי העברה לרשות המסים הישראלית עם מסמכים ותיקיותתרשים מחירי העברה בישראל 2026 המציג עסקאות בין חברות קשורות ודיווח מסים
מהם מחירי העברה?
מחירי העברה ישראל 2026 מתייחסים למחירים הנקבעים בעסקאות בין חברות השייכות לאותה קבוצה עסקית או בין צדדים קשורים. עקרון
מחירי העברה ישראל 2026 הם מערכת כללים וכלים המשמשים לתמחור עסקאות בין-חברתיות מס, המבטיחים תמחור הוגן בהתאם לעקרונות אורך הזרוע. זהו מרכיב חיוני בעבור חברות הפועלות בישראל המחפשות לצמצם סיכונים מס ובקרה עלויות מיסוי.
המדריך הזה מיועד למנהלי כספים, רואי חשבון ויועצים משפטיים בישראל 2026 הזקוקים להבנה מעמיקה של מחירי העברה לצורך תכנון מס אסטרטגי יעיל. בעידן בו המיסוי הבינלאומי משתנה תדיר, הבנה נכונה של מחירי העברה היא קריטית להבטחת עמידה בחוקי המס ולהימנעות מקנסות.
מהם מחירי העברה (Transfer Pricing) ומדוע הם כה חשובים לעסקים בישראל 2026?
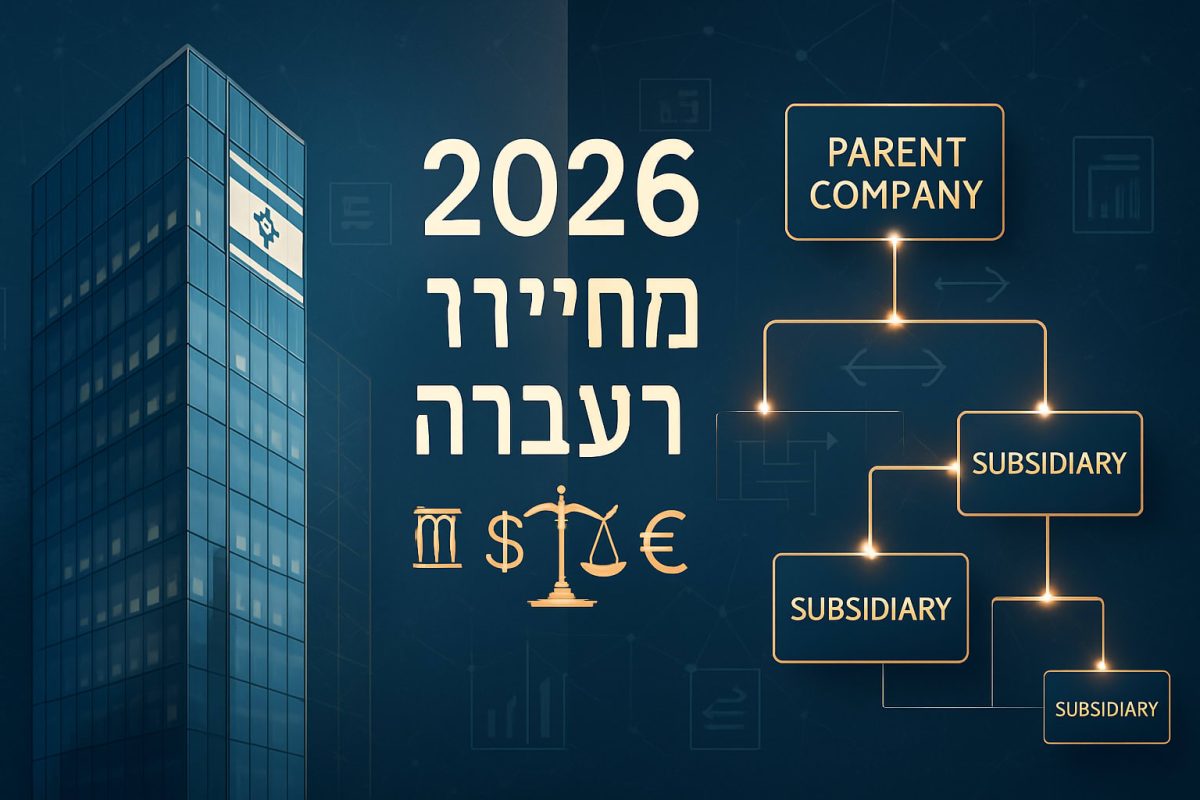
מחירי העברה ישראל 2026 – רשת חברות בינלאומיות קשורות ועסקאות בין-חברתיות
הגדרה ועקרונות יסוד של מחירי העברה
מחירי העברה מתייחסים לשיטות תמחור בעסקאות בין-חברתיות מס, כאשר ישנה חשיבות להבטחת תמחור הוגן התואם את עקרון אורך הזרוע. עקרון זה מבטיח כי העסקאות מתבצעות בתנאים דומים לאלו שבין חברות בלתי קשורות.
חשיבות תמחור נכון בעסקאות בין-חברתיות מס
תמחור נכון בעסקאות בין-חברתיות מס מונע כפל מס ומפחית סיכונים משפטיים. בישראל 2026, התמחור הנכון מסייע לחברות לשמור על רווחיות ולהימנע מעימותים עם רשויות המס.
המסגרת החוקית בישראל: סעיף 85א פקודת מס הכנסה
דרישות סעיף 85א והשלכותיו על חברות קשורות מיסוי
סעיף 85א לפקודת מס הכנסה מחייב חברות קשורות להוכיח כי עסקאותיהן תומחרו לפי עקרון אורך הזרוע. אי-ציות עלול להוביל לקנסות כבדים וסיכונים משפטיים.
עדכונים ופרשנויות רלוונטיות לשנת 2026
בשנת 2026, חלו עדכונים משמעותיים בפרשנויות סעיף 85א, המחדדים את הדרישות לתיעוד ודיווח מדויק של מחירי העברה.
עקרון אורך הזרוע (Arm's Length Principle) ותמחור עסקאות בינלאומיות
שיטות תמחור מקובלות (CUP, Resale Price, Cost Plus, TNMM, PSM)
שיטות התמחור המובילות כוללות CUP, Resale Price, Cost Plus, TNMM, ו-PSM. כל שיטה נבחרת בהתאם לסוג העסקה ואופי החברה.
חקיקת מס היא מערכת כללים המסדירים את אופן גביית המס על ידי הממשלה. עבור חברות הי-טק ב-2026, שינויים בחקיקה זו יכולים להשפיע על מבנה המס, התמריצים וההקלות הקיימים. מדריך זה למי שחברות הי-טק והסטארט-אפים שמבקשים להבין את השינויים ואיך להיערך אליהם בצורה הטובה ביותר.
מבוא: מדוע שינויי המס ב-2026 קריטיים לחברות הי-טק?
שינויים בחקיקת המס ב-2026 משפיעים על כל החברות בתחום ההי-טק בישראל. החקיקה החדשה מציבה אתגרים והזדמנויות חדשות, מה שמחייב את החברות לבחון מחדש את האסטרטגיות שלהן בתחום המיסוי.
הרקע לרפורמת מיסוי הי-טק ב-2026
רפורמת המיסוי הינה תוצאה של מאמצי הממשלה להתאים את חקיקת המס לתנאים הכלכליים המשתנים ולתחרות הבינלאומית הגוברת.
מי מושפע מהשינויים החדשים בחקיקת המס?
ההשפעה נוגעת לחברות מכל הגדלים, מהסטארט-אפים הקטנים ועד לענקי הטכנולוגיה. כל חברה נדרשת להבין את השפעת השינויים ולהתאים את עצמה בהתאם.
סקירת השינויים המרכזיים בחקיקת המס לחברות הי-טק ב-2026
עדכונים בשיעור מס חברות הי-טק ב-2026
שיעור המס לחברות הי-טק ב-2026 עודכן, מה שמשפיע ישירות על רווחי החברות והאסטרטגיות הפיננסיות שלהן.
שינויים בהטבות המס לחברות מועדפות וחברות טכנולוגיה
המדינה שינתה את הקריטריונים להטבות מס, מה שמחייב את החברות לבחון מחדש את זכאותן ולפעול בהתאם.
רפורמת מיסוי אופציות לעובדים: מה השתנה ב-2026?
השינויים במיסוי האופציות לעובדים עשויים להשפיע על מדיניות התגמול של חברות טכנולוגיה רבות, ומצריכים בחינה מחודשת של התוכניות הקיימות.
מיסוי הכנסות ממקורות בינלאומיים – עדכוני מס 2026
החקיקה החדשה שמה דגש על הפחתת כפל מס והגברת התחרותיות של חברות ישראליות בזירה הגלובלית.
חדשות מס הי-טק: הוראות החוק החדשות ומשמעותן
תיקון פקודת מס הכנסה וההשפעה על ענף ההי-טק
תיקון פקודת מס הכנסה משנה את דרכי הדיווח והגבייה, דבר שמייצר אתגרים חדשים לגורמי ניהול הכספים בחברות.
חוק עידוד השקעות הון – שינויים ב-2026
השינויים בחוק עידוד השקעות הון משפיעים על התמריצים להשקעות בתחום הטכנולוגיה, תוך התמקדות בפיתוח והרחבת יכולות קיימות.
מיסוי כלכלה דיגיטלית ופלטפורמות טכנולוגיה
החקיקה החדשה מתמקדת במיסוי פלטפורמות טכנולוגיה וכלכלה דיגיטלית, במטרה להבטיח תחרות הוגנת והכנסות מדינה.
השפעת מיסוי הי-טק ב-2026 על סטארט-אפים ועל חברות בוגרות
כיצד שינויים במס משפיעים על סטארט-אפים בשלבים מוקדמים?
הסטארט-אפים נדרשים להתמודד עם אתגרים חדשים בתחום המיסוי, אך גם נהנים מהזדמנויות לגיוס הון ולצמיחה מהירה יותר.
חברות הי-טק גדולות וותיקות – אתגרי המס החדשים
חברות ותיקות ניצבות בפני אתגרים משמעותיים, במיוחד בתחום התאמת תשתיות המס לצורכי הגלובליזציה והחדשנות.
השפעת מס 2026 על משיכת השקעות זרות לישראל
השינויים בחקיקת המס עשויים להשפיע על אטרקטיביות ישראל כמרכז טכנולוגי עבור משקיעים זרים. לפרטים נוספים
הטבות מס ותמריצים לחברות הי-טק שנותרו בתוקף ב-2026
מסלול חברה מועדפת מיוחדת (חמ"מ) – מה ממשיך לחול?
התמריצים במסלול חמ"מ ממשיכים להוות חלק משמעותי מאסטרטגיית המיסוי של חברות רבות, תוך התאמות קלות שנעשו ב-2026.
ניכויי מס בגין השקעה במחקר ופיתוח (מו"פ)
המדינה ממשיכה לעודד השקעה במו"פ באמצעות ניכויי מס, אך עם שינויים קלים בקריטריונים לזכאות.
הקלות מס לחברות בפריפריה הגיאוגרפית
ההקלות נשארו בתוקף, עם דגש מיוחד על פיתוח אזורי ותמיכה בחברות בפריפריה.
אסטרטגיות מיסוי חכמות לחברות הי-טק ב-2026
אסטרטגיות מיסוי חכמות ומיסוי הי-טק לחברות טכנולוגיה בשנת 2026
תכנון מס אפקטיבי לאור חקיקת המס החדשה
חברות צריכות להתאים את תכנון המס שלהן לשינויים החדשים, תוך שמירה על עמידה בדרישות החוק. למידע נוסף
מבני החזקה מומלצים לחברות טכנולוגיה בעידן המס החדש
בחירת מבני החזקה נכונים יכולה למזער את עלויות המס ולהגביר את היעילות הפיננסית של החברות.
ניהול נכון של אופציות לעובדים בהתאם לשינויים במס 2026
ניהול נכון של אופציות יכול לשפר את שביעות הרצון של העובדים ולמקסם את היתרונות הפיננסיים לחברה.
השוואה בינלאומית: ישראל מול מדינות הי-טק מובילות בעולם
שיעורי מס חברות הי-טק בישראל לעומת ארה"ב, אירלנד וסינגפור ב-2026
השוואה זו מציגה את היתרונות והחסרונות של ישראל ביחס למדינות אחרות בתחום המיסוי.
יישום מינימום המס הגלובלי של ה-OECD בישראל
המדינה פועלת ליישום המינימום המס הגלובלי על פי הנחיות ה-OECD, דבר שיכול להשפיע על תחרותיות החברות הישראליות בזירה הבינלאומית.
האם ישראל תחרותית בזירת מיסוי ההי-טק הבינלאומית?
למרות האתגרים, ישראל שומרת על מיקומה כמרכז טכנולוגי מוביל, בזכות חקיקה מתקדמת ותמריצים ייחודיים.
שאלות נפוצות על חקיקת המס לחברות הי-טק ב-2026
מהו שיעור מס החברות הרלוונטי לחברת הי-טק ב-2026?
שיעור המס לחברות הי-טק מתעדכן בהתאם לחקיקה החדשה, וחשוב לבדוק את השינויים המדויקים על מנת להיערך בהתאם.
כיצד מגישים בקשה להטבות מס לחברה מועדפת ב-2026?
הגשת בקשה להטבות מס דורשת עמידה בקריטריונים מסוימים והגשת מסמכים רלוונטיים לרשות המסים.
האם ישנם שינויים בדיווח המס לחברות בינלאומיות?
כן, החקיקה החדשה כוללת שינויים בדיווח המס לחברות בינלאומיות כדי להתאים לתקנים הגלובליים.
מהם השינויים במיסוי אופציות לעובדים ב-2026?
השינויים כוללים התאמות בשיעורי המיסוי ובתנאים להענקת אופציות, ולכן חשוב לעקוב אחר העדכונים.
כיצד משפיעים השינויים על השקעות הון במו"פ?
השינויים במיסוי עשויים להשפיע על השקעות הון במו"פ, תוך התאמות בתמריצים הקיימים.