מיסוי שותפויות ישראל 2026 מתייחס לכללי המס המיועדים לשותפויות כלליות ומוגבלות, חברות משפחתיות ועסקי משפחה בישראל. המדריך מספק כלים לתכנון מס יעיל תוך עמידה בדרישות הרגולציה המעודכנות לשנת 2026.
מבוא: שינויים בחקיקה ומגמות במיסוי שותפויות
בשנת 2026, רשות המסים בישראל פרסמה שינויים משמעותיים בחקיקה הנוגעת למיסוי שותפויות. לדוגמה, הונפקו הנחיות חדשות לחלוקת הכנסות בין בני זוג עובדים בעסק. לפי נתוני רשות המסים, כיום ישנן כ-35,000 שותפויות רשומות, מתוכן 12,000 מוגדרות כמשפחתיות.
הבסיס החוקי למיסוי שותפויות
מיסוי שותפויות בישראל מעוגן בפקודת מס הכנסה ופקודת השותפויות משנת 1975. עיקרון השקיפות המיסויית קובע שכל שותף נישום בנפרד על חלקו ברווחים, כפי שמתואר באתר רשות המסים הישראלית.
תכנון מס לעסקי משפחה
תכנון מס נכון יכול לחסוך לעסקי משפחה סכומי כסף משמעותיים. לדוגמה, חלוקת הכנסות בין בני זוג יכולה להוזיל משמעותית את נטל המס. למידע נוסף על תכנון מס יעיל לעסקים קטנים ב-2026, בקרו במדריך המקיף.
סוג מבנה עסקי
שיעור מס
שקיפות מיסויית
אחריות אישית
מתאים ל-
שותפות כללית
מדרגות מס הכנסה (עד 50%)
מלאה
בלתי מוגבלת
עסקים קטנים ובינוניים
שותפות מוגבלת
מדרגות מס הכנסה / 25% על רווח הון
מלאה
מוגבלת לשותפים מוגבלים
קרנות השקעה, נדל"ן
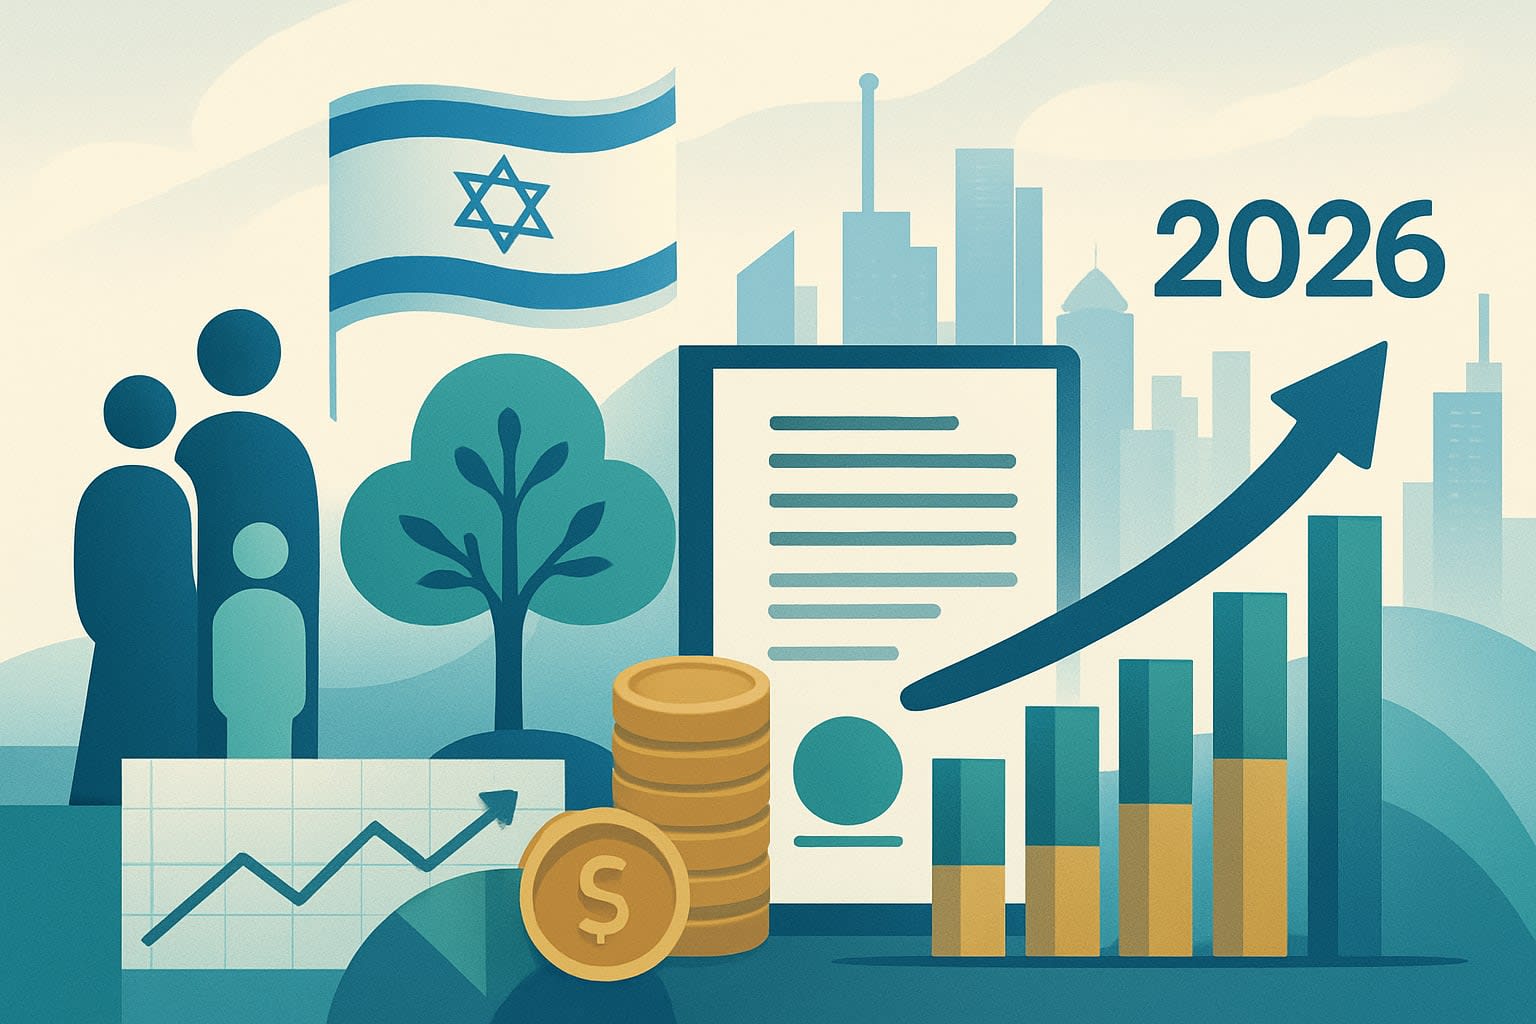
איור קונספטואלי של תכנון מס אסטרטגי לעסק משפחתי בישראל 2026, המציג אינטגרציה בין נתונים פיננסיים, מסמכים משפטיים ומוטיבים משפחתיים על רקע נוף ישראלי, המסמל חיסכון וצמיחה.
הטבות מס לחברות משפחתיות
חברות משפחתיות נהנות מהטבות מס ייחודיות המאפשרות גמישות בניהול הכנסות והוצאות. ניתן לקרוא עוד על כך במדריך בנושא מיסוי מקרקעי 2026.
שאלות נפוצות
מהי שותפות מוגבלת? שותפות שבה יש הגבלה על האחריות האישית של השותפים המוגבלים.
כיצד ניתן לחלק הכנסות בין בני זוג בעסק? באמצעות תכנון מס קפדני, ניתן לחלק הכנסות באופן שוויוני ולהפחית את נטל המס.
מהם היתרונות של חברה משפחתית? גמישות בניהול והטבות מס ייחודיות.
כיצד משפיעים שינויים בחקיקה על מיסוי שותפויות? שינויים בחקיקה יכולים להשפיע על חלוקת הכנסות והטבות מס.
האם כדאי להקים שותפות כללית או מוגבלת? תלוי באופי העסק ובסיכון המשפטי המתקבל.
מיסוי שותפויות 2026 בישראל מתייחס למערכת הכללים והתקנות החלים על שותפויות מסוגים שונים, לרבות שותפויות כלליות, מוגבלות ועסקי משפחה. המערכת נועדה להבטיח גביית מסים הוגנת ויעילה, תוך התחשבות במבנה הייחודי של ישויות אלו. הבנת עקרונות המיסוי ויישום תכנון מס אסטרטגי הינם קריטיים לשמירה על יציבות פיננסית ולמיקסום רווחיות העסק בשנת 2026.
מבוא: מיסוי שותפויות בישראל 2026 – מה חייבים לדעת?
שוק העסקים בישראל מתפתח באופן מתמיד, ועימו גם רגולציית המס. מיסוי שותפויות 2026 טומן בחובו ניואנסים רבים הדורשים הבנה מעמיקה ותכנון מקצועי. אנו מבינים כי יזמים ובעלי עסקים המנהלים שותפויות, בין אם עם שותפים זרים או בני משפחה, נדרשים לנווט במבוך של חוקים ותקנות. מדריך זה נועד לספק לכם, בעלי העסקים והשותפים, את הכלים הנדרשים להבנת המערכת ולהתמודדות יעילה עם אתגרי המיסוי בשנת 2026.
מהי שותפות לצרכי מס בישראל?
לצרכי מס, שותפות בישראל מוגדרת כישות משפטית שאינה נפרדת משותפיה, למעט מקרים חריגים. המשמעות היא שרווחי השותפות מיוחסים ישירות לשותפים, והם אלו שחייבים במס על חלקם ברווחים, כל אחד לפי שיעור המס האישי שלו. אנו רואים בכך יתרון מסוים בשקיפות, אך גם מורכבות בדיווח ובתכנון.
ההבדלים בין שותפות כללית לשותפות מוגבלת מס
קיימים שני סוגים עיקריים של שותפויות בישראל: שותפות כללית ושותפות מוגבלת מס. בשותפות כללית, כל השותפים נושאים באחריות בלתי מוגבלת לחובות השותפות, וכל אחד מהם יכול לייצג אותה. לעומת זאת, בשותפות מוגבלת (שמכונה גם שותפות מוגבלת מס), יש שותף כללי אחד לפחות הנושא באחריות בלתי מוגבלת, ושאר השותפים הם שותפים מוגבלים, שחבותם מוגבלת לסכום השקעתם. הבדלים אלו משליכים באופן ישיר על חשיפת המס והסיכון של כל אחד מהשותפים.
למה תכנון מס שותפות הוא קריטי בשנת 2026?
תכנון מס שותפות ועסקי משפחה בישראל 2026 – פגישת ייעוץ אסטרטגית לבניית מבנה מס אופטימלי
תכנון מס שותפות בשנת 2026 הוא קריטי בשל השינויים הרגולטוריים המתמידים והצורך באופטימיזציה של מבנה המס. אי תכנון נכון עלול להוביל לחבות מס גבוהה מהנדרש, לקנסות ולסנקציות מצד רשות המסים. אנו ממליצים לכל שותפות לבחון את מבנה המס שלה בקפידה, להבין את השלכותיו ולפעול באופן אקטיבי למיקסום היתרונות ולמזעור החסרונות, תוך הסתייעות במומחים בתחום. המדריך הזה מיועד לבעלי עסקים, יזמים ושותפים פעילים המעוניינים להבין לעומק את דיני מיסוי שותפויות 2026 וליישם תכנון מס חכם.
סוגי שותפויות ומאפייני המיסוי שלהן
הבנת סוגי השותפויות השונים ומאפייני המיסוי הייחודיים לכל אחד מהם היא אבן יסוד בתכנון מס אפקטיבי. כל מבנה שותפות מציע יתרונות וחסרונות שונים מבחינת חבות מס, אחריות משפטית וגמישות תפעולית. אנו נבחן כעת את הסוגים העיקריים ואת אופן מיסוי שותפויות 2026 בהקשרם.
שותפות כללית – הכנסות שותפות מיסוי ועקרונות בסיסיים
שותפות כללית היא מבנה נפוץ לעסקים קטנים ובינוניים, בהם השותפים מעורבים באופן פעיל בניהול ומוכנים לקחת אחריות מלאה. הכנסות שותפות מיסוי במקרה זה מתבצעות ברמת השותפים עצמם: כל שותף מדווח על חלקו היחסי ברווחי השותפות כהכנסה עסקית בדוח המס האישי שלו. השותפות עצמה אינה משלמת מס חברות, אך נדרשת להגיש דוח שותפות לרשות המסים המשקף את הכנסותיה והוצאותיה. חשוב לציין שכללי ניכוי ההוצאות וההכרה בהפסדים חלים ברמת השותפים, ושיעור המס הסופי נקבע לפי מדרגות המס האישיות של כל שותף.
שותפות מוגבלת מס – יתרונות וחסרונות בישראל 2026
שותפות מוגבלת מס (שותפות קומנדיט) מהווה פתרון למצבים בהם יש שותפים המעוניינים להשקיע מבלי להיות מעורבים בניהול השוטף, ותוך הגבלת אחריותם. בשנת 2026, מבנה זה יכול להיות אטרקטיבי למשקיעים פסיביים. יתרונותיו כוללים הגבלת סיכון לשותפים המוגבלים וגמישות מסוימת בחלוקת רווחים. עם זאת, חסרונותיו כוללים מורכבות רבה יותר בהקמה ובניהול, ודרישות דיווח מחמירות יותר. יש לוודא כי מבנה זה אכן מתאים לצרכים העסקיים והאישיים, ולקבל ייעוץ מקיף מעורך דין מס שותפויות.
שותפות בין בני זוג – היבטי מס ייחודיים
שותפות בין בני זוג מעוררת שאלות ייחודיות בתחום המיסוי, במיוחד בכל הנוגע לייחוס הכנסות. עקרון ההפרדה הרכושית בין בני זוג אינו תמיד חל באופן מלא לצרכי מס הכנסה, מה שיכול להשפיע על מדרגות המס ועל ניצול נקודות זיכוי. אנו ממליצים לבני זוג המנהלים עסק משותף לבחון את האפשרות להירשם כשותפות לצרכי מס, או לחילופין, לבדוק את הכדאיות של הקמת חברה משפחתית מיסוי. תכנון מוקפד יכול למנוע חבות מס מיותרת ולהבטיח ניצול אופטימלי של ההטבות הקיימות.
שותפות מקצועית – רואי חשבון, עורכי דין ורופאים
שותפויות מקצועיות, כגון משרדי רואי חשבון, עורכי דין ומרפאות, כפופות לכללי מיסוי שותפויות 2026 תוך התחשבות במאפיינים הייחודיים של מקצועות אלו. לעיתים קרובות, מקצועות אלו דורשים הקפדה על כללי אתיקה ורגולציה ספציפיים, המשפיעים גם על מבנה השותפות ועל אופן חלוקת הרווחים. אנו רואים חשיבות רבה בהתאמת מבנה המס לאופי הפעילות המקצועית, תוך התייחסות לכללי ניכוי הוצאות, הכנסות שותפות מיסוי מיוחדות ועוד. לדוגמה, סוגיות כמו הכנסה ממוניטין או חלוקת רווחים מבוססת ביצועים דורשות התייחסות פרטנית.
חברה משפחתית מיסוי – המסגרת החוקית בישראל
חברה משפחתית מיסוי היא חלופה מבנית חשובה לשותפות, במיוחד עבור עסקי משפחה מס ישראל. מסלול זה מאפשר לחברה להירשם כחברה רגילה, אך לצרכי מס היא ממוסה כשותפות, כאשר הכנסותיה מיוחסות לבעל מניות יחיד הנקרא